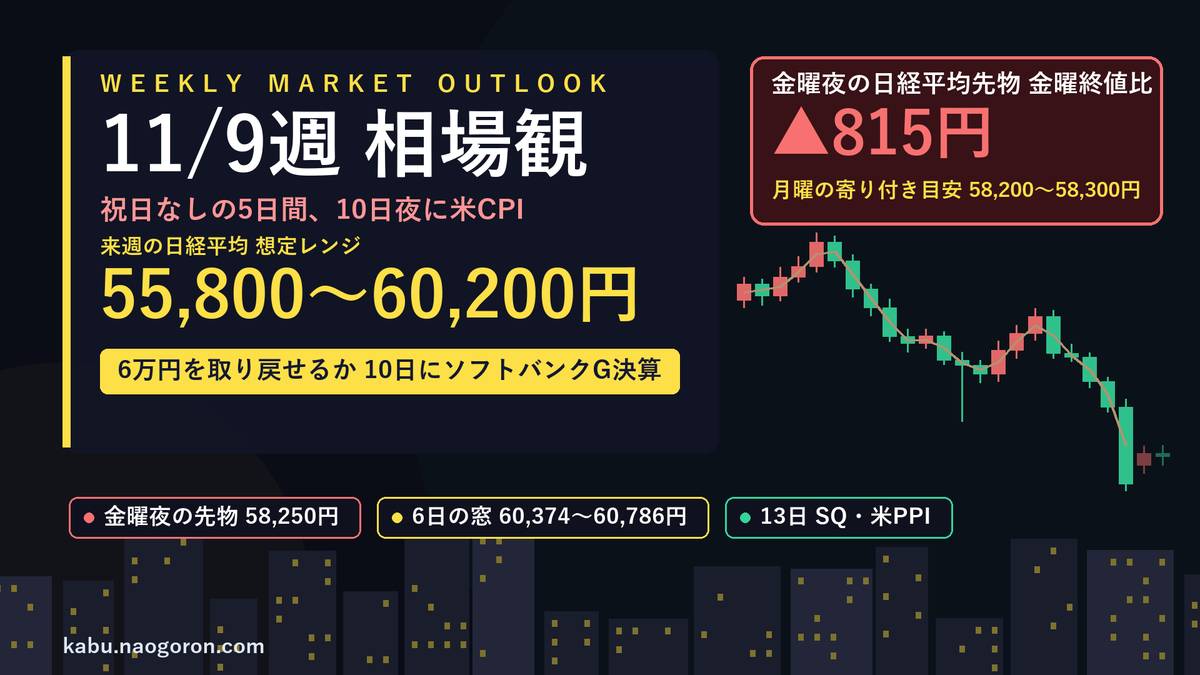
① 先週末の日本市場の動向(11/6)
先週末6日(金)の東京市場は全面安でした。日経平均は前日比3,643円13銭安(-5.96%)の57,434円77銭で5日続落です。下げ幅は史上3番目の大きさで、終値は4月13日以来の安値水準になりました。前日の米国でナスダック総合が5.52%、SOX指数が12.25%下げた流れを受けて、始値は703円55銭安の60,374円35銭。寄り付きから売りが膨らみ、5月20日以来、約半年ぶりに6万円を割り込み、前場中盤には安値56,745円81銭と一時4,332円安まで下げました。5万7,000円を割り込んだ水準では買いも入り、引けは安値から688円戻したところです。プライム市場の売買高は43億583万株、売買代金は12兆4,808億円に膨らみました。
今回は相場全体が売られました。東証プライムの値上がりはわずか21銘柄、値下がりは1,523銘柄で、上昇したのは全体の1%程度です。TOPIXも232.40ポイント安(-5.90%)の3,707.99と、日経平均とほぼ同じ率で下げています。東証33業種は33業種すべてが下落しました。寄与度ではソフトバンクグループが約349円、アドバンテストが約317円の押し下げで、2銘柄で約666円です。ファーストリテイリング(約248円)、東京エレクトロン(約248円)、リクルートHD(約102円)が続き、日経平均の構成銘柄は値上がり3、値下がり222でした。押し上げはダイキン工業の約11円が最大です。
業種別の下落率トップは食料品の-10.02%でした。ロシアの大統領が5日、日本たばこ産業(JT)の海外事業会社が持つロシア資産を、ロシア企業の一時的な管理下に置く大統領令に署名し、JTに売りが殺到しました。JTは1,500円安(約19%安)で、日経平均を約51円押し下げています。続いて石油・石炭製品(-8.38%)、不動産業(-7.27%)が大きく下げ、最も下げが小さかったのは鉄鋼(-2.71%)でした。投資家の警戒度を示す日経平均VIは44.60で、前日比+11.04と急上昇しています。取引時間中には48.49まで上がり、通常のレンジとされる20〜30を大きく上回りました。
■ 先週1週間の流れ — 5日続落で9.25%安、6万円を割り込む
2日(月)は208円25銭安(-0.33%)の63,081円86銭と続落しました。前週末のハイテク株中心のリスクオフの流れが続き、キオクシアホールディングスの急落が重荷になっています。この日の高値63,615円32銭が週の高値です。3日(火)は文化の日で休場で、東京が休んでいる間に米中間選挙が行われました。
4日(水)は893円23銭安(-1.42%)の62,188円63銭と3日続落です。選挙で民主党の大勝が伝わり、トランプ政権の政策運営に逆風となって、AIデータセンターの建設が滞るとの見方が広がりました。日経平均は一時3,000円強下げて60,030円10銭と、6万円割れの寸前まで下げましたが、売り一巡後は買い戻しが入り、後場は一貫して戻り歩調でした。プライムの値上がりは425銘柄、値下がりは1,084銘柄で、売買代金は10兆8,055億円に膨らんでいます。
5日(木)は1,110円73銭安(-1.79%)の61,077円90銭と4日続落でした。選挙結果は事前の予想どおりで、前日の米国株が大きく上がったことから朝方は上昇して始まりましたが、民主党が掲げるAI規制の強化への懸念から値がさのAI・半導体株に売りがかさみ、マイナスに転じています。ただこの日はTOPIXが45.01ポイント高(+1.16%)と終始プラスで、プライムの値上がりは1,130銘柄、値下がりは410銘柄でした。トヨタ自動車が取引時間中に今期の営業利益予想を3兆4,000億円から3兆9,000億円へ引き上げ、自社株買いの上限も1兆3,000億円に増やして急伸し、自動車・不動産・小売りなどに資金が向かいました。そして6日(金)は冒頭のとおりです。
1週間を通すと、日経平均は前週末(10月30日)の63,290円11銭から-5,855円34銭(-9.25%)で、2週ぶりの大幅下落です。週の高値は2日の63,615円32銭、安値は6日の56,745円81銭で、値幅は6,869円51銭に達しました。TOPIXは3,965.07から3,707.99へ-257.08ポイント(-6.48%)、東証グロース市場250指数も9.2%安です。NT倍率は15.96から15.49へ低下し、値がさのAI・半導体株を多く含む日経平均のほうが大きく下げた1週間でした。東証プライム1,545銘柄の週間騰落は値上がり286、値下がり1,246、変わらず他13です。10月6日の高値70,798円62銭からは13,363円85銭(-18.88%)下げたことになります。
需給面では、東証が6日に発表した10月第4週(26日〜30日)の投資部門別売買動向で、海外投資家は現物を2,176億円売り越し(2週ぶり)ました。ただ先物は4,316億円の買い越しで、現物と先物の合算では2,140億円の買い越し(3週ぶり)です。年金の動向を映すとされる信託銀行は565億円の売り越し(4週連続)、個人投資家は332億円の売り越し(2週連続)で、内訳は現物が1,819億円の売り越し、信用取引が1,487億円の買い越しでした。証券会社の自己売買は2,750億円、投資信託は1,568億円の買い越しです。この週は日経平均が596円上がった週で、先週の急落局面の売買はまだ反映されていません。
セクター別では東証33業種のうち値上がりは7業種、値下がりは26業種でした。値上がり率トップは空運業の+6.21%で、原油安を受けてANAHD・JALが買われました。2位は輸送用機器の+4.93%で、トヨタ自動車の業績予想の引き上げと、米政権の通商面での強硬姿勢が後退するとの思惑が追い風です。下落率トップは非鉄金属の-20.16%で、データセンター向けの電線を手がける古河電気工業・フジクラが急落しました。石油・石炭製品(-17.61%)と鉱業(-15.48%)は原油の急落で、海運業(-13.36%)は中東の緊張が和らぐとの見方で売られ、前週上位だった業種が大きく下げています。電気機器(-12.71%)はキオクシアHDなど半導体関連が主導しました。以下は東証33業種指数の11月6日終値の10月30日終値に対する騰落率です。
| セクター(東証33業種) | 週間騰落率(%) | コメント(代表銘柄) |
|---|---|---|
| 空運業 | +6.21% | 33業種で最上位。ANAHD・JAL |
| 輸送用機器 | +4.93% | トヨタ自動車・スズキ・マツダ |
| ゴム製品 | +2.63% | 横浜ゴム・住友ゴム工業・ブリヂストン |
| 陸運業 | +1.84% | ヤマトHD・JR東海・JR東日本 |
| 不動産業 | +1.45% | 地主・ヒューリック・GA technologies |
| 小売業 | +0.39% | ゲンキー・アクシアル リテイリング・アルペン |
| 繊維製品 | +0.20% | 帝人・ゴールドウイン・グンゼ。値上がり7業種の末尾 |
| 医薬品 | -1.55% | JCRファーマ・ペプチドリーム・東和薬品 |
| その他製品 | -1.72% | テクセンドフォトマスク・フルヤ金属・リンテック |
| パルプ・紙 | -3.15% | 三菱製紙・レンゴー・トーモク |
| 鉄鋼 | -3.15% | 大同特殊鋼・大和工業・三菱製鋼 |
| 証券・商品先物 | -3.58% | 東海東京FHD・岩井コスモHD・いちよしHD |
| 水産・農林業 | -3.81% | ニッスイ・極洋・ホクト |
| 保険業 | -3.84% | かんぽ生命・アドバンスクリエイト・MS&AD |
| 卸売業 | -3.99% | マクニカHD・レスターHD・東京エレクトロン デバイス |
| 電気・ガス業 | -4.45% | 東京電力HD・四国電力・中部電力 |
| 建設業 | -4.75% | 三機工業・ダイダン・コムシスHD |
| その他金融業 | -5.01% | オリックス・ネットプロテクションズHD・東京センチュリー |
| 食料品 | -5.31% | 味の素・JT・ファーマフーズ |
| 情報・通信業 | -6.68% | eBASE・GMOグローバルサイン・HD・ACCESS |
| サービス業 | -6.92% | イー・ガーディアン・ジャパンマテリアル・リクルートHD |
| 銀行業 | -7.02% | 愛媛銀行・福井銀行・山形銀行 |
| 化学 | -7.24% | ラサ工業・第一工業製薬・住友ベークライト |
| 金属製品 | -7.79% | SUMCO・RS Technologies・ニッパツ |
| ガラス・土石製品 | -8.36% | MARUWA・フジボウHD・東海カーボン |
| 精密機器 | -8.77% | 日本エム・ディ・エム・東京精密・リガクHD |
| 機械 | -9.32% | オルガノ・タツモ・ローツェ |
| 倉庫・運輸関連 | -10.18% | 三菱倉庫・澁澤倉庫・住友倉庫 |
| 電気機器 | -12.71% | キオクシアHD・SCREEN HD・明電舎 |
| 海運業 | -13.36% | 商船三井・川崎汽船・日本郵船。前週は+6.04%で首位 |
| 鉱業 | -15.48% | 石油資源開発・INPEX・K&Oエナジー |
| 石油・石炭製品 | -17.61% | 出光興産・ENEOS HD・コスモエネHD |
| 非鉄金属 | -20.16% | 33業種で最下位。古河電気工業・フジクラ・三井金属 |
※週間騰落率は東証33業種指数の2026年10月30日終値から11月6日終値までの変化率(株探の業種別指数日足より筆者が算出)。33業種すべてを掲載しています。自前集計の騰落率と順位、値上がり7業種・値下がり26業種という内訳は、株探「週間ランキング【業種別騰落率】」(11月6日)の記載と一致することを確認しました。代表銘柄は同ランキングの記載(値上がり業種は上昇率上位、値下がり業種は下落率上位の銘柄)に基づきます。
② 米国市場の動向(11/6)
6日(金)の米国市場はまちまちでした。ダウ工業株30種平均は237.33ドル安(-0.46%)の51,285.73ドルと続落した一方、S&P500は23.13ポイント高(+0.31%)の7,376.86、ナスダック総合は264.43ポイント高(+1.09%)の24,579.43と反発しています。SOX指数は4.21%高で、前日に急落したデータセンター関連の銘柄に買い戻しが入りました。一方、消費関連株の下落がダウの重荷となり、マイクロソフトがオラクルとの契約を段階的に終了する方針と伝わったオラクルも売られています。
この日発表の10月の雇用統計は強い内容でした。非農業部門雇用者数は前月比+16.5万人と予想(+7.0万人)を大きく上回り、9月分も+2.9万人から+6.0万人へ上方修正されています。失業率は4.1%と予想(4.2%)に反して下がり、平均時給は前年同月比+3.1%でした。11月のミシガン大学消費者信頼感指数(速報値)は51.0と予想(48.0)を上回り、1年先の予想インフレ率は4.3%へ下がっています。年内の利上げの観測が強まる内容ですが、株式市場の反応は限られました。恐怖指数(VIX)は2.54ポイント安の25.64です。
1週間を振り返ります。2日(月)は、ダウが213.67ドル高、ナスダック総合が272.68ポイント安(-1.07%)とまちまちでした。米大統領がイランとの合意に前向きな発言をして原油が下がり、10月のISM製造業景気指数も55.5と予想(54.5)を上回ってダウを支えました。一方、AI開発のアンソロピックが今後数年の巨額の支出計画を示したほか、オラクルの200億ドル規模の資金調達計画や、メタの社債による資金調達の検討が伝わり、「AIへの巨額投資」への懸念が再び強まっています。SOX指数は3.37%安でした。
中間選挙当日の3日(火)は、ダウが197.26ドル安、ナスダック総合が207.65ポイント高です。前日引け後に決算を発表したアップルは、iPhoneの販売は好調だったものの、メモリー価格の高騰で利益率が悪化する見通しを示して下落しました。指標が強く、年内の追加利上げへの警戒も出ています。引け後にはAMDが7-9月期の売上高133.8億ドル(+45%)と予想を上回り、データセンター部門は97%増、10-12月期の売上高見通しも予想を上回って、時間外で8%余り上昇しました。
選挙結果を受けた4日(水)は、ダウが1,569.40ドル高(+3.03%)の53,356.12ドルと急反発しました。選挙という不透明要因がなくなったうえ、トランプ政権が対イラン攻撃を控えるとの見方からWTI原油が7.97ドル安の88.12ドルへ急落し、長期金利も下がりました。前日引け後に好決算を発表したAMDも買われています。ただこの日も、新しい議会によるAIデータセンターの規制強化を警戒して、コアウィーブなどAIクラウド株は下落し、SOX指数は3.13%安でした。引け後にはクアルコムとアームが決算を発表し、いずれも時間外で下げています。
そして5日(木)に急落が起きました。ダウは1,833.06ドル安(-3.44%)の51,523.06ドル、S&P500は334.89ポイント安(-4.36%)、ナスダック総合は1,421.51ポイント安(-5.52%)の24,315.00で、ナスダックは4月以来、約7カ月ぶりの水準です。SOX指数は12.25%安と記録的な下げになりました。民主党の勝利でAIの進展が制限され、データセンターの建設ペースが鈍るとの懸念から、ハイテク株にポジション解消の売りが続いています。マイクロソフトがAIインフラ企業から提案されたテキサス州のデータセンター拡張案を拒否したとの報道や、AI建設に資金を出している資産運用会社の急落も重なりました。VIXは28.18まで上昇しています。6日(金)は冒頭のとおりです。
週間ではダウが-484.58ドル(-0.94%)と2週続落、S&P500が-203.21ポイント(-2.68%)、ナスダック総合が-857.57ポイント(-3.37%)、ナスダック100が-1,394.86ポイント(-4.91%)の26,989.99です。SOX指数は週間で-1,298.55ポイント(-12.15%)の9,390.25で、5週連続の下落になりました。ダウの下げが小さいのは、構成銘柄に半導体株が少なく、4日の急反発があったためです。
金利は週間で米10年債利回りが4.931%から4.854%へ-7.7bpと4週続けて低下しました。4日は原油安で、5日は株安で債券が買われています。一方、6日は雇用統計を受けて2年債利回りが4.52%へ4bp上昇し、短い期間の金利が上がる形になりました。報道では、5日の株安で12月の利上げの確率は80%から70%程度へ低下したものの、年内の利上げを織り込む状態は続いています。
③ 時間外取引・サンデーダウ・サンデーナスダックの状況
週末の時間外(先物)市場です。サンデーダウ(ダウ先物・12月限)は51,385ドルで、金曜の現物終値51,285.73ドルに対して+99.27ドル(+0.19%)。サンデーナスダック(ナスダック100先物)は27,085.25で、ナスダック100比+95.26ポイント(+0.35%)、S&P500先物(Eミニ)は7,402で現物比+25.14ポイント(+0.34%)です。3指数とも現物を上回っていますが、これは先物に特有の上乗せ分とほぼ同じ大きさです。
株価指数先物の理論価格は現物+(短期金利−配当利回り)×残存期間で決まります。12月限の満期(12月18日)までは42日です。短期金利を約3.9%、配当利回りをダウ約1.6%・ナスダック100約0.6%・S&P500約1.2%とすると、理論上の上乗せはそれぞれ約0.26%・0.38%・0.31%。実際の乖離(+0.19%・+0.35%・+0.34%)は、ダウがやや下回り、ナスダックとS&P500はほぼ理論値どおりです。5日(木)時点の乖離もダウ先物+0.18%、ナスダック100先物+0.46%、S&P500先物+0.40%で、大きくは変わっていません。今週のサンデーダウ・サンデーナスダックは「ほぼ中立」と読むのが妥当です。米国は11月1日から冬時間で、先物の週末の終値は金曜17時(米東部時間)、日本時間の土曜7時の値です。
一方、日経先物は現物を大きく上回って週末を迎えました。大阪取引所の夜間取引の日経225先物(2026年12月限)は58,250円で、前日清算値比840円高。金曜の現物終値57,434円77銭と比べると815円23銭高です。出来高は2万3,614枚でした。日経225miniも58,250円(+840円)、TOPIX先物は3,779ポイント(+79)で、TOPIX現物終値比71.01ポイント高、JPX日経400先物は34,300(+735)です。シカゴ日経平均先物は円建て58,235円(大取終値比825円高)、ドル建て58,265円(同855円高)でした。東京の取引終了後に米国でナスダックとSOX指数が反発したことが、日経先物の戻りにつながっています。週明けの寄り付きは金曜終値から800円ほど上が出発点になりそうです。
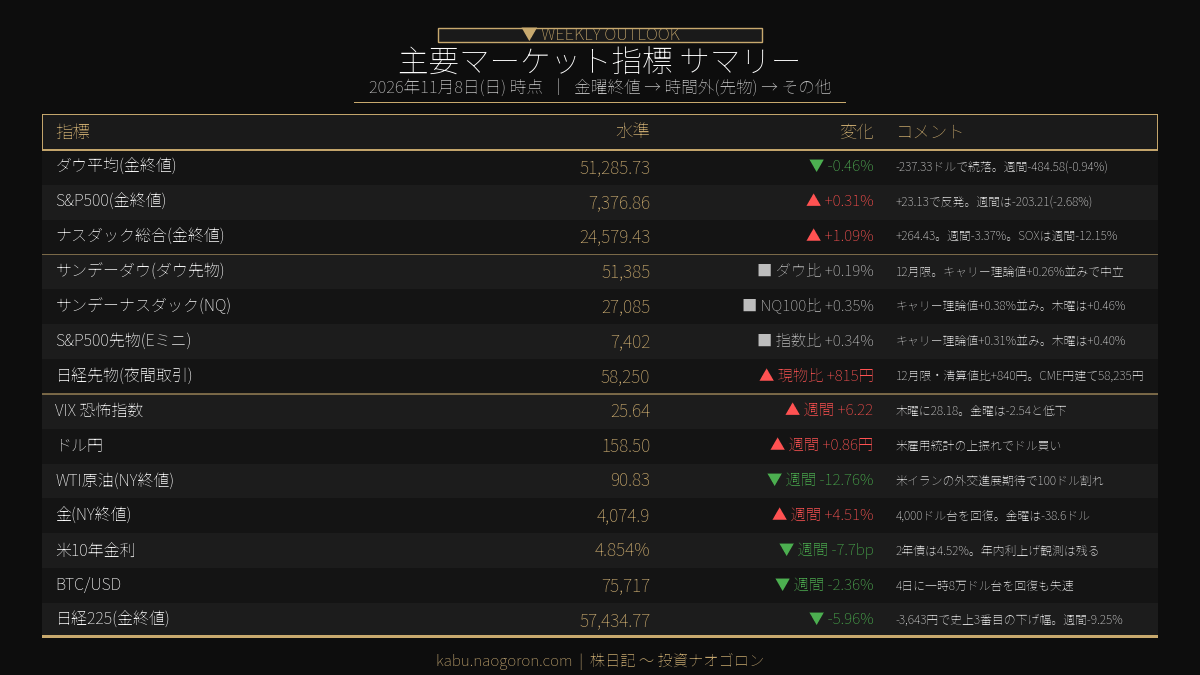
為替は小幅な円安でした。ドル円は6日のNY市場で158円50銭で引け、前週末(本欄の前回値157円64銭)から86銭の円安です。6日のNY市場では、雇用統計が予想を上回って年内の利上げ観測が強まり、158円58銭まで円安が進みました。原油は大きく下げ、WTIは週間で-12.76%の90.83ドルです。中東の緊張が和らぐとの見方が広がりました。一方、金は週間で+4.51%の4,074.9ドルと、4,000ドル台を回復しています。下表・下図では、まず金曜終値の通常指標(ダウ・S&P500・ナスダック)を示し、その後に時間外のサンデーダウ・サンデーナスダック等の先物、続いてVIX・為替・商品などの指標を並べています。
| 指標 | 水準(単位は各行) | 変化 | コメント |
|---|---|---|---|
| ダウ平均(金終値) | 51,285.73ドル | -0.46% | -237.33ドルで続落。週間は-484.58(-0.94%) |
| S&P500(金終値) | 7,376.86 | +0.31% | +23.13。週間は-203.21(-2.68%) |
| ナスダック総合(金終値) | 24,579.43 | +1.09% | +264.43。週間は-857.57(-3.37%) |
| ナスダック100(金終値) | 26,989.99 | 週間 -4.91% | 週間-1,394.86。金曜は+1.35% |
| SOX指数(金終値) | 9,390.25 | 週間 -12.15% | 週間-1,298.55。木曜-12.25%、金曜+4.21% |
| サンデーダウ(ダウ先物) | 51,385ドル | ダウ比 +0.19% | 12月限。キャリー理論値+0.26%をやや下回る。木曜は+0.18% |
| サンデーナスダック(NQ) | 27,085.25 | NQ100比 +0.35% | キャリー理論値+0.38%。木曜の乖離は+0.46% |
| S&P500先物(Eミニ) | 7,402 | 指数比 +0.34% | キャリー理論値+0.31%。木曜は+0.40% |
| 日経225先物(夜間取引) | 58,250円 | 現物比 +815.23円 | 12月限。前日清算値比+840円 |
| CME日経先物(円建て) | 58,235円 | 大取終値比 +825円 | ドル建ては58,265円(同+855円) |
| VIX(恐怖指数) | 25.64 | 週間 +6.22 | 木曜に28.18。金曜は-2.54 |
| ドル円 | 158.50円 | 週間 +0.86円 | 雇用統計の上振れで158円58銭まで円安 |
| WTI原油(NY終値) | 90.83ドル | 週間 -12.76% | 4日に-7.97ドル。米イランの外交進展期待 |
| 金(NY終値) | 4,074.9ドル | 週間 +4.51% | 4日に+132.6ドル。金曜は-38.6ドル |
| 米10年債利回り | 4.854% | 週間 -7.7bp | 4週続けて低下。2年債は4.52%へ上昇 |
| BTC/USD | 75,717ドル | 週間 -2.36% | 4日に一時8万ドル台を回復も失速 |
| 日経225(金終値) | 57,434.77円 | -5.96% | -3,643.13円で史上3番目の下げ幅。週間は-5,855.34円(-9.25%) |
※「サンデーダウ」は金曜の時間外取引終了時点(米東部時間17時=日本時間土曜7時)のダウ先物の値と現物終値の乖離を指しています。CME先物は金曜17時ET〜日曜18時ETが閉場のため、日曜午前の日本時間にリアルタイム値は存在しません。期近は12月限で、現物との乖離には満期までの金利と配当の差(キャリー)が含まれます(グレー表示にしているのはこのためです)。ダウ・S&P500・ナスダック・米10年債利回り・WTI・金・VIX・シカゴ日経先物の終値は株探「米国市場データ」(11月6日)、日経先物・TOPIX先物は株探「日経225先物:7日夜間取引終値」、ドル円は株探「11月6日のNY為替概況」の記載に基づきます。米株先物・ナスダック100・SOX・BTCは週末時点の米国ヤフー・ファイナンスの値を採用しています。
④ 週末の国際情勢ハイライト
| 項目 | リスクレベル | 状況・影響 |
|---|---|---|
| 米国の政治とAI規制 | 高 | 中間選挙で民主党が上下両院と主要州の知事選を制す。AI・データセンター規制の強化が警戒され、SOXは5日に-12.25% |
| AI・半導体 | 高 | 来週はソフトバンクG(10日)・コアウィーブ(10日)・アプライド マテリアルズ(12日)の決算 |
| 米金融政策 | 中〜高 | 雇用統計は予想を上回る。12月の利上げ確率は70%程度。10日の10月CPIが12月会合前の最後のCPI |
| 中東(米国・イラン) | 中 | カタール主導の核協議に進展の兆し。ただしホルムズ海峡での船舶攻撃は続く。WTIは週間-12.76% |
| 日本の金融政策 | 中 | 日銀総裁がIMFの講演で物価の上振れリスクに言及。10日に10月会合の主な意見 |
| ロシア・ウクライナ | 中 | ロシアがJTのロシア資産を一時管理下に。外国企業の資産接収が続く |
| 欧州 | 中 | イングランド銀行が5日に0.25%の利上げ。ECBも12月の利上げが意識される |
| アジア | 中 | 韓国KOSPIは6日に-6.02%。上海総合は3日ぶり反落 |
■ 米中間選挙 — 民主党の大勝と「AI・データセンター規制」への警戒
3日に投開票された米中間選挙は、野党・民主党が上院と下院の両方で多数を取り、各州の知事選でも相次いで勝つ大勝になりました。米国のデータセンター建設の拠点となっているテキサス州などの知事選でも民主党が勝っています。報道では、民主党の勝利にはデータセンター建設に反対する有権者の票が寄与したとみられています。
市場は当初、選挙の不透明感がなくなったことを好感し、4日の米国株は大きく上がりました。ところが5日になると、民主党が掲げるAI規制の強化で、大手クラウド事業者の巨額のデータセンター投資が減速するとの警戒が一気に強まり、SOX指数は12.25%下げています。日本でも6日にソフトバンクグループ・イビデン・古河電気工業・フジクラなど、AIインフラ投資に関わる銘柄が大きく下げました。信用取引の追加の担保(追い証)の発生で投げ売りが膨らんだとの見方も出ています。
一方で、6日の米国ではデータセンター関連に買い戻しが入り、SOX指数は4.21%反発しました。国防やサイバーセキュリティーの面からも強いAIは必要で、AI投資を急に止めることは難しいとの見方もあります。新しい議会は来年1月からで、具体的な規制の中身はまだ何も決まっていません。来週は10日(火)にソフトバンクグループとコアウィーブ、12日(木)にアプライド マテリアルズとシスコシステムズが決算を発表し、AIへの投資計画に変化があるかどうかが確かめられます。副大統領は5日、共和党が負けた原因として、イランとの戦争やインフレへの有権者の不満を挙げました。
■ 米Fed — 強い雇用統計で、12月の利上げが焦点
6日の10月の雇用統計は、雇用者数が+16.5万人、失業率が4.1%と、労働市場の底堅さを示しました。FRBは9月に利上げし、10月のFOMCでは据え置きましたが、2名が追加の利上げを主張しています。5日にはリッチモンド連銀とクリーブランド連銀の総裁が段階的な利上げを支持し、7日にはサンフランシスコ連銀の総裁も「追加の利上げが必要になる可能性が高い」と述べました。
ただ、5日の株安で12月の利上げの確率は80%から70%程度へ下がったと伝えられています。FRB議長は、過去の月次統計よりも金融市場が示す先行きのシグナルを重視する姿勢を示してきました。株価の下げが長引けば、金融市場の調整そのものが需要を抑える役割を担い、利上げの必要性が薄れる可能性もあります。10日(火)の10月消費者物価指数(CPI)は、12月のFOMC前に確認できる最後のCPIで、来週最大の材料です。13日(金)には10月の生産者物価指数(PPI)も発表されます。
■ 中東 — 米国・イランの外交に進展の兆し、原油は急落
中東では、カタールが仲介する米国とイランの核開発協議に、進展の兆しが出ています。核開発計画の再協議を拒んできたイランが、仲介国から示された具体的な提案の検討に入ったと報じられました。米国とイランは6月に停戦で合意したもののその後崩れ、米国による大規模攻撃の観測が出ていました。中間選挙での共和党の敗北を受けて、米政権も強硬姿勢を示しつつ、交渉に前向きな姿勢に転じているとされます。米大統領は2日、中間選挙後にイランへの攻撃を再開する考えがあるかとの質問に「ない」と答え、6日にはカタールの首長と電話で緊張緩和を協議したと伝わりました。
これを受けて、WTI原油は前週末の104.12ドルから90.83ドルへ、週間で12.76%下落しました。4日には1日で7.97ドル下げています。ただ、ホルムズ海峡では、イランの指示に従わずに航行する船舶への攻撃が続き、イランは要求が受け入れられるまで海峡を開けない方針とされます。最大の焦点はイランが持つ高濃縮ウランの扱いで、協議がまとまるかどうかはまだ分かりません。日本株では、原油安が空運株の追い風、石油・鉱業・海運株の重荷になりました。
■ 日本・欧州・ロシア・アジア
日銀総裁は米ワシントンで国際通貨基金(IMF)のイベントに出席し、講演後の質疑で「基調的な物価上昇率は数十年ぶりに2%に到達した。ただ2%のインフレには上振れリスクがある」との認識を示しました。ここ数日のAIを巡る動きへのコメントは控えています。来週は10日(火)に10月会合の「主な意見」が公表され、12月の利上げに向けた議論を確かめる材料になります。6日には年金積立金管理運用独立行政法人(GPIF)が、7-9月の運用損益が5兆2,533億円の赤字(6四半期ぶり)だったと公表しました。
欧州では、イングランド銀行が5日に政策金利を0.25%引き上げました。決定は8対1で、1名は0.5%の引き上げを主張しています。ECBも12月の理事会での利上げが意識されています。フランスでは抗議行動が再開し、財政への懸念から国債が売られました。ロシアでは、大統領が5日にJTのロシア資産を一時的に国内企業の管理下に置く大統領令に署名しました。ロシアは9月以降、ネスレやメトロなど欧州企業のロシア資産も相次いで管理下に置いています。アジアでは6日、韓国KOSPIが324.11ポイント安(-6.02%)の5,059.69、香港ハンセン指数は315.12ポイント安、上海総合指数は40.73ポイント安の3,649.18と、そろって下げました。
※本稿では、特定の個人による相場見通しや予想レンジの引用は行わず、公表された指標・決定事項・公人の発言と、筆者が確定日足から算出したテクニカル水準のみを根拠としています。
⑤ 来週(11/9〜11/13)の日本市場の見通し
以上を踏まえた来週の東京市場の見通しです。来週は祝日のない5営業日です。出発点は金曜終値57,434円77銭ですが、金曜夜の日経平均先物は58,250円、CME円建ては58,235円と、現物を800円ほど上回っています。サンデーダウはほぼ中立なので、週明けは金曜夜の先物の水準を目安に、上に窓を開けて始まる可能性が高い状況です。ただ、日経平均VIは44.60と非常に高く、1日で1,000円単位の値動きが続くことを前提にする必要があります。
テクニカル面を確認します。金曜終値は5日移動平均61,414円65銭・25日移動平均65,265円48銭・75日移動平均65,392円37銭・200日移動平均61,964円14銭をすべて下回りました。特に長期の上昇基調の目安とされる200日線を4,529円(7.31%)下回ったことは、前週までと大きく違う点です。ボリンジャーバンド(25日)の標準偏差は3,256円89銭で、-2σは58,751円70銭。金曜終値は-2σを1,317円下回り、統計的には売られすぎの水準にあります。
値幅の目安として、日経平均VIの44.60を使います。VIは今後1カ月の想定変動率を年率で表したもので、これを5営業日に換算すると約6.4%、金曜終値から上下およそ3,660円が「1標準偏差」の目安です。前週(約2,710円)より大きく広がりました。長い目で見た節目として、3月31日の安値50,558円91銭から10月6日の高値70,798円62銭までの上昇(20,239円71銭)に対する押しの水準を計算すると、61.8%押しが58,290円48銭、2/3押しが57,305円48銭、76.4%押しが55,335円48銭です。金曜の終値は2/3押しのすぐ上で止まりました。
足元の戻りの目安は、2日の高値63,615円32銭から6日の安値56,745円81銭までの下げ(6,869円51銭)に対して、1/3戻しが59,035円65銭、半値戻しが60,180円57銭です。また、6日は前日の安値60,786円19銭を下回る60,374円35銭で始まって一度も上に戻らなかったため、60,374円〜60,786円に下向きの「窓」が開いたままです。5月7日に空けた上向きの窓(59,707円〜60,213円)は6日の下げで埋まりました。
■ 一目均衡表の「雲」で来週の位置を確認する
本稿では以降「雲」という言葉を使うので、先に何を指すのかを整理しておきます。一目均衡表は、過去の高値と安値の平均から「買い方と売り方の力が釣り合う価格」を割り出すテクニカル指標です。中心となるのが次の2本で、これらを26営業日先に前倒しして描くのが最大の特徴です。
- 先行スパン1 = (転換線+基準線)÷2 / 転換線は過去9営業日、基準線は過去26営業日の高値と安値の平均
- 先行スパン2 = 過去52営業日の高値と安値の平均
この2本に挟まれた帯が「雲」です。読み方はシンプルで、株価が雲より上にあれば上昇基調で雲の上限が下値の支えになり、雲より下にあれば下降基調で雲の下限が上値の抵抗になると考えます。株価が雲の中にあるときは、方向感を探っている「もみ合い」の状態です。雲が厚いほどその壁は破られにくく、薄いほど抜けやすくなります。26営業日先まで先に描かれているので、「来週どこに支えや壁があるか」を先に地図として持てるのが実務上の利点です。
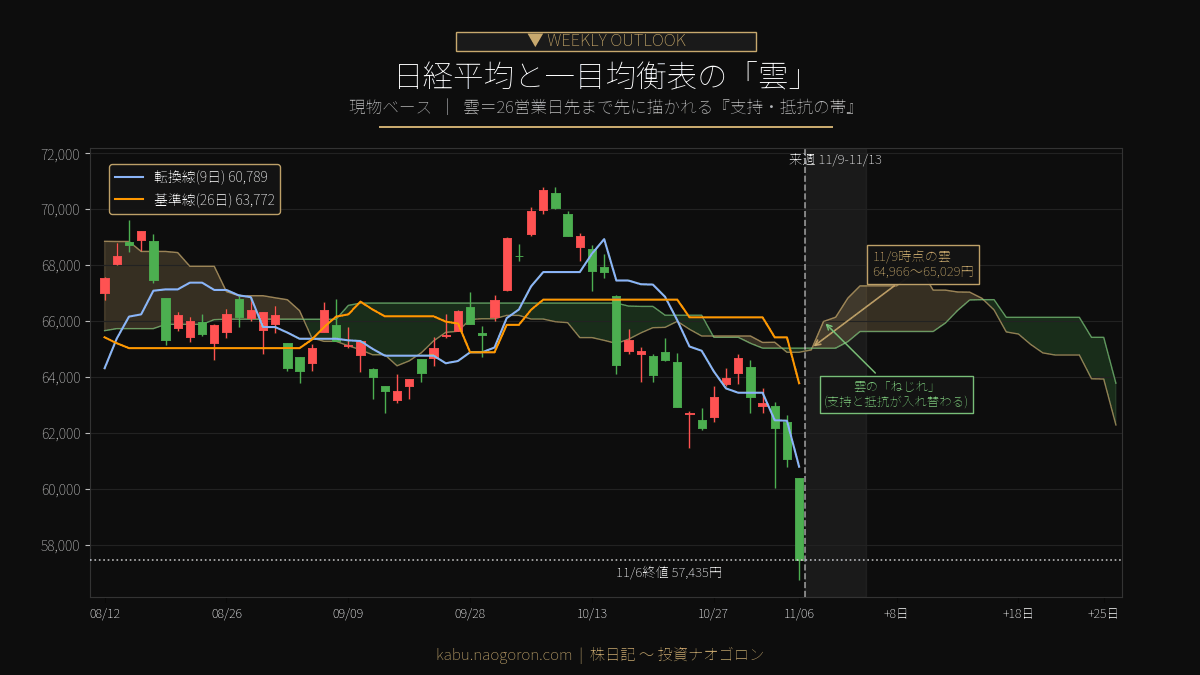
現在地を確認します。11月6日時点の雲は64,880円46銭〜65,028円57銭で、金曜終値57,434円77銭は雲の下限を7,445円69銭下回る「雲の下」にあります。前週末(1,913円下)から大きく離れました。転換線は60,788円55銭、基準線は63,772円21銭で、金曜終値は転換線も3,354円下回っています。
来週の雲の形も確認しておきます。9日(月)の雲は64,965円71銭〜65,028円57銭です。10日(火)に「ねじれ」(先行スパン1と2の交差)を迎え、10日は65,028円57銭〜65,981円68銭、11日は65,028円57銭〜66,135円33銭、12日は65,260円51銭〜66,818円57銭、13日は65,623円76銭〜67,255円73銭と、雲は上に厚くなっていきます。金曜終値から雲の下限までは約13%の上昇が必要で、来週の値動きの範囲では雲は意識されない遠い壁です。来週は雲よりも、転換線(60,789円)と6日の窓(60,374円〜60,786円)が実質的な上値の目安になります。
※本稿の一目均衡表・移動平均・ボリンジャーバンド・押し/戻しの数値は、株探の日経平均(現物)確定日足から筆者が算出したものです。営業日は東京市場の立会日で数えています。日経225先物ベースのテクニカル水準は夜間取引の値動きを含むため、現物ベースとは異なります。本文と図表は現物ベースで統一しています。
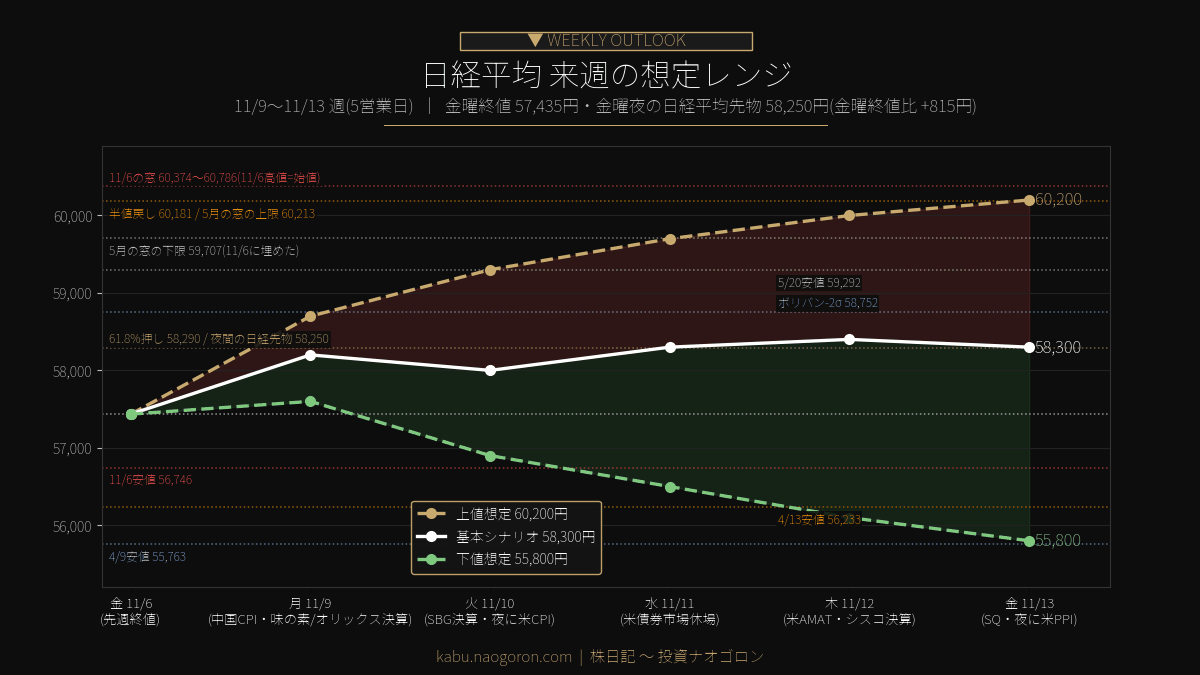
以上から、上値想定60,200円/基本シナリオ58,300円/下値想定55,800円を来週の想定レンジとします。金曜終値57,434円77銭からは+4.81%/+1.51%/-2.85%です。いずれも日経平均VIから求めた5営業日の1標準偏差(上下約3,660円)の内側に収まる水準です。金曜夜の先物が現物を815円上回っていることから基本シナリオを金曜終値より上に置き、基本シナリオからは上に約1,900円、下に約2,500円と下方向を広めに取っています。根拠はそれぞれ半値戻しと6日の窓の手前、61.8%押しと金曜夜の先物、4月9日の安値に置いています。
■ 上値想定 60,200円:半値戻しまで戻し、6万円を取り戻すシナリオ
上値のメドを60,200円に置く根拠は、先週の下げに対する半値戻しの60,180円57銭と、5月に空けた窓の上限60,213円02銭がこの水準に並ぶことです。すぐ上には6日に開けた窓(60,374円35銭〜60,786円19銭)と転換線60,788円55銭があり、ここが一段上の壁になります。週明けの先物の水準から戻すには、まずボリンジャーバンドの-2σ58,751円70銭を上抜け、続いて1/3戻しの59,035円65銭と5月20日の安値59,292円25銭を超える必要があります。
このシナリオを支える材料は三つあります。第一に売られすぎからの戻り。金曜終値はボリンジャーバンドの-2σを大きく下回り、プライム市場の98%の銘柄が下げる投げ売りに近い1日でした。6日夜の米国ではSOX指数が4.21%反発し、日経先物も815円高で戻っています。第二にAI規制の中身が決まっていないこと。新しい議会は来年からで、来週の大手企業の決算でAI投資の計画が維持されれば、過度な警戒が和らぐ可能性があります。第三にAI・半導体以外の業績。5日はトヨタ自動車の業績予想の引き上げを受けてTOPIXがプラスで終わり、自動車・不動産・小売りに資金が入りました。来週も主要企業の決算が続きます。
■ 下値想定 55,800円:6日の安値を割り込み、4月の水準まで下げるシナリオ
下値のメドは55,800円に置きます。この水準の手前には6日の安値56,745円81銭と4月13日の安値56,232円78銭があり、その下に4月9日の安値55,763円05銭があります。6日の安値のすぐ下の56,639円で、10月6日の高値からの下落率が20%に達します。ここを割り込むと調整の深さが一段と意識され、下げが加速しやすくなります。さらに下には、3月末からの上昇の76.4%押しの55,335円48銭があります。
警戒すべき材料は主に四つです。第一にAI・半導体株の決算。10日のソフトバンクグループとコアウィーブ、12日のアプライド マテリアルズで、AI投資の計画の後退が示されれば、もう一段の下げもありえます。6日はソフトバンクグループとアドバンテストの2銘柄だけで日経平均を約666円押し下げました。第二に米国の物価。10日のCPIと13日のPPIが強ければ、12月の利上げの観測が再び強まり、ハイテク株の重荷になります。第三に需給。急落で信用取引の追い証が出たとの見方があり、戻り局面では売りが出やすくなります。第四に13日(金)のオプションSQ。日経平均VIが44台と高いなか、SQに向けて先物・オプションの売買で値動きが大きくなる可能性があります。
■ 基本シナリオ 58,300円:先物の水準を中心に、値幅の大きいもみ合い
最も可能性が高いとみるのが、58,300円前後を中心としたもみ合いです。58,300円は3月末からの上昇の61.8%押し58,290円48銭で、金曜夜の先物58,250円とCME円建て58,235円とほぼ同じ水準です。週明けは先物の水準まで戻して始まり、ソフトバンクグループの決算と米CPIを確かめるまでは、戻りを売る動きと押し目を買う動きがぶつかるというイメージです。下値には6日の安値56,746円、上値には-2σの58,752円と1/3戻しの59,036円があり、56,700円〜59,300円の範囲で方向を探りながら、10日夜のCPIと13日のSQで振れ幅が大きくなる展開を想定します。
週の流れのイメージは次のとおりです。9日(月)は先物の水準から始まり、午前に中国の10月消費者物価指数・生産者物価指数、午後に9月の景気動向指数が発表されます。国内では味の素・JX金属・古河電気工業・オリックス・三菱地所・商船三井・ソフトバンクなど175社が決算です。10日(火)は朝に日銀の10月会合の「主な意見」と9月の国際収支、午後に10月の景気ウォッチャー調査です。国内ではソフトバンクグループ・ホンダ・スズキ・フジクラ・三井金属・住友金属鉱山が決算を発表し、夜は米10月消費者物価指数(22:30)、米国でコアウィーブが決算です。11日(水)は米国がベテランズデーで債券・為替市場が休場です。国内は10月の工作機械受注、リクルートHD・ENEOS HD・日産自動車・SUMCO・レゾナックの決算があります。12日(木)は10月の国内企業物価指数で、INPEX・ブリヂストン・テルモが決算、米国ではアプライド マテリアルズとシスコシステムズが決算を発表します。13日(金)はオプションSQで、三菱UFJ・三井住友・みずほの3メガバンク、日本郵政、SMC、アシックスなど773社が決算を発表し、夜は米10月生産者物価指数(22:30)です。
物色面では、AI・半導体株に買い戻しが入るか、自動車・空運・内需株への資金の移動が続くかが焦点です。先週は空運(+6.21%)・輸送用機器(+4.93%)が上位で、非鉄金属(-20.16%)・石油(-17.61%)・鉱業(-15.48%)・海運(-13.36%)・電気機器(-12.71%)が大きく下げました。国内の主要企業の決算発表はこの週が最後の山場で、指数よりも個別の決算に反応する動きが続きそうです。
■ 来週の注目イベント
- 11/9(月):中国10月消費者物価指数・生産者物価指数(10:30)、9月景気動向指数(14:00)、ドイツ9月貿易収支、米3年国債入札。シンガポール・マレーシア市場は休場。国内は味の素・JX金属・古河電気工業・KOKUSAI ELECTRIC・オリックス・三菱地所・商船三井・ソフトバンク・マツダなどが決算。米国はコンステレーション・エナジーが決算。
- 11/10(火):9月全世帯家計調査(8:30)、日銀金融政策決定会合の主な意見(10月29〜30日分、8:50)、9月国際収支(8:50)、30年国債入札、10月景気ウォッチャー調査(14:00)、中国10月貿易収支、米10月消費者物価指数(22:30)、米10年国債入札。インド市場は休場。国内はソフトバンクグループ・ホンダ・スズキ・SUBARU・フジクラ・三井金属・住友金属鉱山・川崎重工業・りそなHDが決算。米国はコアウィーブ、英ボーダフォンが決算。RECEPTIONISTが東証グロースに新規上場。
- 11/11(水):10月マネーストック(8:50)、10月工作機械受注(15:00)、ドイツ10月消費者物価指数(確報値)。米国はベテランズデーで債券・為替市場が休場(株式市場は通常取引)。中国「独身の日」。国内はリクルートHD・ENEOS HD・出光興産・日産自動車・SUMCO・レゾナック・大和ハウス工業・鹿島・ダイフクが決算。
- 11/12(木):10月国内企業物価指数(8:50)、週間対外及び対内証券売買契約等の状況(8:50)、5年国債入札、英国7-9月期GDP(16:00)、インド10月消費者物価指数、米新規失業保険申請件数(22:30)、米10月中古住宅販売件数(13日0:00)、米30年国債入札。国内はINPEX・ブリヂストン・テルモ・明治HD・ソニーフィナンシャルG・三井住友トラストが決算。米国はアプライド マテリアルズ・シスコシステムズ、中国JDドットコム、独メルクが決算。
- 11/13(金):オプションSQ、10月投信概況(15:00)、ユーロ圏7-9月期GDP(改定値)・9月貿易収支(19:00)、米10月生産者物価指数(22:30)。国内は三菱UFJ・三井住友FG・みずほFG・日本郵政・ゆうちょ銀行・第一ライフ・SMC・アシックス・楽天グループ・ニトリHDなど773社が決算。
- 週末:15日(日)から東南アジア諸国連合(ASEAN)関連首脳会議(フィリピン、17日まで)。期間中はFRBの副議長・理事・ニューヨーク連銀総裁の講演が相次ぎます。COP31(トルコ)は9日から20日まで開かれます。
- 決算:国内ではソフトバンクグループ(10日)が最大の注目です。6日は1銘柄で日経平均を約349円押し下げました。米国ではコアウィーブ(10日)とアプライド マテリアルズ(12日)がAIインフラ投資の先行きを占う決算です。13日の3メガバンクは、日銀の利上げ観測のなかでの業績の伸びが焦点になります。
■ 戦略・スタンス
来週は「6日の安値56,746円を守れるかを確かめつつ、10日のソフトバンクグループ決算と米CPIを通過するまで、戻りを追いかけない」を基本スタンスとします。週明けは先物が現物を815円上回っており、上に窓を開けて始まる可能性が高い状況です。ただ日経平均VIは44台と高く、先週は4営業日すべてで取引時間中の値幅(高値と安値の差)が900円を超え、4日は3,075円、6日は3,629円に達しました。
具体的な組み立ては次の4点です。①半導体株はソフトバンクグループ・コアウィーブ・アプライド マテリアルズの決算を見てから。SOX指数は先週12.15%下げ、5週続けて下落しています。②TOPIXと騰落銘柄数を併せて見る。5日は日経平均が1.79%下げてもTOPIXは1.16%上がり、プライムの約73%が上昇しました。6日のような全面安が続くのか、5日のように売りが値がさのAI・半導体株に集中する形に戻るのかを見極めます。③銀行株は米CPIと3メガバンクの決算で判断。米国の金利と日銀の利上げ観測の両方が手がかりになります。④原油関連は中東次第。先週は外交進展の期待で石油・鉱業・海運が大きく下げ、空運が上がりました。協議が崩れれば逆に振れます。
リスク管理では三点。第一に夜間のイベントです。10日夜の米CPI、12日夜のアプライド マテリアルズの決算、13日夜の米PPIは、いずれも東京の取引がない時間に結果が出るため、翌朝の寄り付きで一度に織り込まれます。第二に寄与度の偏り。6日はソフトバンクグループとアドバンテストの2銘柄で約666円、ファーストリテイリングと東京エレクトロンを加えた4銘柄で約1,162円を動かしました。少数の値がさ株の値動きで指数が千円単位で振れる前提で臨みます。第三に13日のSQ。SQ前後は先物・オプションの売買で値動きが荒くなりやすく、金曜の持ち越しは翌週の窓のリスクも伴います。
最後に中期の視点を添えます。日経平均は10月6日の高値から18.88%下げ、200日移動平均(61,964円)も4,529円下回りました。前週まで支えになっていた長期の上昇基調の目安を割り込み、短期だけでなく中期の上昇基調も崩れた状態です。一方で、金曜終値はボリンジャーバンドの-2σを大きく下回り、3月末からの上昇の2/3押し(57,305円)の近くまで下げています。売られすぎからの戻りで6万円台と200日線を取り戻せるか、それとも4月の安値水準まで調整を深めるか。来週はこの分かれ目を、AI関連の決算と米国の物価統計で確かめる5日間になります。
チャート(TradingView)
日経225(INDEX:NKY)・ドル円(FX:USDJPY)・S&P 500(FOREXCOM:SPXUSD)の主要チャートです。本文の数値と合わせてご確認ください。
免責事項:本記事は情報提供のみを目的としたものであり、特定の銘柄や取引手法を推奨するものではありません。記載した数値は執筆時点で確認できた公開情報に基づいていますが、正確性・完全性を保証するものではありません。想定レンジやシナリオは筆者の分析であり、将来の値動きを保証するものではありません。投資判断は必ずご自身の責任と判断で行ってください。
コメント