① 先週末の日本市場の動向(9/18)
東京市場は9月18日(金)を最後に3連休に入っているため、ここは日曜版の要約です。9月18日の日経平均は882円70銭高(+1.38%)の65,018円95銭で3日続伸し、9月10日以来となる6万5,000円台を回復しました。高値は65,436円57銭、売買代金は10兆3,969億円。昼休み中に日銀が政策金利を1.0%程度から1.25%程度へ引き上げ、審議委員2人が反対票を投じたことで「ハト派的な利上げ」と受け止められ、後場に上げ幅を広げています。
ただし中身は偏っていました。TOPIXは-0.07%の4,091.14と小幅安で、東証プライムは値上がり509・値下がり998。アドバンテスト(+436円86銭)と東京エレクトロン(+215円21銭)の2銘柄で上げ幅の約74%を占めました。週間では日経平均が+1,007円61銭(+1.57%)と3週ぶりに反発し、TOPIXも+1.56%。週を通すと東証プライムの86%の銘柄が上昇し、33業種中26業種が値上がりしています。上位と下位は次のとおりです。
| セクター(東証33業種) | 週間騰落率 | コメント |
|---|---|---|
| サービス業 | +6.75% | 33業種で最上位。エアトリ・リクルートHD・UTグループ |
| 医薬品 | +4.10% | ネクセラファーマ・栄研化学・富士製薬工業 |
| 電気機器 | +3.32% | メイコー・日本電波工業・レーザーテック |
| 海運業 | +2.96% | 日本郵船・川崎汽船・商船三井 |
| ガラス・土石製品 | +2.78% | 日東紡・ノリタケカンパニー・東海カーボン |
| 石油・石炭製品 | -0.49% | 前週+7.79%の反動。原油の続落で上げが剥落 |
| 電気・ガス業 | -0.62% | 金曜の業種別下落トップ |
| 銀行業 | -0.73% | 反対2票で利上げペース加速観測が後退 |
| 証券・商品先物 | -2.05% | 33業種で最下位 |
※東証33業種指数の2026年9月11日終値から9月18日終値までの騰落率(株探の業種別指数日足より筆者が算出、株探「週間ランキング【業種別騰落率】」と一致を確認)。上位5業種と下位4業種を抜粋。全33業種は日曜版に掲載しています。
② 米国市場の動向(9/21・9/22)
東京が休んでいた2日間、米国市場はAI・半導体株が主導する上昇となりました。まず21日(月)はダウ平均が366.19ドル高の52,048.83ドル、S&P500が114.20ポイント高(+1.49%)の7,764.70、ナスダック総合が599.55ポイント高(+2.26%)の27,122.09と主要3指数がそろって上昇し、ナスダックは最高値を更新しました。ナスダック100は+838.18ポイント(+2.83%)の30,482.35、SOX指数は+511.48ポイント(+4.29%)の12,433.17です。
押し上げた材料は二つあります。一つは原油安です。トランプ大統領が国連総会の機会にイランとの会合に前向きな姿勢を示し、米国とイランの戦闘終結に向けた協議が進むとの観測から原油が大きく下落しました。長期金利も低下し、米10年債利回りは4.952%(前日比-5.3bp)と5%台から後退しています。もう一つはAIへの期待の再燃です。メタ・プラットフォームズの新しいAIエージェント「ミューズ」が米国のモバイルアプリランキングで首位となるなど好評で、メタは+11.33%。AIエージェントの普及が半導体需要を押し上げるとの見方からインテルは+12.13%、AMDも上昇しました。また、米中首脳会談を前に行われた米財務長官と中国の副首相によるAI・貿易・投資の協議について、米側が「非常に成功した」と評価し、中国側も良好な見解を示したと伝わっています。
22日(火)はまちまちでした。ダウ平均は185.14ドル安の51,863.69ドルと反落し、S&P500は0.06ポイント安の7,764.64とほぼ横ばい。一方でナスダック総合は122.18ポイント高の27,244.28と2日連続で最高値を更新し、SOX指数も+256.65ポイント(+2.06%)の12,689.82と続伸しました。ダウが売られたのは、FOMCの年内追加利上げ観測が根強く、長期金利の上昇が意識されたためです。業種では銀行とエネルギーが下落し、メタのAIエージェントが既存の金融サービスの競争環境を変えるとの警戒から、証券・銀行株が軟調でした。
22日の経済指標は弱めでした。米9月リッチモンド連銀製造業指数は-2(予想+2、8月+4)と予想外のマイナスで、9月フィラデルフィア連銀非製造業活動は-22.0(予想-8.7、8月-10.6)と大きく悪化しています。ADPの週次雇用統計(4週平均)は+2万人でした。同日の米2年国債入札は最高落札利回り4.787%(WI 4.785%)、応札倍率2.63倍(前回2.60倍)で、需要はやや低調と受け止められました。地区連銀総裁からは「追加利上げが必要となる可能性が高い」「インフレ緩和には時間がかかる」との発言が続き、FRBの引き締め姿勢そのものは変わっていません。
9月18日終値と比べた連休中2日間の変化をまとめると、ダウ+181.05ドル(+0.35%)、S&P500+114.14(+1.49%)、ナスダック総合+721.73(+2.72%)、ナスダック100+1,088.23(+3.67%)、SOX+768.13(+6.44%)です。ダウはほぼ横ばい、ハイテクと半導体だけが大きく上がったという形で、これは日本株でいえばアドバンテスト・東京エレクトロンなど寄与度の大きい半導体株に直結する組み合わせです。恐怖指数(VIX)は21日14.87、22日は14.21(-0.66)と一段と低下しました。
③ 時間外取引・日経先物の状況
連休中の日経平均の「居場所」を示すのがシカゴ日経平均先物です。21日は円建て66,400円(大阪取引所終値比+1,300円)、ドル建て66,465円(同+1,365円)。22日は円建て66,970円(同+1,870円)、ドル建て67,020円(同+1,920円)と、2日続けて上げ幅を広げました。ここでいう大阪取引所終値は9月18日の日中終値65,100円です。
東京の現物終値と比べると、円建て66,970円は65,018円95銭を1,951円05銭(+3.00%)上回ります。9月18日夜の大取ナイトセッション(64,900円)から見れば2,070円高です。東京は3日間の米国株高をまだ一切織り込んでいないので、24日(木)の寄り付きは大きな窓を開けて始まる可能性が高いとみるのが自然です。9月23日のアジア時間には、Yahoo Financeのドル建て日経先物が66,855円前後で推移しており、22日の水準からは大きく崩れていません。
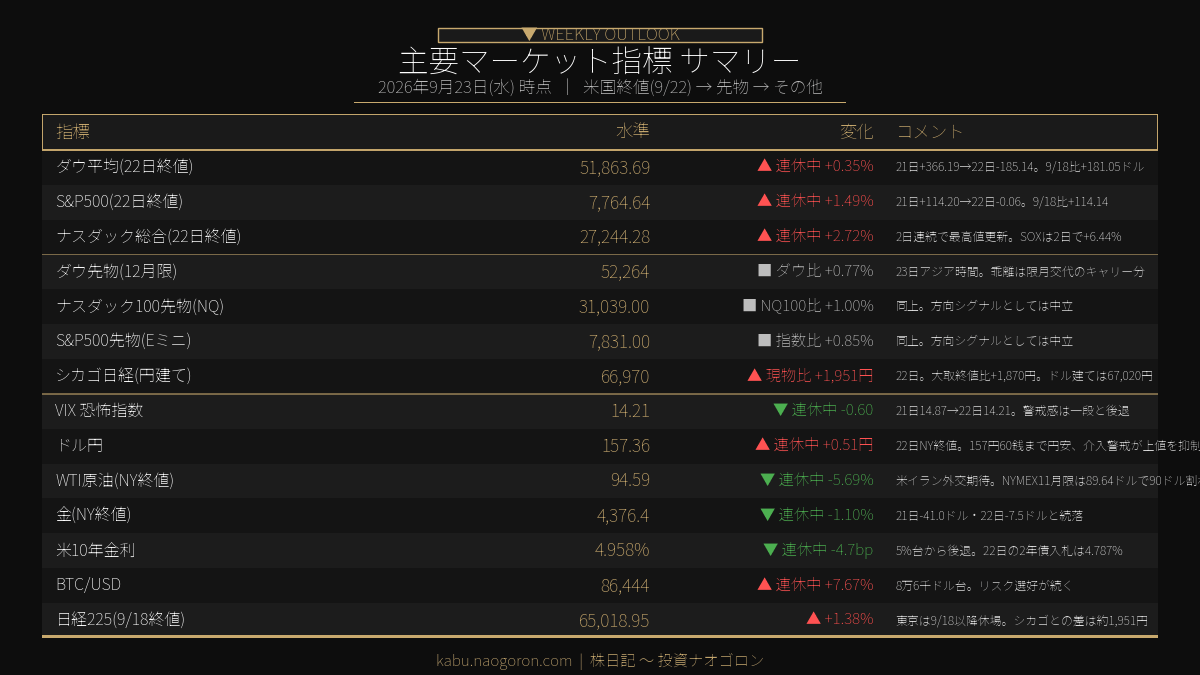
米株先物は、日曜版で指摘した限月交代の影響が引き続き乗っています。23日アジア時間のダウ先物は52,264(現物比+400、+0.77%)、ナスダック100先物は31,039.00(同+306.60、+1.00%)、S&P500先物は7,831.00(同+66.36、+0.85%)。9月18日に期近が12月限へ移ったため、現物比0.8〜1.0%程度の上乗せは金利と配当の差(キャリー)によるもので、週明けの方向を示すシグナルとしては中立と読みます。下表・下図のグレー表示はこのためです。一方シカゴ日経は、東京の現物がそもそも3日間止まっているので、現物比の乖離は「日本株の出遅れ」とそのまま読んで差し支えありません。
為替は円安が小幅に進みました。ドル円は21日のNY市場で157円17銭から157円53銭へ、22日は157円07銭から157円60銭まで上昇し157円36銭で引けています。FOMCの年内利上げ観測からドル買いが優勢ですが、円安是正介入への警戒から上値は限定的でした。東京不在の連休中は介入が入りやすいとの見方もあり、通貨オプション市場では円コール(円高方向)の買いが強まっています。
| 指標 | 水準 | 変化 | コメント |
|---|---|---|---|
| ダウ平均(22日終値) | 51,863.69ドル | 連休中 +0.35% | 21日+366.19→22日-185.14 |
| S&P500(22日終値) | 7,764.64 | 連休中 +1.49% | 21日+114.20→22日-0.06 |
| ナスダック総合(22日終値) | 27,244.28 | 連休中 +2.72% | 2日連続で過去最高値を更新 |
| ナスダック100(22日終値) | 30,732.40 | 連休中 +3.67% | 21日+2.83%・22日+0.82% |
| SOX指数(22日終値) | 12,689.82 | 連休中 +6.44% | 21日+4.29%・22日+2.06% |
| ダウ先物(12月限) | 52,264 | ダウ比 +0.77% | 23日アジア時間。乖離は限月交代のキャリー分 |
| ナスダック100先物(NQ) | 31,039.00 | NQ100比 +1.00% | 同上 |
| S&P500先物(Eミニ) | 7,831.00 | 指数比 +0.85% | 同上 |
| シカゴ日経(円建て) | 66,970円 | 現物比 +1,951円 | 22日。大取終値比+1,870円。21日は66,400円 |
| シカゴ日経(ドル建て) | 67,020円 | 大取終値比 +1,920円 | 21日は66,465円 |
| VIX(恐怖指数) | 14.21 | 連休中 -0.60 | 21日14.87→22日14.21 |
| ドル円 | 157.36円 | 連休中 +0.51円 | 22日NY終値。一時157円60銭 |
| WTI原油(NY終値) | 94.59ドル | 連休中 -5.69% | NYMEX11月限は89.64ドルで90ドル割れ |
| 金(NY終値) | 4,376.4ドル | 連休中 -1.10% | 21日-41.0・22日-7.5ドル |
| 米10年債利回り | 4.958% | 連休中 -4.7bp | 21日4.952%→22日4.958% |
| BTC/USD | 86,444ドル | 連休中 +7.67% | 23日アジア時間 |
| 日経225(9/18終値) | 65,018.95円 | +1.38% | 東京は9/18以降休場 |
※米国3指数・米10年債利回り・WTI・金・VIX・シカゴ日経の値は株探「米国市場データ」(9月21日・22日)、同「シカゴ日経平均先物」の記載に基づきます。連休中の変化は9月18日終値との比較です。米株先物・BTCは9月23日のアジア時間(Yahoo Finance)の値です。ドル円は22日のNY終値です。
④ 連休中の国際情勢ハイライト
| 項目 | リスクレベル | 状況・影響 |
|---|---|---|
| 米中首脳会談(9/24) | 高 | 米ワシントンで開催、日本時間24日夜。事前協議は米側が「非常に成功」と評価 |
| 日米首脳会談(9/23未明) | 中 | 国連総会に合わせNYで開催。AI・半導体・重要鉱物での協力と同盟深化を確認 |
| 米イラン外交・原油 | 中〜高 | 協議進展の観測でWTIは90ドル割れ。一方イランはホルムズ海峡の通航規制を検討 |
| FRBの引き締め姿勢 | 中〜高 | 地区連銀総裁から追加利上げ支持の発言が相次ぐ。米10年債は4.958% |
| 円安と介入警戒 | 中 | 157円台半ば。東京不在の連休中は介入警戒が強い |
| 欧州景気 | 中 | ユーロ圏9月消費者信頼感は6月以来の低水準 |
■ 日米首脳会談 — 米中首脳会談の前に「中国をめぐる認識」を共有
日本時間9月23日未明、ニューヨークを訪問中の高市首相がトランプ大統領と会談しました。国連総会に合わせた会談で、24日に予定される米中首脳会談の直前というタイミングでした。トランプ大統領は日本の産業が非常に好調だと述べ、高市首相はAIや半導体、重要鉱物などで日米の協力がすでに進んでいると指摘したうえで、同盟をさらに深化させたいと表明しました。高市首相は最近の内閣改造で、米国のカウンターパートとなる外交・財政経済・エネルギー・防衛の主要閣僚を留任させたことも説明し、日米関係の継続性を強調しています。会談の後半は非公開でした。
株式市場への含意は、米中が接近する局面でも、日本がAI・半導体のサプライチェーンの側に明確に位置づけられていることが確認された点です。米中首脳会談で半導体の輸出規制や関税が緩む方向に動いた場合でも、日本の半導体製造装置・素材メーカーが外されるのではなく、協力の枠組みの中にいることは、関連株にとって支えになります。
■ 米中首脳会談(9/24) — 東京再開の日の夜に開催
来週最大の外部材料は、9月24日(木)に米ワシントンで予定される米中首脳会談です。開催は日本時間24日の夜で、東京の取引時間中には結果が出ません。したがって会談の中身を東京市場が織り込むのは25日(金)になります。会談を前に、米財務長官と中国の副首相がAI・貿易・投資について協議し、米側は「非常に成功した」と評価、中国側も良好な見解を示しました。AIが議題のひとつとされており、連休中の半導体株高にはこの期待も含まれています。ウクライナ大統領はトランプ大統領に対し、ロシア問題を習国家主席との会談で提起するよう求めたと伝わっています。
■ 米イランと原油 — 90ドル割れ、ただしホルムズ海峡は不透明
原油は連休中に大きく下げました。NYMEXのWTI先物11月限は21日に3.64ドル安(-3.81%)の92.02ドル、22日に2.73ドル安(-2.96%)の89.64ドルと続落し、節目の90ドルを割り込みました。株探の「NY(WTI)原油」も9月18日の100.30ドルから22日は94.59ドルです。米国とイランの戦闘終結に向けた外交交渉が進み、ホルムズ海峡を通じたエネルギー輸送が正常化に向かうとの観測が売りを誘いました。原油安は長期金利の低下を通じてハイテク株の支えになっています。
ただし海峡そのものはまだ正常化していません。イランは、ホルムズ海峡を許可なく通航する船舶を拘束し、積み荷価格の20%に相当する罰金を科す方針を検討していると伝わりました。国会で審議中の法案の一部で、成立には本会議の採決などが必要です。22日時点の暫定データでは、前日の商品輸送船の通航はわずか2隻でした。外交期待で下げた原油は、交渉が停滞すれば戻りも速い点に注意が必要です。
■ FRBと米金利 — 利上げ観測は消えていない
米10年債利回りは18日の5.005%から21日に4.952%、22日は4.958%と5%台から後退しました。ただしFRBの姿勢は変わっていません。22日には地区連銀総裁から「FRBは追加利上げが必要となる可能性が高い」、「インフレ緩和には時間がかかる」といった発言が相次ぎ、先週のFOMCでの利上げを支持したとの発言も出ています。連休明けの東京は、23日の米5年債入札と米9月PMI速報値(22時45分)、24日の米7年債入札の結果を受けて金利がどう動くかにも左右されます。
※本稿では特定の個人による相場見通しや予想レンジの引用は行わず、公表された指標・発言・報道と、筆者が確定日足から算出したテクニカル水準のみを根拠としています。
⑤ 9月24日(木)・25日(金)の日本市場の見通し
前提を確認します。東京市場は24日(木)に再開し、立会は25日(金)までの2営業日です。24日の寄り付きは、米国の21日・22日・23日の3営業日分をまとめて織り込みます。本稿の執筆時点(23日午前)では23日の米国市場はまだ開いていないため、本稿のレンジは22日までの情報に基づくものです。
■ 日曜版のレンジから何を変えたか
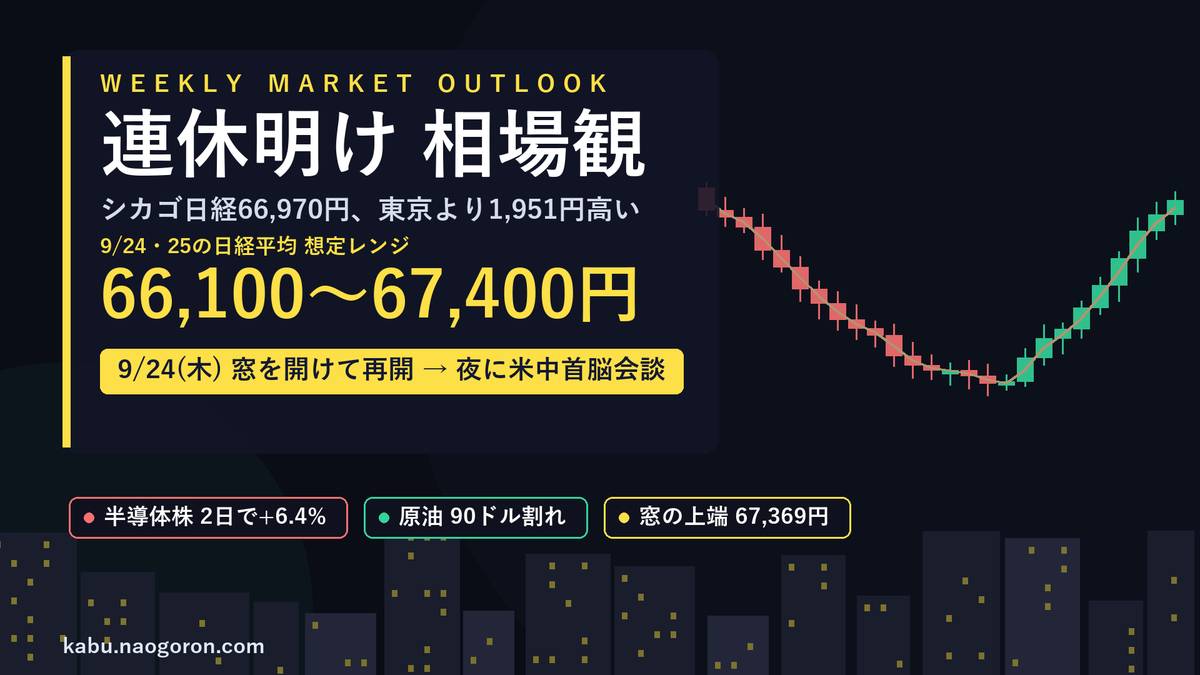
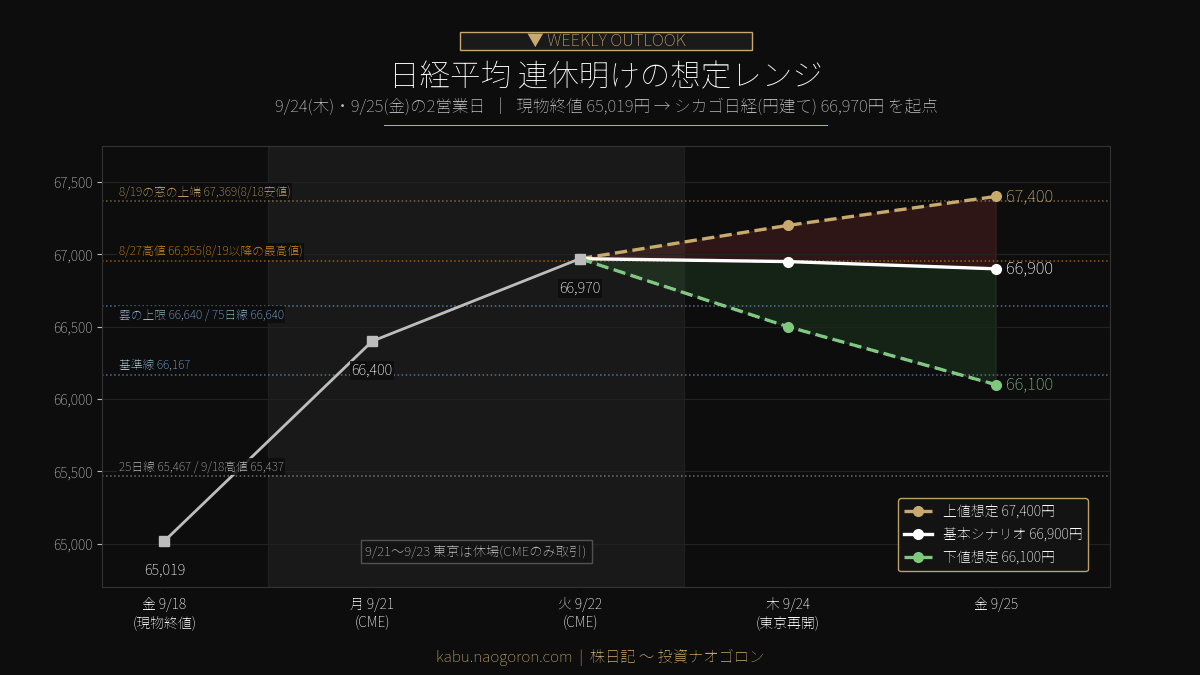
9月20日の日曜版では、上値65,900円/基本65,000円/下値64,000円を想定していました。起点は金曜終値65,018円95銭と大取ナイト64,900円です。しかし連休中にシカゴ日経が66,970円まで上昇し、日曜版の上値想定65,900円を1,070円上回ったため、起点そのものを置き直す必要があります。本稿では起点をシカゴ日経(円建て)66,970円に移し、上値67,400円/基本66,900円/下値66,100円に引き上げます。金曜終値比では+2,381円(+3.66%)/+1,881円(+2.89%)/+1,081円(+1.66%)、シカゴ日経比では+430円/-70円/-870円で、下方向を厚くとっています。理由は、23日の米国市場がまだ未確定であること、そして大きな窓を開けて始まった相場は窓を埋めにいく動きが出やすいことです。
■ テクニカルの地図 — 66,970円は「雲の上」かつ「8月19日の窓の中」
一目均衡表の雲は、先行スパン1((転換線+基準線)÷2)と先行スパン2(過去52営業日の高値と安値の平均)を26営業日先に描いた帯で、株価が雲より上なら雲の上限が下値の支え、下なら雲の下限が上値の抵抗になると読みます。24日時点の雲は65,592円21銭〜66,640円32銭で、9月18日の終値はその下にありました。ところがシカゴ日経66,970円は雲の上限を329円68銭上回ります。つまり24日に66,900円前後で寄り付けば、日経平均は雲の中を通らずに一気に雲の上へ出ることになります。雲の上限66,640円32銭は75日移動平均66,640円33銭とほぼ同じ値で、7月29日安値から8月14日高値までの上昇に対する3分の1押し66,555円13銭もすぐ下にあります。
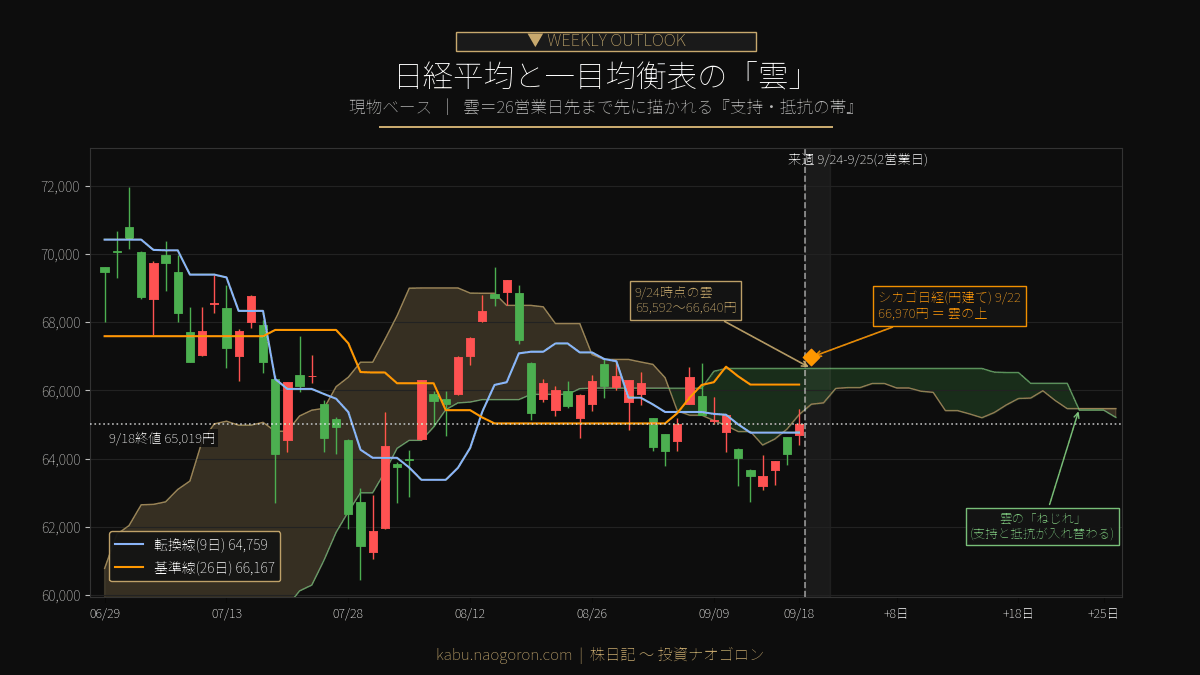
上を見ると、66,970円のすぐ下には8月27日高値66,954円69銭があります。8月19日以降の最高値で、ここ1カ月の上値の天井です。そしてさらに上には、8月19日に空けた下向きの窓があります。8月18日の安値67,368円96銭と8月19日の高値66,833円51銭の間で、この窓はまだ埋まっていません。シカゴ日経66,970円は、ちょうどこの窓の中に位置しています。窓の上端67,369円を超えると、8月18日終値67,460円73銭、8月12日終値67,524円06銭と、8月中旬の高値圏に戻ることになります。
下を見ると、24日の寄り付きで開く窓は9月18日の高値65,436円57銭から始まります。その途中に基準線66,167円21銭、25日移動平均65,466円51銭があり、窓の半値(65,437円と66,970円の中間)は66,203円です。ボリンジャーバンド(25日)は+1σが66,743円32銭、+2σが68,020円14銭。66,970円は+1σを上回り、+2σまでは1,050円の余地がある位置です。
■ 上値想定 67,400円:8月19日の窓を埋めるシナリオ
上値のメドは8月19日の窓の上端67,368円96銭(8月18日安値)を埋めた水準です。条件は、23日の米国市場で半導体株の上昇が続くことと、24日夜の米中首脳会談への期待が崩れないこと。連休中のSOX指数+6.44%は、アドバンテストや東京エレクトロンにとって大きな追い風で、9月18日にこの2銘柄だけで日経平均を652円押し上げたことを考えると、指数は少ない銘柄で大きく動く状態にあります。一方で、窓を埋めた先の67,460円〜67,524円は8月中旬の終値が並ぶ売り圧力の強い価格帯で、25日は中国・韓国・台湾の市場が休場になりアジアの売買も薄くなるため、2営業日でそれ以上を追うのは難しいとみて67,400円で止めています。
■ 基本シナリオ 66,900円:窓を開けて寄り付き、8月27日高値の前後でもみ合い
最も可能性が高いとみるのは、シカゴ日経の水準近くで寄り付き、8月27日高値66,954円69銭の前後で方向を探る展開です。シカゴ日経の円建て66,970円とドル建て67,020円、23日アジア時間のドル建て66,855円前後が、いずれもこの価格帯に集まっています。24日は米中首脳会談を夜に控えて様子見になりやすく、25日に会談の結果を受けて動く、という2日間の形を想定しています。国内の材料は24日の8月食品スーパー・コンビニ売上高、25日の8月百貨店・スーパー売上高など小粒で、相場を動かすのは米国と米中関係です。
■ 下値想定 66,100円:窓の半分を埋めるシナリオ
下値のメドは基準線66,167円21銭の直下、66,100円です。窓の半値66,203円を割り込み、雲の上限・75日線(66,640円)と3分の1押し(66,555円)をいずれも下回った水準になります。ここに至るのは、23日の米国市場で金利が再び上昇して半導体株が反落する、米中首脳会談に向けた期待が後退する、イランとの交渉が停滞して原油が急反発する、連休中に円安是正の為替介入が入る、のいずれかが起きた場合です。窓を全部埋めるケース(65,437円まで)もありえますが、2営業日のうちにそこまで戻すには米国株の大幅な反落が必要で、本稿のレンジ外としました。
■ 2日間の注目イベント
- 9/23(水・東京休場):欧州9月PMI速報値(独16:30、ユーロ圏17:00、英17:30)、米MBA住宅ローン申請指数(20:00)、米9月PMI速報値(22:45)、米週間石油在庫統計(23:30)、FRB理事の講演(23:05)、米5年国債入札、南アフリカ・インドネシア中銀の政策金利。
- 9/24(木・東京再開):8月食品スーパー売上高(13:00)、8月コンビニ売上高(14:00)、独9月Ifo景況感指数(17:00)、米新規失業保険申請件数・米4-6月期経常収支(21:30)、米8月新築住宅販売件数(23:00)、スイス・スウェーデン・ノルウェー・メキシコの各中銀、米7年国債入札、米中首脳会談(米ワシントン、日本時間夜)。コストコ決算。韓国・南アフリカ市場は休場。
- 9/25(金):BIS国際資金取引統計(8:50)、8月外食・全国スーパー・百貨店売上高(14:00〜14:30)、独10月GfK消費者信頼感(15:00)、米8月耐久財受注(21:30)、米9月ミシガン大学消費者態度指数・確報値(23:00)。中国・韓国・台湾市場は休場。レイヤードが東証スタンダードに新規上場。
■ 戦略・スタンス
2日間の基本スタンスは「窓を開けた寄り付きを追いかけず、窓の中での値動きを確認する」です。シカゴ日経と現物の差1,951円は、連休中の情報をまとめて反映するもので、寄り付き直後が最も割高になりやすい局面でもあります。具体的には、①半導体株は寄り付きの窓の大きさを見てから。連休中のSOX+6.44%がすでに価格に入った状態で始まります。②米中首脳会談の結果は25日に織り込むため、24日に期待だけで買い上がるのは避けたいところです。③石油・資源株は原油の90ドル割れで逆風、一方で空運など燃料コストの下がるセクターには追い風です。④銀行・証券は米国で金融株が売られた流れを受けやすく、日銀の「ハト派的利上げ」と合わせて上値が重い可能性があります。
中期の視点では、日曜版で「分岐点」とした半値押し65,029円・25日線65,467円・雲の下限65,592円の帯を、東京が休んでいる間に上へ抜けたことになります。雲の上限66,640円(=75日線)を終値で維持できれば、8月からの調整は「押し目」で終わった可能性が高まる一方、窓を埋めて雲の中に戻るようなら、連休中の上昇は一時的だったと判断することになります。25日の大引けで、どちら側にいるかを確認してください。
チャート(TradingView)
日経225(INDEX:NKY)・ドル円(FX:USDJPY)・S&P 500(FOREXCOM:SPXUSD)の主要チャートです。
免責事項:本記事は情報提供のみを目的としたものであり、特定の銘柄や取引手法を推奨するものではありません。記載した数値は執筆時点で確認できた公開情報に基づいていますが、正確性・完全性を保証するものではありません。想定レンジやシナリオは筆者の分析であり、将来の値動きを保証するものではありません。投資判断は必ずご自身の責任と判断で行ってください。
コメント