① 先週末の日本市場の動向(10/30)
先週末30日(金)の東京市場は大きく下げました。日経平均は前日比1,369円36銭安(-2.12%)の63,290円11銭で、4日ぶりの反落です。前日の米国引け後に発表されたアマゾンとインテルの決算が市場予想に届かず、両社の株価が時間外取引で急落したことを受けて、始値は315円10銭安の64,344円37銭。AI・半導体関連株への売りが電子部品や機械株にも広がり、安値は62,711円42銭と一時1,948円安まで下げました。後場はやや下げ幅を縮め、安値から578円戻して引けています。プライム市場の売買高は24億9,911万株、売買代金は8兆4,659億円でした。
ただ、下げたのは主に値がさの半導体株です。東証プライムの値上がりは807銘柄(全体の約51%)、値下がりは714銘柄と、値上がり銘柄のほうが多くなりました。TOPIXは38.21ポイント安(-0.95%)の3,965.07で、日経平均の下落率の半分以下です。寄与度ではアドバンテストが約468円、東京エレクトロンが約263円の押し下げで、2銘柄だけで約731円になります。ソフトバンクグループ(約230円)、インテルを主要顧客とするイビデンはストップ安で約202円の押し下げでした。一方、ファーストリテイリングが約125円、コナミグループが約116円押し上げ、リクルートHDやバンダイナムコHDなども上がりました。業種別では空運・海運・陸運が上昇し、非鉄金属・電気機器・ガラス土石製品が下げています。
日銀は昼休みに政策金利の据え置きを発表しました。市場予想どおりで、株価への影響は限られました。ただ、同時に公表した経済・物価情勢の展望(展望レポート)で「消費者物価の基調的な上昇率は2%の物価安定の目標とおおむね整合的な水準」との見方を示し、2027年度の物価見通しを引き上げています。保有するETFの売却額を年間3,300億円程度から8,600億円程度へ増やす方針も伝わりました。投資家の警戒度を示す日経平均VIは33.82で、前日比+8.02と大きく上昇しています。前日29日には25.80まで下がっていましたが、1日で通常のレンジとされる20〜30を再び上回りました。前週末(38.25)よりは4.43ポイント低い水準です。
■ 先週1週間の流れ — 3日続伸のあと、金曜に1,369円安
26日(月)は503円51銭安(-0.80%)の62,189円65銭と3日続落しました。前週末の米国株安の流れを引き継ぎ、AI・半導体株を中心に売られています。安値は62,094円34銭で、これが週の安値です。
流れが変わったのは27日(火)の1,078円72銭高(+1.73%)、63,268円37銭です。前日の米国で主要3指数がそろって上がり、SOX指数も2.82%上昇しました。米アンソロピックが新規株式公開(IPO)に向けた目論見書を公開したことが、日米でAIインフラに関わる企業の株価を押し上げています。それまで下げを主導してきたAI・半導体株に買い戻しが入りました。
28日(水)は685円82銭高(+1.08%)の63,954円19銭と続伸です。韓国のSKハイニックスの7-9月期の営業利益が前年同期の7倍超と市場予想を上回り、韓国株が急騰したことが追い風になりました。アドバンテストと東京エレクトロンの2銘柄で約440円押し上げています。29日(木)は705円28銭高(+1.10%)の64,659円47銭と3日続伸しました。前日の米国でFOMCが予想どおり政策金利を据え置き、半導体株が上がったうえ、通期の業績予想を引き上げたアドバンテスト1銘柄で約453円押し上げました。アルファベットの決算が市場予想を下回ったことや、韓国株の下落で一時マイナスに沈む場面もありましたが、後場に切り返しています。TOPIXの構成銘柄入れ替えに伴う売買で、売買代金は13兆8,657億円に膨らみました。そして30日(金)は冒頭のとおり大幅反落です。
1週間を通すと、日経平均は前週末(10月23日)の62,693円16銭から+596円95銭(+0.95%)で、3週ぶりの上昇です。週の高値は29日の64,831円29銭、安値は26日の62,094円34銭で、値幅は2,736円95銭。前週の3,942円02銭からは縮みました。一方、TOPIXは3,965.81から3,965.07へ-0.74ポイント(-0.02%)とわずかに下げ、3週続落です。NT倍率は15.81から15.96へ上昇し、前週とは逆に日経平均がTOPIXより強い1週間でした。ただ、東証プライム1,546銘柄の週間騰落は値上がり535、値下がり998、変わらず他13で、値下がり銘柄が値上がり銘柄の約1.9倍です。指数の上昇は値がさの半導体株に支えられたもので、相場全体の買いは広がっていません。
需給面では、東証が29日に発表した10月第3週(19日〜23日)の投資部門別売買動向で、海外投資家は現物を244億円買い越し(2週ぶり)ました。前の週は3,654億円の売り越しでした。年金の動向を映すとされる信託銀行は2,242億円の売り越し(3週連続)、個人投資家は716億円の売り越し(4週ぶり)です。個人の内訳は現物が1,389億円の売り越し、信用取引が672億円の買い越しでした。日経平均が2,631円下げた週に、海外投資家の現物の売りは止まった形です。
セクター別では東証33業種のうち値上がりは17業種、値下がりは16業種でした。値上がり率トップは海運業の+6.04%で、中東情勢の緊迫で商船三井・日本郵船・川崎汽船が買われました。2位は鉱業の+4.86%で原油高を受けたINPEX、3位は空運業の+4.34%です。前週-6.24%だった銀行業も+4.21%と大きく戻しています。下落率トップは機械の-2.45%、続いて電気機器-2.32%、食料品-1.58%、その他製品-1.57%、非鉄金属-1.40%でした。非鉄金属は4週連続の値下がりですが、前週までの3週連続の最下位からは抜けています。以下は東証33業種指数の10月30日終値の10月23日終値に対する騰落率です。
| セクター(東証33業種) | 週間騰落率(%) | コメント(代表銘柄) |
|---|---|---|
| 海運業 | +6.04% | 33業種で最上位。商船三井・日本郵船・川崎汽船 |
| 鉱業 | +4.86% | INPEX・石油資源開発・日鉄鉱業 |
| 空運業 | +4.34% | ANAHD・JAL |
| 銀行業 | +4.21% | プロクレアHD・四国銀行・清水銀行。前週は-6.24% |
| ガラス・土石製品 | +1.58% | MARUWA・住友大阪セメント・東洋炭素 |
| 証券・商品先物 | +1.16% | 野村HD・SBIグローバルアセット・水戸証券 |
| 化学 | +0.98% | ハリマ化成G・積水化成品・大日本塗料 |
| 保険業 | +0.68% | ライフネット生命・かんぽ生命・アドバンスクリエイト |
| サービス業 | +0.67% | 早稲田アカデミー・HUグループ・オリエンタルランド |
| 情報・通信業 | +0.51% | フリービット・コナミG・さくらインターネット |
| 精密機器 | +0.47% | セイコーG・松風・リガクHD |
| 小売業 | +0.36% | サイゼリヤ・SRSHD・ノジマ |
| 卸売業 | +0.33% | 東京産業・ミスミG・メディパル |
| 医薬品 | +0.32% | ネクセラファーマ・ペプチドリーム・武田薬品 |
| 陸運業 | +0.29% | 西日本鉄道・センコーGHD・西武HD |
| その他金融業 | +0.14% | プレミアG・東京センチュリー・オリックス |
| 石油・石炭製品 | +0.04% | ENEOS・コスモエネHD。値上がり17業種の末尾 |
| 鉄鋼 | -0.01% | 愛知製鋼・合同製鉄・共英製鋼 |
| 倉庫・運輸関連 | -0.24% | 中央倉庫・安田倉庫・エーアイテイー |
| ゴム製品 | -0.30% | バンドー化学・藤倉コンポジット・横浜ゴム |
| 水産・農林業 | -0.40% | ユキグニファクトリー・Umios・ホクト |
| 繊維製品 | -0.44% | ゴールドウイン・セーレン・TSIHD |
| 金属製品 | -0.47% | ニッパツ・横河ブリッジHD・パイオラックス |
| 輸送用機器 | -0.65% | エクセディ・フタバ産業・日本車両 |
| 建設業 | -0.78% | トーエネック・関電工・タマホーム |
| 不動産業 | -0.83% | グッドコムアセット・ディア・ライフ・AndDo |
| パルプ・紙 | -0.96% | トーモク・レンゴー・中越パルプ |
| 電気・ガス業 | -0.96% | 東京電力HD・沖縄電力・中部電力 |
| 非鉄金属 | -1.40% | アーレスティ・住友電工・古河電工。4週連続の値下がり |
| その他製品 | -1.57% | 萩原工業・キングジム・小松ウオール |
| 食料品 | -1.58% | 丸大食品・ファーマフーズ・日本甜菜製糖 |
| 電気機器 | -2.32% | 富士通・スタンレー電気・東光高岳 |
| 機械 | -2.45% | 33業種で最下位。栗田工業・アマノ・小森コーポ |
※週間騰落率は東証33業種指数の2026年10月23日終値から10月30日終値までの変化率(株探の業種別指数日足より筆者が算出)。33業種すべてを掲載しています。自前集計の騰落率と順位、値上がり17業種・値下がり16業種という内訳は、株探「週間ランキング【業種別騰落率】」(10月30日)の記載と一致することを確認しました。代表銘柄は同ランキングの記載(値上がり業種は上昇率上位、値下がり業種は下落率上位の銘柄)に基づきます。
② 米国市場の動向(10/30)
30日(金)の米国市場は3指数そろって大きく下げました。ダウ工業株30種平均は572.25ドル安(-1.09%)の51,770.31ドルと続落、S&P500は140.32ポイント安(-1.82%)の7,580.07、ナスダック総合は747.72ポイント安(-2.86%)の25,437.00です。ナスダック総合は取引時間中に一時1,000ポイントを超えて下げました。SOX指数は7.20%安で、医薬品・公益などのディフェンシブ株とエネルギー株を除いて、幅広く売られています。
きっかけは前日引け後の決算です。インテルは7-9月期の売上高が予想並みにとどまり、10-12月期の売上高と1株利益の見通しが予想を下回って28.58%安。パソコン向け半導体の需要低迷に加え、データセンター向け製品の供給制約が響きました。同社の経営トップは、メモリー価格の急騰が2027年に業界全体の深刻な問題になると警告しています。アマゾンはクラウド事業(AWS)は好調だったものの、通販の売上高の伸びが2%にとどまり、年末商戦の時期の売上高・営業利益の見通しも予想を下回りました。時間外では一時2桁の下落となり、この日の終値は1.41%安です。7-9月期の設備投資関連の支出は770億ドルを超え、フリーキャッシュフローは424億ドルの赤字でした。
市場では「AIへの巨額投資に見合う収益を生み出せるのか」という懸念が再び強まりました。サンディスク(-13.47%)は好決算でも売られ、AMD(-10.88%)、エヌビディア(-4.22%)などAI・半導体株が軒並み下げています。恐怖指数(VIX)は2.22ポイント高の19.42で、取引時間中には節目の20を上回りました。
1週間を振り返ります。26日(月)と27日(火)は、アンソロピックのIPO申請などを手がかりにAI関連株が買い戻され、ナスダック総合は2日で522.47ポイント上昇しました。SOX指数は26日に2.82%、27日に3.60%上げています。28日(水)はFOMCが市場予想どおり政策金利を3.75〜4.00%に据え置き、ダウは97.53ドル高と3日続伸しました。同日引け後、マイクロソフトはクラウド「アジュール」の売上高が48%増と予想を上回り、時間外で上昇。一方、アルファベットは1株利益が予想を大きく下回り、時間外で一時10%超下落しました。クラウド部門は約2倍の増収でしたが、検索広告が予想に届かず、フリーキャッシュフローは2四半期続けて赤字です。
29日(木)はアルファベットへの失望売りで、ダウは132.54ドル安、ナスダック総合は365.13ポイント安と反落しました。この日発表された7-9月期の実質GDP(速報値)は前期比年率+3.4%と予想(+3.2%)を上回り、9月のコアPCE価格指数は前年同月比+3.1%と予想どおりでした。そして30日(金)は冒頭のとおりです。
週間ではダウが-444.85ドル(-0.85%)と3週ぶりに下落、S&P500が-43.61ポイント(-0.57%)、ナスダック総合が-518.34ポイント(-2.00%)、ナスダック100が-572.68ポイント(-1.98%)の28,384.85です。SOX指数は週間では-90.66ポイント(-0.84%)の10,688.80で、4週連続の下落です。週の前半(26〜28日)に8%余り上げた分を、金曜の1日でほぼ吐き出しました。
金利は週間で米10年債利回りが4.999%から4.931%へ-6.8bpと3週続けて低下しました。28日には5.017%まで上がりましたが、週後半は株安で債券が買われています。30日は2年債利回りが4.59%へ約7bp低下し、短い期間の金利のほうが大きく下がりました。一方、FOMCでは2名が利上げを主張して反対票を投じ、30日には地区連銀総裁から段階的な利上げを支持する発言も出ています。報道では、年内の利上げの確率は67%程度とされています。
③ 時間外取引・サンデーダウ・サンデーナスダックの状況
週末の時間外(先物)市場です。サンデーダウ(ダウ先物・12月限)は51,918ドルで、金曜の現物終値51,770.31ドルに対して+147.69ドル(+0.29%)。サンデーナスダック(ナスダック100先物)は28,534で、ナスダック100比+149.15ポイント(+0.53%)、S&P500先物(Eミニ)は7,614で現物比+33.93ポイント(+0.45%)です。3指数とも現物を上回っていますが、これは先物に特有の上乗せ分がほとんどです。
株価指数先物の理論価格は現物+(短期金利−配当利回り)×残存期間で決まります。12月限の満期(12月18日)までは49日です。短期金利を約3.9%、配当利回りをダウ約1.6%・ナスダック100約0.6%・S&P500約1.2%とすると、理論上の上乗せはそれぞれ約0.31%・0.44%・0.36%。実際の乖離(+0.29%・+0.53%・+0.45%)は、ダウが理論値とほぼ同じ、ナスダックとS&P500が0.09%上回る程度です。29日(木)時点の乖離もダウ先物+0.32%、ナスダック100先物+0.54%、S&P500先物+0.44%で、ほとんど変わっていません。金曜の大幅安のあとも先物の売りは続いておらず、今週のサンデーダウ・サンデーナスダックは「ほぼ中立」と読むのが妥当です。
一方、日経先物は現物を大きく下回って週末を迎えました。大阪取引所の夜間取引の日経225先物(2026年12月限)は62,420円で、前日清算値比1,070円安。金曜の現物終値63,290円11銭と比べると870円11銭安です。出来高は1万5,011枚でした。日経225miniも62,420円(-1,060円)、TOPIX先物は3,929.5ポイント(-28.5)で、TOPIX現物終値比35.57ポイント安、JPX日経400先物は35,595(-165)です。シカゴ日経平均先物は円建て62,600円(大取終値比890円安)、ドル建て62,635円(同855円安)でした。前週は先物が現物とほぼ同じ水準でしたが、今週は週明けの寄り付きは金曜終値から800〜900円ほど下が出発点になりそうです。
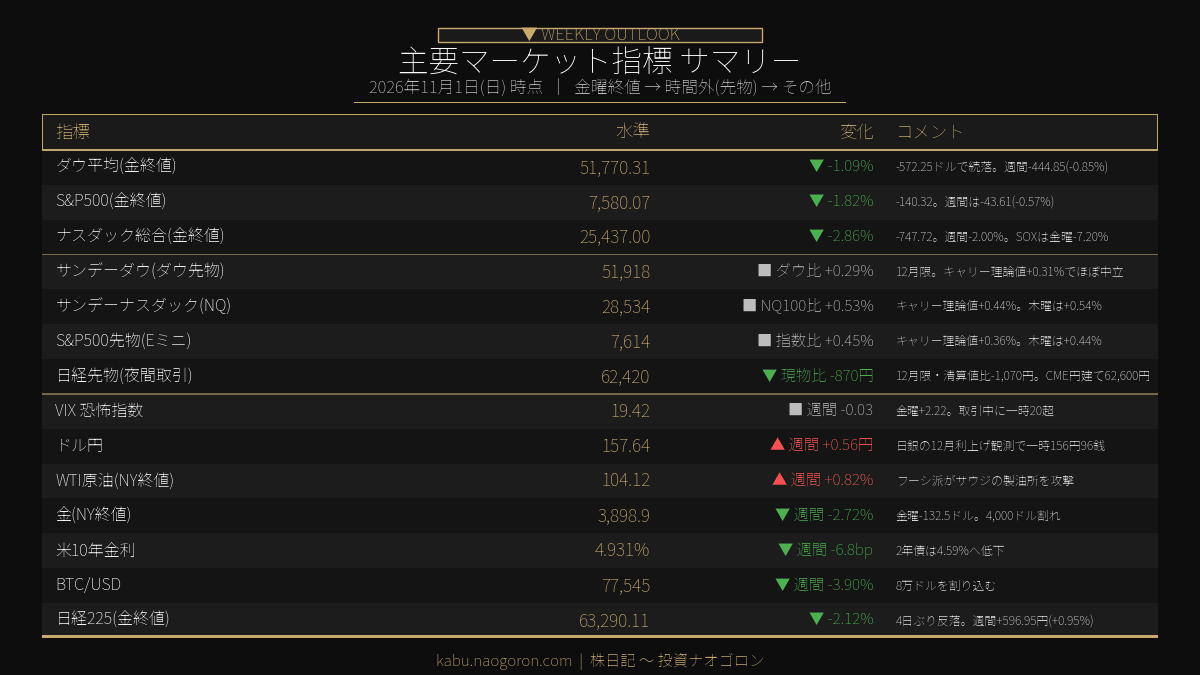
為替は小幅な円安でした。ドル円は30日のNY市場で157円64銭で引け、前週末(本欄の前回値157円08銭)から56銭の円安です。30日の日本時間には、日銀の展望レポートが利上げの継続を示す内容と受け止められて一時157円12銭まで円高が進みました。市場では日銀の12月の利上げを80%程度織り込んでいると伝えられています。ただNY市場では、フーシ派のサウジアラビア攻撃による原油高と、米連銀総裁の利上げ支持発言でドルが買い戻されました。下表・下図では、まず金曜終値の通常指標(ダウ・S&P500・ナスダック)を示し、その後に時間外のサンデーダウ・サンデーナスダック等の先物、続いてVIX・為替・商品などの指標を並べています。
| 指標 | 水準(単位は各行) | 変化 | コメント |
|---|---|---|---|
| ダウ平均(金終値) | 51,770.31ドル | -1.09% | -572.25ドルで続落。週間は-444.85(-0.85%) |
| S&P500(金終値) | 7,580.07 | -1.82% | -140.32。週間は-43.61(-0.57%) |
| ナスダック総合(金終値) | 25,437.00 | -2.86% | -747.72。週間は-518.34(-2.00%) |
| ナスダック100(金終値) | 28,384.85 | 週間 -1.98% | 週間-572.68。金曜は-3.46% |
| SOX指数(金終値) | 10,688.80 | 週間 -0.84% | 週間-90.66。金曜は-7.20% |
| サンデーダウ(ダウ先物) | 51,918ドル | ダウ比 +0.29% | 12月限。キャリー理論値+0.31%とほぼ同じ。29日は+0.32% |
| サンデーナスダック(NQ) | 28,534 | NQ100比 +0.53% | キャリー理論値+0.44%。29日の乖離は+0.54% |
| S&P500先物(Eミニ) | 7,614 | 指数比 +0.45% | キャリー理論値+0.36%。29日は+0.44% |
| 日経225先物(夜間取引) | 62,420円 | 現物比 -870.11円 | 12月限。前日清算値比-1,070円 |
| CME日経先物(円建て) | 62,600円 | 大取終値比 -890円 | ドル建ては62,635円(同-855円) |
| VIX(恐怖指数) | 19.42 | 週間 -0.03 | 金曜+2.22。取引時間中に20超 |
| ドル円 | 157.64円 | 週間 +0.56円 | 30日に157円12銭まで円高のあと戻す |
| WTI原油(NY終値) | 104.12ドル | 週間 +0.82% | 金曜+2.12ドル。フーシ派がサウジの製油所を攻撃 |
| 金(NY終値) | 3,898.9ドル | 週間 -2.72% | 金曜-132.5ドル。4,000ドルを割り込む |
| 米10年債利回り | 4.931% | 週間 -6.8bp | 28日に5.017%。2年債は4.59% |
| BTC/USD | 77,545ドル | 週間 -3.90% | 8万ドルを割り込む |
| 日経225(金終値) | 63,290.11円 | -2.12% | -1,369.36円で4日ぶり反落。週間は+596.95円(+0.95%) |
※「サンデーダウ」は金曜の時間外取引終了時点(米東部時間17時)のダウ先物の値と現物終値の乖離を指しています。CME先物は金曜17時ET〜日曜18時ETが閉場のため、日曜午前の日本時間にリアルタイム値は存在しません。期近は12月限で、現物との乖離には満期までの金利と配当の差(キャリー)が含まれます(グレー表示にしているのはこのためです)。ダウ・S&P500・ナスダック・米10年債利回り・WTI・金・VIX・シカゴ日経先物の終値は株探「米国市場データ」(10月30日)、日経先物・TOPIX先物は株探「日経225先物:31日夜間取引終値」、ドル円は株探「10月30日のNY為替概況」の記載に基づきます。米株先物・ナスダック100・SOX・BTCは週末時点の米国ヤフー・ファイナンスの値を採用しています。
④ 週末の国際情勢ハイライト
| 項目 | リスクレベル | 状況・影響 |
|---|---|---|
| AI・半導体 | 高 | アルファベット・アマゾン・インテルの決算で、AI投資の回収への懸念が再燃。SOXは金曜-7.20% |
| 中東(米国・イラン) | 高 | 米中央軍司令官が大統領に対イラン攻撃の選択肢を説明。中間選挙後の短期集中の作戦に備えるよう湾岸諸国に伝達との報道 |
| 原油 | 高 | フーシ派がサウジ最大の製油所を攻撃と表明。WTIは104.12ドル |
| 米国の選挙 | 中〜高 | 11月3日に中間選挙。東京は休場中で、結果は4日の取引に反映 |
| 米金融政策 | 中 | FOMCは据え置きも2名が利上げを主張。年内利上げの確率は67%程度との報道 |
| 日本の金融政策 | 中 | 日銀は据え置き。展望レポートで物価の基調は2%と整合的と判断。12月利上げを80%程度織り込み |
| 欧州 | 中 | ECBは2.50%で据え置き、利上げも協議。ECB総裁が来年2月に任期途中で退任へ |
| 中国 | 低〜中 | 上海総合指数は30日に約1年3カ月ぶりの安値 |
■ AI・半導体 — 大手ITの決算は「明暗」、問われたのは投資の回収
先週はAIに最も多く投資している米大手IT企業の決算が相次ぎました。結果ははっきり分かれています。マイクロソフトはクラウド「アジュール」の売上高が48%増と予想を上回り、設備投資額も予想より少なく、「投資が収益につながっている」と評価されました。一方、アルファベットはクラウドが約2倍の増収でも、検索広告が予想に届かず、1株利益は予想を大きく下回りました。今年の設備投資額は最大2,050億ドルの見通しで、フリーキャッシュフローは2四半期続けて赤字です。
アマゾンもAWSは6四半期続けて成長が加速しましたが、通販の伸びは2%にとどまり、通期の設備投資額は約2,200億ドルの見通しを据え置きました。インテルはデータセンター・AI部門が78%増の一方、パソコン向けが落ち込み、先行きの見通しが予想を下回っています。AIの需要がメモリー不足を通じてパソコン市場を圧迫するという構図です。市場が求めているのは、巨額の投資が売上高と利益で回収できるという証拠で、それを示せなかった企業は大きく売られました。
資金調達の面でも動きがありました。28日にはブロードコムがアンソロピック向けの半導体購入を支えるため、総額630億ドルの資金調達の枠組みで米金融機関と合意したと伝わっています。週初めにはアンソロピックがIPOに向けた目論見書を公開し、AI関連株の買い戻しのきっかけになりました。来週は3日のAMD、4日のクアルコム・アームの決算が控えており、AI・半導体株の値動きは引き続き大きくなりそうです。
■ 中東 — 「中間選挙後」の攻撃観測と、外交の模索が並行
中東では米国による対イラン攻撃の観測が強まりました。28日には、米国が湾岸諸国に対して短期の対イラン攻撃を警告したと報じられ、原油が上昇しています。29日には米中央軍の司令官がホワイトハウスで大統領に対イラン軍事作戦の選択肢を直接説明したと伝わりました。米政権は湾岸アラブ諸国に対し、中間選挙後に短期間で集中的な軍事作戦が行われる可能性に備えるよう伝えたとされます。イラン側は、攻撃を受ければ中東の米軍施設や湾岸諸国の標的に報復すると警告しています。
一方で、外交の動きもあります。28日にはイランの外相が外交的解決に再び前向きな姿勢を示し、29日には米副大統領がイランの強硬派に書簡を送り、交渉再開を働きかけたと報じられました。WTIは一時100ドルを割り込んでいます。ところが30日には、その書簡が交渉再開を促すものではなく医療物資の調達を支援する内容だったことが分かり、さらにイエメンの親イラン武装組織フーシ派がサウジアラビア最大級のラスタヌラ製油所などを攻撃したと表明しました。WTIは週間で+0.82%の104.12ドルですが、週の途中では99ドル台まで下げており、ニュースひとつで大きく上下しています。
■ 米Fed — 据え置きでも、次は利上げが焦点
FRBは28日のFOMCで政策金利を3.75〜4.00%に据え置きました。声明では、地政学的なリスクで不透明感が強まったとして、さらなる情報を待つ姿勢を示しています。ただ決定は10対2で、クリーブランド連銀総裁とFRB理事の2名が利上げを主張して反対票を投じました。30日にはリッチモンド連銀総裁が段階的な利上げを支持し、セントルイス連銀総裁も追加利上げに含みを持たせています。29日の7-9月期GDPは年率+3.4%と予想を上回り、景気の底堅さも確認されました。米国では今、「利下げ」ではなく「利上げ」の時期が議論されている点に注意が必要です。来週は6日(金)に10月の雇用統計が発表されます。
■ 日本・欧州・中国
日銀は30日の金融政策決定会合で政策金利の据え置きを決めました。同時に公表した展望レポートで、消費者物価の基調的な上昇率が2%の目標とおおむね整合的な水準にあるとの見方を示し、2027年度の物価見通しを引き上げています。日銀総裁は記者会見で、物価の上振れリスクに警戒感を示し、利上げは次回の会合を含め毎回の会合で判断していく姿勢を表明したと伝えられました。市場は12月の利上げを80%程度織り込んでいます。保有ETFの売却ペースを速める方針も伝わりました。来週5日(木)には9月会合の議事要旨が公表されます。
欧州では、ECBが29日に政策金利(中銀預金金利)を2.50%で据え置きました。会合では利上げも協議されたとされ、エネルギー価格の上昇を背景に12月の利上げ観測が強まっています。同じ日にECB総裁が来年2月に任期途中で退任すると発表し、新たな不確実性になりました。中国では上海総合指数が30日に3,599.02と約1年3カ月ぶりの安値を付けています。半導体などハイテク株の下げが主導しました。
※本稿では、特定の個人による相場見通しや予想レンジの引用は行わず、公表された指標・決定事項・公人の発言と、筆者が確定日足から算出したテクニカル水準のみを根拠としています。
⑤ 来週(11/2〜11/6)の日本市場の見通し
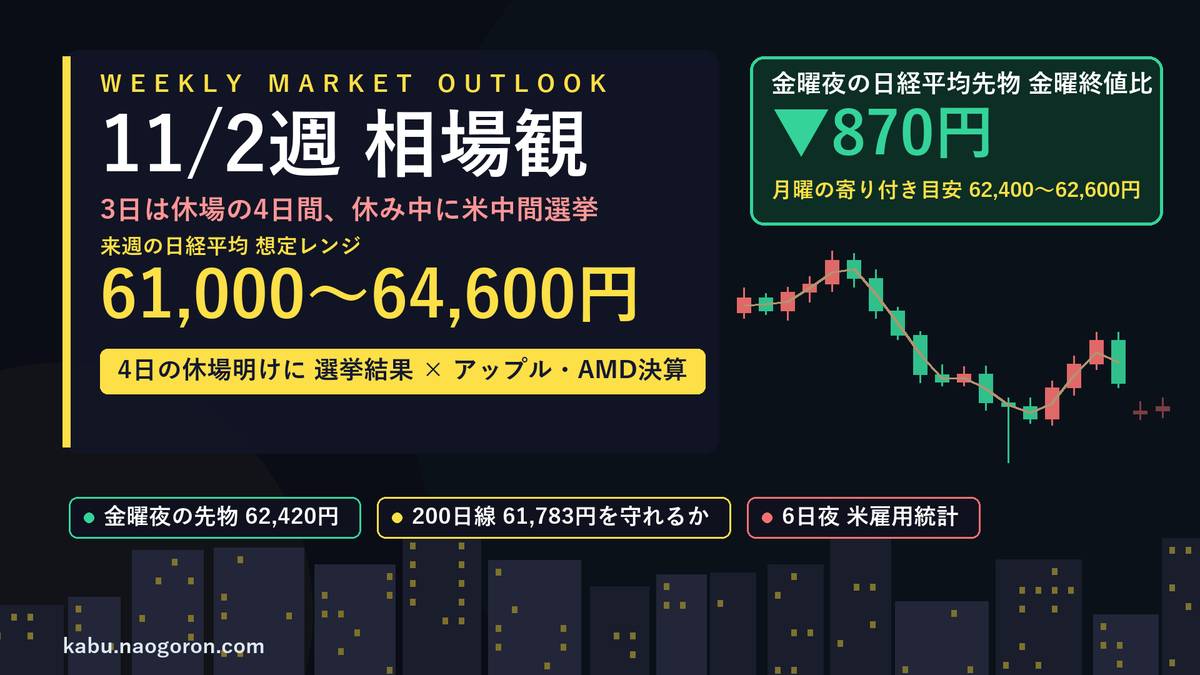
以上を踏まえた来週の東京市場の見通しです。来週は11月3日(火)が文化の日で休場となり、2日(月)と4日(水)〜6日(金)の4営業日です。出発点は金曜終値63,290円11銭ですが、金曜夜の日経平均先物は62,420円、CME円建ては62,600円と、現物を800〜900円下回っています。サンデーダウはほぼ中立なので、週明けは金曜夜の先物の水準を目安に、下に窓を開けて始まる可能性が高い状況です。さらに東京が休んでいる3日に米中間選挙とAMDの決算があり、4日(水)の寄り付きにも、もう一度大きく動くリスクがあります。
テクニカル面を確認します。金曜終値は5日移動平均63,472円36銭・25日移動平均66,093円23銭・75日移動平均65,772円54銭をいずれも下回り、200日移動平均61,782円91銭は1,507円上回っています。ボリンジャーバンド(25日)の標準偏差は2,520円37銭で、-1σは63,572円86銭、-2σは61,052円49銭です。金曜終値は-1σと-2σの間にあります。金曜夜の先物の62,420円は、30日の安値62,711円42銭と9月14日の安値62,726円18銭も下回る水準で、この2つの安値が並ぶ62,700円台が、まず意識される節目です。
値幅の目安として、日経平均VIの33.82も参考になります。VIは今後1カ月の想定変動率を年率で表したもので、これを4営業日に換算すると約4.3%、金曜終値から上下およそ2,710円が「1標準偏差」の目安です。前週(約3,390円)より狭くなったのは、VIの低下に加えて営業日が1日少ないためです。戻りの目安としては、10月6日の高値70,798円62銭から23日の安値61,462円61銭までの下げ(9,336円01銭)に対して、1/3戻しが64,574円61銭です。先週はこの水準を29日に一時上回りましたが、終値では超えられませんでした。
■ 一目均衡表の「雲」で来週の位置を確認する
本稿では以降「雲」という言葉を使うので、先に何を指すのかを整理しておきます。一目均衡表は、過去の高値と安値の平均から「買い方と売り方の力が釣り合う価格」を割り出すテクニカル指標です。中心となるのが次の2本で、これらを26営業日先に前倒しして描くのが最大の特徴です。
- 先行スパン1 = (転換線+基準線)÷2 / 転換線は過去9営業日、基準線は過去26営業日の高値と安値の平均
- 先行スパン2 = 過去52営業日の高値と安値の平均
この2本に挟まれた帯が「雲」です。読み方はシンプルで、株価が雲より上にあれば上昇基調で雲の上限が下値の支えになり、雲より下にあれば下降基調で雲の下限が上値の抵抗になると考えます。株価が雲の中にあるときは、方向感を探っている「もみ合い」の状態です。雲が厚いほどその壁は破られにくく、薄いほど抜けやすくなります。26営業日先まで先に描かれているので、「来週どこに支えや壁があるか」を先に地図として持てるのが実務上の利点です。
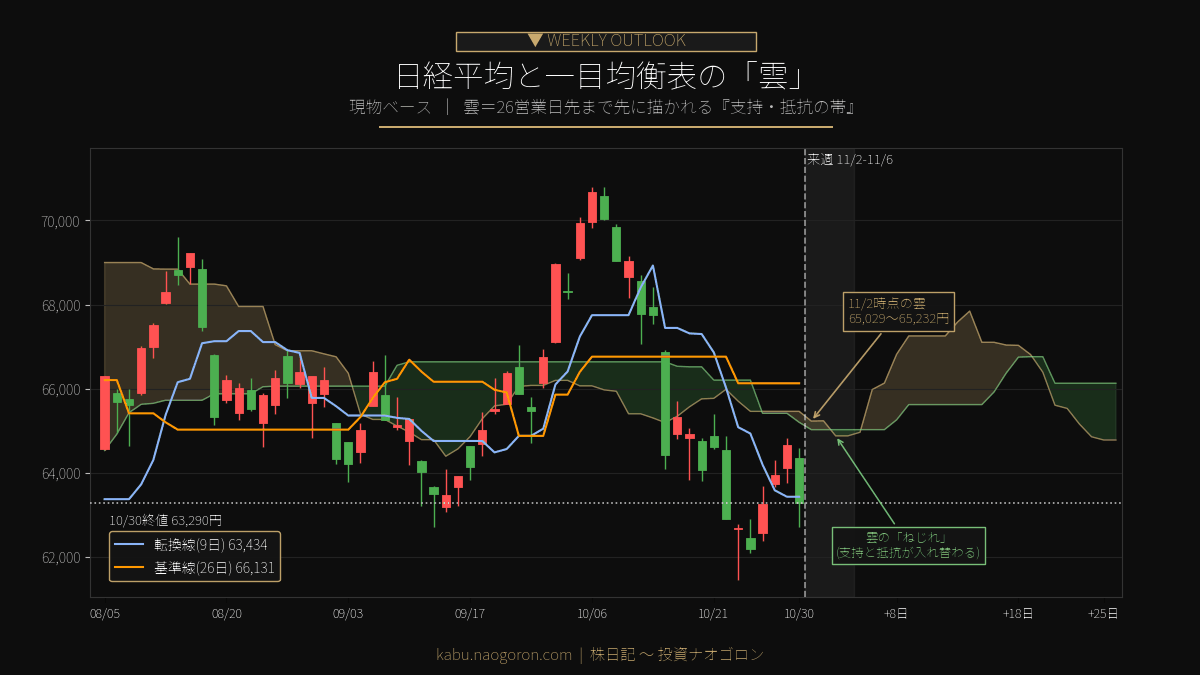
現在地を確認します。10月30日時点の雲は65,203円21銭〜65,463円11銭で、金曜終値63,290円11銭は雲の下限を1,913円10銭下回る「雲の下」にあります。前週末(3,011円下)からは雲に近づきましたが、29日の高値64,831円29銭でも雲には届いていません。転換線は63,433円62銭で、金曜終値はこれを143円51銭下回りました。基準線は66,130円61銭で、株価のはるか上です。
来週の雲の形も確認しておきます。2日(月)の雲は65,028円57銭〜65,231円76銭、4日(水)は65,028円57銭〜65,238円96銭です。5日(木)に「ねじれ」(先行スパン1と2の交差)を迎え、5日・6日の雲は64,880円46銭〜65,028円57銭と、厚みが約148円まで薄くなります。週後半は雲の下限が64,880円まで下がり、29日の高値64,831円とほぼ同じ水準です。ただ、金曜終値から雲の下限までは2.5%、週明けの先物の水準からは約4%の上昇が必要で、来週の時点では雲は戻りの上限の目安と考えるのが現実的です。
※本稿の一目均衡表・移動平均・ボリンジャーバンドの数値は、株探の日経平均(現物)確定日足から筆者が算出したものです。営業日は東京市場の立会日で数えており、11月3日(休場)は含みません。日経225先物ベースのテクニカル水準は夜間取引の値動きを含むため、現物ベースとは異なります。本文と図表は現物ベースで統一しています。
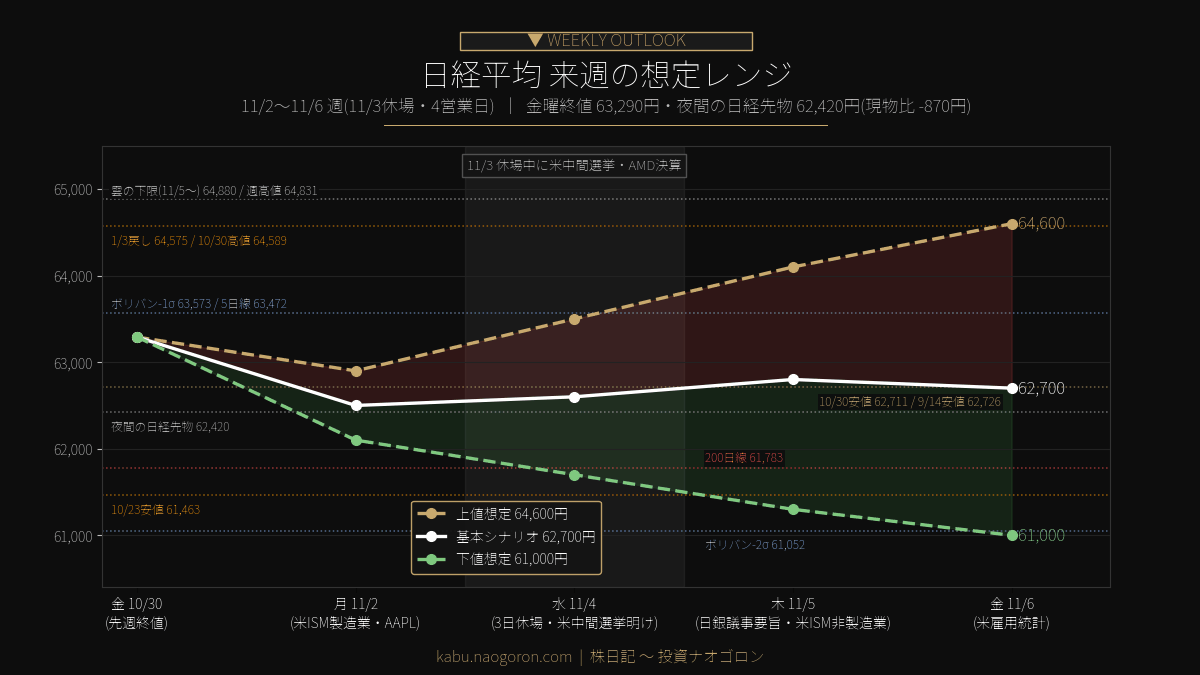
以上から、上値想定64,600円/基本シナリオ62,700円/下値想定61,000円を来週の想定レンジとします。金曜終値63,290円11銭からは+2.07%/-0.93%/-3.62%です。いずれも日経平均VIから求めた4営業日の1標準偏差(上下約2,710円)の内側に収まる水準です。週明けの先物が現物を大きく下回っていることから、下方向を広めに取っています。根拠はそれぞれ1/3戻しと30日の高値、30日と9月14日の安値、ボリンジャーバンドの-2σに置いています。
■ 上値想定 64,600円:30日の高値と1/3戻しまで戻すシナリオ
上値のメドを64,600円に置く根拠は、1/3戻しの64,574円61銭と、30日の高値64,589円04銭がこの水準に並ぶことです。すぐ上には29日に付けた週の高値64,831円29銭と、5日以降の雲の下限64,880円46銭があり、ここが一段上の壁になります。週明けの先物の水準から戻すには、まず転換線63,433円62銭と5日移動平均63,472円36銭、続いてボリンジャーバンドの-1σ63,572円86銭を上抜ける必要があります。
このシナリオを支える材料は三つあります。第一に相場全体の底堅さ。30日は日経平均が1,369円下げても、プライム市場の半数超の銘柄は上がりました。売りが値がさの半導体株に集中しており、内需・ゲーム・消費関連には資金が向かっています。第二に米中間選挙の通過。市場では、結果が出るまでの様子見が続くとの見方が多く、結果が判明すれば手控えていた買いが戻る可能性があります。第三に需給。海外投資家は10月第3週に現物を2週ぶりに買い越しました。前週の大幅安の局面で売りが止まった形です。
■ 下値想定 61,000円:200日移動平均と10月23日の安値を割り込むシナリオ
下値のメドは61,000円に置きます。この水準の手前には200日移動平均61,782円91銭と10月23日の安値61,462円61銭があり、その下にボリンジャーバンドの-2σ61,052円49銭があります。23日の安値は200日線とほぼ同じ水準で止まった場所で、ここを割り込むと、長期の上昇基調の節目を下に抜けたと受け止められ、下げが加速しやすくなります。
警戒すべき材料は主に四つです。第一にAI・半導体株。30日はアドバンテストと東京エレクトロンの2銘柄で日経平均を約731円押し下げました。米国でSOX指数が7.20%下げた流れを週明けに受けるうえ、3日のAMD、4日のクアルコム・アームの決算次第では、もう一段の下げもありえます。第二に米中間選挙。東京が休場中の3日に結果が出始め、4日の寄り付きで一度に織り込むことになります。第三に中東。中間選挙後の対イラン攻撃が報じられており、現実になれば原油とリスク回避の動きが強まります。第四に日米の金利。米国では利上げ、日本では12月の利上げが意識されており、6日の米雇用統計が強ければ金利の上昇がハイテク株の重荷になります。
■ 基本シナリオ 62,700円:30日と9月14日の安値近辺でもみ合い
最も可能性が高いとみるのが、62,700円前後でのもみ合いです。62,700円は30日の安値62,711円42銭と9月14日の安値62,726円18銭が並ぶ水準で、金曜夜の先物62,420円とCME円建て62,600円のすぐ上です。週明けは先物の水準から始まり、米中間選挙の結果を前に積極的な売り買いは手控えられるというイメージです。下値には200日線の61,783円、上値には転換線・5日線の63,400円台があり、62,000円台前半〜63,000円台半ばで方向を探りながら、4日の休場明けに振れ幅が大きくなる展開を想定します。
週の流れのイメージは次のとおりです。2日(月)は先物の水準から始まり、日中に中国の10月製造業PMI(民間版)、夜に米10月ISM製造業景気指数が発表されます。米国ではアップルとパランティアが決算です。国内では京セラ・住友商事が決算を発表します。3日(火)は文化の日で東京は休場ですが、米国で中間選挙が行われ、AMDやアリスタ・ネットワークスが決算を発表します。4日(水)は休場明けで、アップル・AMDの決算と中間選挙の結果をまとめて織り込みます。選挙の大勢は日本時間4日の午後にも判明するとみられています。夜は米10月ADP雇用統計とISM非製造業景気指数、引け後にクアルコム・アームの決算です。5日(木)は朝に日銀の9月会合の議事要旨が公表され、国内ではトヨタ自動車・任天堂・日本郵船が決算を発表します。夜はイングランド銀行の政策金利発表です。6日(金)は三菱重工業・三井不動産の決算があり、東京の取引終了後の22時30分に米10月雇用統計が発表されます。
物色面では、AI・半導体株の下げが続くか、内需・消費関連や海運・資源株への資金の移動が続くかが焦点です。先週は海運(+6.04%)・鉱業(+4.86%)・空運(+4.34%)・銀行(+4.21%)が上位で、機械(-2.45%)と電気機器(-2.32%)が最下位でした。国内では主要企業の7-9月期決算の発表がピークを迎えるため、指数よりも個別の決算に反応する動きが強まりそうです。
■ 来週の注目イベント
- 11/2(月):10月新車販売(14:00)、中国10月製造業PMI(民間版・10:45)、ユーロ圏10月製造業PMI確報値(18:00)、米10月ISM製造業景気指数(3日0:00)、米9月建設支出。米国はアップル・パランティア・マリオットが決算。国内は京セラ・住友商事が決算。
- 11/3(火):文化の日で東京市場は休場。米中間選挙、米9月JOLTS求人件数・製造業新規受注(4日0:00)、豪州中銀の政策金利発表。米国はAMD・アリスタ・ネットワークス・ファイザー・スーパー・マイクロ・コンピューター・ブッキング、カナダのショッピファイ、サウジアラムコが決算。
- 11/4(水):休場明け。10月マネタリーベース(8:50)、ファーストリテイリングの10月国内ユニクロ売上推移、中国10月サービス業PMI(民間版)、ユーロ圏10月消費者物価指数(19:00)、米10月ADP雇用統計(22:15)、米9月貿易収支(22:30)、米10月ISM非製造業景気指数(5日0:00)。米国はクアルコム・マクドナルド・ウーバー、英アームが決算。国内は三菱商事・IHIが決算。
- 11/5(木):日銀金融政策決定会合の議事要旨(9月会合分、8:50)、10年国債入札、イングランド銀行の政策金利発表(21:00)、米新規失業保険申請件数(22:30)。国内はトヨタ自動車・任天堂・日本郵船が決算。米国はエアビーアンドビー・クラウドフレアが決算。
- 11/6(金):9月毎月勤労統計(8:30)、週間対外及び対内証券売買契約等の状況(8:50)、GPIFの四半期運用状況、米10月雇用統計(22:30)、米11月ミシガン大学消費者信頼感指数(7日0:00)。国内は三菱重工業・三井不動産が決算。
- 週末:7日(土)に日銀総裁が国際通貨基金(IMF)主催のイベントで講演します。ニュージーランドでは総選挙が行われます。
- 決算:米国ではアップル(2日)とAMD(3日)、国内ではトヨタ自動車・任天堂(5日)が最大の注目です。アップルとAMDの決算は、東京が休場の3日の朝と4日の朝に出るため、4日の寄り付きに材料が重なります。
■ 戦略・スタンス
来週は「週明けの下げをどこで止めるかを62,700円台と200日移動平均(61,783円)で確かめつつ、4日の休場明けを通過するまで大きく動かない」を基本スタンスとします。週明けは先物が現物を870円下回っており、下に窓を開けて始まる可能性が高い状況です。日経平均VIは33台と高く、先週も5日のうち3日で取引時間中の値幅(高値と安値の差)が1,000円を超えました。
具体的な組み立ては次の4点です。①半導体株はAMD・クアルコム・アームの決算を見てから。SOX指数は金曜に7.20%下げ、4週続けて下落しています。②TOPIXと騰落銘柄数を併せて見る。30日は日経平均が2.12%下げてもTOPIXは0.95%安にとどまり、プライムの半数超が上がりました。売りは値がさの半導体株に集中している点を押さえておきます。③銀行株は日銀の利上げ観測で判断。12月の利上げを80%程度織り込むなか、5日の議事要旨と7日の日銀総裁の講演が手がかりになります。④海運・資源株は中東次第。先週の上位は中東の緊迫を映したもので、攻撃回避や交渉再開のニュースひとつで逆に振れます。
リスク管理では三点。第一に休場中のイベントです。3日の米中間選挙とアップル・AMDの決算は、東京の取引がない間に結果が出るため、4日の寄り付きで一度に織り込まれます。2日の引けで持ち越すポジションは、窓を開けて始まる前提で大きさを決めます。第二に寄与度の偏り。30日はアドバンテストと東京エレクトロンの2銘柄で約731円、29日はアドバンテスト1銘柄で約453円を動かしました。少数の値がさ株の値動きで指数が数百〜千円単位で振れる前提で臨みます。第三に6日夜の米雇用統計。東京の引け後に発表されるため、金曜の持ち越しは翌週の窓のリスクを伴います。
最後に中期の視点を添えます。日経平均は10月6日の終値から10.46%下げたまま、25日線・75日線と一目均衡表の雲の下にあり、短期の上昇基調は崩れた状態が続いています。先週は1/3戻し(64,575円)を一時上回ったものの、終値では超えられず、金曜に押し戻されました。一方で、長期の上昇基調を示す200日移動平均(61,783円)は、23日の安値でちょうど守られたままです。200日線を支えに戻りを試すか、それとも割り込んで調整を深めるか。来週はこの分かれ目を、米中間選挙と米半導体大手の決算で確かめる4日間になります。
チャート(TradingView)
日経225(INDEX:NKY)・ドル円(FX:USDJPY)・S&P 500(FOREXCOM:SPXUSD)の主要チャートです。本文の数値と合わせてご確認ください。
免責事項:本記事は情報提供のみを目的としたものであり、特定の銘柄や取引手法を推奨するものではありません。記載した数値は執筆時点で確認できた公開情報に基づいていますが、正確性・完全性を保証するものではありません。想定レンジやシナリオは筆者の分析であり、将来の値動きを保証するものではありません。投資判断は必ずご自身の責任と判断で行ってください。
コメント