① 先週末の日本市場の動向(9/25)
先週末25日(金)の東京市場は大幅高でした。日経平均は前日比850円21銭高(+1.30%)の66,364円20銭と5日続伸し、終値で約3週間ぶりに6万6,000円台を回復しています。始値は125円63銭高の65,639円62銭で、これがそのまま安値になりました。高値は66,410円27銭。朝方から買いが先行し、時間の経過とともに上げ幅を広げたあとは66,400円付近で横ばいの展開です。後場には上げ幅が一時900円に迫りました。プライム市場の売買高は21億4,920万株、売買代金は7兆8,008億円です。
この日は前日と違って上昇の裾野が広い一日でした。TOPIXは53.29ポイント高(+1.31%)の4,128.59と3日ぶりに反発し、上昇率は日経平均とほぼ同じです。東証プライムの値上がりは1,118銘柄(全体の約71%)、値下がりは382、変わらずは54。業種別では33業種中31業種が上昇し、下げたのは情報・通信業と建設業の2業種だけでした。上昇を主導したのはAI・半導体関連と銀行株です。東京エレクトロンやアドバンテストが値を上げ、三菱UFJフィナンシャル・グループや三井住友フィナンシャルグループなど銀行株も堅調でした。28日の権利付き最終売買日を前にした配当の権利取りの買いも相場を押し上げたとみられます。
寄与度をみると、東京エレクトロンが261円47銭、アドバンテストが226円88銭で、2銘柄だけで約488円を押し上げました。以下イビデン63円02銭、ファーストリテイリング56円32銭、リクルートHD33円69銭と続きます。日経平均の構成銘柄では値上がり171・値下がり51で、値上がり銘柄の寄与度は合計+1,050円40銭。マイナス寄与の最大はソフトバンクグループの162円51銭で、2位のファナックは6円03銭ですから、マイナスはほぼSBG1銘柄です。ソフトバンクグループがなければ上げ幅は1,000円を超えていた計算になります。
前日の24日(木)は、5連休明けの初日でした。連休中に米国でハイテク株が買われた流れを受けて457円49銭高の65,476円44銭で寄り付き、一時は1,230円16銭高の66,249円11銭まで上げ幅を広げました。ところが買いが一巡すると伸び悩み、終値は495円04銭高(+0.76%)の65,513円99銭。高値から735円12銭押し戻された形です。重荷になったのは金利でした。連休中に発表された米9月PMIが市場予想を上回り、米国の追加利上げ観測が強まるなかで、国内の新発10年国債利回りが3%台に乗せ、約30年ぶりの高水準を付けています。24日の引け値は10年債3.070%、2年債1.886%、5年債2.366%、20年債3.909%でした。
24日も中身は偏っていました。TOPIXは15.84ポイント安(-0.39%)の4,075.30と逆に下げ、プライムの値上がりは672、値下がりは834、業種別で上昇したのは33業種中12業種だけです。寄与度はアドバンテストが243円77銭、イビデンが191円08銭、東京エレクトロンが81円46銭、TDKが55円06銭、ソフトバンクグループが29円77銭。マイナス寄与の最大はリクルートHDの135円76銭でした。日経平均は上がったがTOPIXは下がった24日と、どちらもそろって上がった25日という対照的な2日間です。
2日間を通すと、日経平均は前週末(9月18日)の65,018円95銭から+1,345円25銭(+2.07%)の上昇で、2週続伸です。週の高値は25日の66,410円27銭、安値は24日の65,407円37銭で、値幅は1,002円90銭でした。TOPIXは4,091.14から4,128.59へ+37.45ポイント(+0.92%)と2週続伸したものの、上昇率は日経平均の半分以下にとどまります。寄与度を2日間で合計すると、アドバンテストが470円65銭、東京エレクトロンが342円93銭、イビデンが254円10銭。この3銘柄だけで1,067円68銭、週間の上げ幅の約79%にあたります。先週もまた、指数の上昇はAI・半導体の値がさ株が中心でした。
東証プライム1,548銘柄の週間騰落は値上がり941、値下がり572、変わらず他35です。値上がりは約61%で、前週の86%からは広がりが細りました。25日の東証プライムの騰落レシオ(25日平均)は109.75で、過熱の目安とされる120%を下回っています。日経平均VI(ボラティリティー・インデックス)は25日に7.81ポイント低下の20.30と、市場の警戒感は大きく後退しました。
セクター別では東証33業種のうち19業種が上昇、14業種が下落しました。値上がり率トップは電気機器の+3.50%で、2位は精密機器の+3.20%、3位はゴム製品の+2.64%です。金利上昇を追い風に銀行業が+2.34%で4位に入りました。一方の下落率トップはサービス業の-3.22%で、電気・ガス業-3.20%、鉱業-1.73%と続きます。前週に33業種で最上位(+6.75%)だったサービス業が、今週は最下位に入れ替わりました。原油安を受けて鉱業、海運業、卸売業といった資源・市況関連も売られています。以下は東証33業種指数の9月25日終値の9月18日終値に対する騰落率です。
| セクター(東証33業種) | 週間騰落率(%) | コメント |
|---|---|---|
| 電気機器 | +3.50% | 33業種で最上位。イビデン・ソシオネクスト・ウシオ電機。AI・半導体と電子部品に資金流入 |
| 精密機器 | +3.20% | ニコン・日機装・セイコーG。輸出関連の一角も買われる |
| ゴム製品 | +2.64% | 藤倉コンポジット・バンドー化学・ブリヂストン。24日の業種別上昇トップ |
| 銀行業 | +2.34% | 愛媛銀行・三十三FG・第四北越FG。国内10年債3%台で利ざや改善期待 |
| 機械 | +2.31% | ホソカワミクロン・PILLAR・コマツ |
| ガラス・土石製品 | +2.21% | 東海カーボン・日本特殊陶業・東洋炭素。半導体材料の一角 |
| 化学 | +1.87% | 小林製薬・レゾナック・第一工業製薬 |
| 空運業 | +1.61% | ANAHD・JAL。原油安で燃料費の負担懸念が後退 |
| 金属製品 | +1.55% | RSテクノロジーズ・SUMCO・トーカロ |
| 倉庫・運輸関連 | +1.51% | 渋沢倉庫・安田倉庫・三菱倉庫 |
| 非鉄金属 | +1.36% | 住友電工・SWCC・大阪チタニウム。電線株が堅調 |
| その他金融業 | +1.04% | 日本取引所G・東京センチュリー・ジャックス |
| 繊維製品 | +0.80% | クラボウ・ゴールドウイン・TSIHD |
| 食料品 | +0.79% | 宝HD・味の素・日清製粉G |
| 不動産業 | +0.72% | 東京建物・飯田GHD・霞ヶ関キャピタル。金利上昇の割には底堅い |
| 石油・石炭製品 | +0.50% | ニチレキG・コスモエネHD・出光興産 |
| パルプ・紙 | +0.45% | トーモク・特種東海製紙・レンゴー |
| 証券・商品先物 | +0.32% | マネックスG・いちよし証券・JIA |
| 小売業 | +0.28% | クオールHD・シュッピン・ブックオフG。値上がり19業種の末尾 |
| 陸運業 | -0.09% | 阪急阪神・名鉄・京成。ほぼ横ばい |
| 医薬品 | -0.09% | 生化学工業・ネクセラファーマ・中外製薬 |
| 水産・農林業 | -0.28% | ホクト・サカタのタネ・ニッスイ |
| 輸送用機器 | -0.43% | 日産自・スズキ・曙ブレーキ。25日の円高進行が重荷 |
| その他製品 | -0.44% | 任天堂・トランザクション・宝&CO |
| 鉄鋼 | -0.76% | 東京製鉄・JFE・日本製鉄 |
| 建設業 | -0.85% | 東洋エンジ・清水建設・コムシスHD。25日も下落した2業種の一つ |
| 卸売業 | -1.25% | 松田産業・伊藤忠・神戸物産。原油安で大手商社に売り |
| 情報・通信業 | -1.26% | ギフティG・アイスタイル・ANYCOLOR。SBG安も重荷 |
| 保険業 | -1.56% | アドバンスクリエイト・MS&AD・ライフネット生命 |
| 海運業 | -1.56% | 商船三井・日本郵船・川崎汽船。ホルムズ海峡の再開観測で運賃高の思惑が後退 |
| 鉱業 | -1.73% | 日鉄鉱業・石油資源開発・INPEX。WTIの週間-7.87%が直撃 |
| 電気・ガス業 | -3.20% | レノバ・東電HD・関西電力。金利上昇が逆風 |
| サービス業 | -3.22% | 33業種で最下位。エアトリ・弁護士ドットコム・インソース。前週首位からの反落 |
※週間騰落率は東証33業種指数の2026年9月18日終値から9月25日終値までの変化率(株探の業種別指数日足より筆者が算出。立会は24日・25日の2営業日)。33業種すべてを掲載しています。自前集計の騰落率と順位、値上がり19業種・値下がり14業種という内訳は、株探「週間ランキング【業種別騰落率】」(9月25日)の記載と一致することを確認しました。代表銘柄は同ランキングの記載に基づきます。
② 米国市場の動向(9/25)
25日(金)の米国市場は3指数そろって上昇しました。ダウ工業株30種平均は478.64ドル高(+0.93%)の51,828.62ドルと4日ぶりに反発。S&P500は39.28ポイント高(+0.51%)の7,743.41、ナスダック総合は129.35ポイント高(+0.48%)の27,068.72です。きっかけは中東でした。イランの外相が「米国が一定の条件を満たせば7日以内にホルムズ海峡を開放し、最終合意に向けた交渉を再開する」との計画を米国に示したと伝わり、原油価格が下落。原油安→インフレ懸念の後退→長期金利の上昇一服という流れで株が買われました。セクター別ではソフトウエア・サービスとテクノロジー・ハード・機器が上昇し、エネルギーが下落しています。
ただし一本調子ではありませんでした。この日発表の9月ミシガン大学消費者信頼感指数の確報値が速報値から上方修正され、予想も上回ったことで米国債利回りが上昇に転じ、ダウは一時前日の水準近くまで上げ幅を縮めています。インフレ期待やFRBの利上げ観測を裏づける材料に敏感に反応する地合いだということです。8月耐久財受注は前月比0%(予想-0.3%)と予想を上回った一方、輸送用機器を除くベースは+0.3%(予想+0.6%)と下回りました。個別では、業務向けAI「コパイロット」の新機能を発表したマイクロソフトが+3.66%、AI開発企業と7年間・116億ドル規模の契約を結んだアカマイ・テクノロジーズが+3.20%。一方でメタは-3.33%、テスラは-1.54%でした。
東京が5連休だった間の米国市場も振り返っておきます。21日(月)はダウ366.19ドル高、ナスダック599.55ポイント高で、ナスダックは27,122.09と最高値を更新。原油安と金利低下が好感されました。22日(火)はダウ185.14ドル安の一方、ナスダックは122.18ポイント高の27,244.28と連日の最高値。ここまではAI関連が買われ、ハイテク株が強いという流れです。
流れが変わったのは23日(水)です。米9月PMI(購買担当者景気指数)速報値が予想外に上昇し、約5年ぶりの高水準となり、FRB理事が追加利上げの必要性に言及。さらに5年国債入札が不調で、5年債利回りは約20年ぶりの5%台に乗せました。ダウは352.10ドル安、S&P500は58.61ポイント安、ナスダックは308.24ポイント安と3指数そろって下落。24日(木)もフィラデルフィア連銀・クリーブランド連銀・リッチモンド連銀の各総裁からタカ派的な発言が相次ぎ、米10年債利回りは5.204%まで上昇。ダウは161.61ドル安と3日続落しましたが、昼ごろに米国とイランがホルムズ海峡の再開と封鎖解除に向けた段階的な合意を模索していると伝わって下げ渋り、ナスダックは3.33ポイント高とかろうじてプラスで引けています。
週間ではダウが+145.98ドル(+0.28%)で4週ぶりの反発、S&P500は+92.91ポイント(+1.21%)、ナスダック総合は+546.17ポイント(+2.06%)です。ナスダック100は+963.96ポイント(+3.25%)の30,608.13、SOX(フィラデルフィア半導体株)指数は+747.24ポイント(+6.27%)の12,668.93と、半導体が突出して強い一週間でした。前週と同じく、ダウが出遅れ、ハイテクと半導体が引っ張るという構図です。東京市場の24日・25日に半導体株が主導したのは、この流れを素直に引き継いだ結果といえます。
一方で金利の上昇は見過ごせません。株探「米国市場データ」の米10年債利回りは前週末5.005%から今週末5.160%へ、週間+15.5bpの上昇です。25日には一時5.23%と2007年以来の高水準を付けました。30年債利回りは5.49%で、2年-10年のスプレッドは30.30bpとイールドカーブはやや傾きを強めています。短期金融市場では10月会合での利上げを約65%織り込む水準です。恐怖指数(VIX)は14.87(前日比-0.80)で、週間ではほぼ横ばい(+0.06)。金利が19年ぶりの水準にあるのに、株式市場の警戒感は低いままという、少しちぐはぐな状態が続いています。
③ 時間外取引・サンデーダウ・サンデーナスダックの状況
週末の時間外(先物)市場です。サンデーダウ(ダウ先物・12月限)は52,163ドルで、金曜の現物終値51,828.62ドルに対して+334.38ドル(+0.65%)。サンデーナスダック(ナスダック100先物)は30,889.25で、ナスダック100比+281.12ポイント(+0.92%)、S&P500先物(Eミニ)は7,803.75で現物比+60.34ポイント(+0.78%)です。3指数とも現物を0.6〜0.9%上回っていますが、これをそのまま「週明けは高い」と読むのは早計です。
理由は前週と同じで、期近が12月限であることです。株価指数先物の理論価格は現物+(短期金利−配当利回り)×残存期間で決まり、12月限の満期(12月18日)までは約84日あります。FF金利の誘導目標(3.75〜4.00%)から短期金利を約3.9%と置き、配当利回りをダウ約1.6%・ナスダック100約0.6%・S&P500約1.2%とすると、理論上の上乗せはそれぞれ約0.53%・0.76%・0.62%。実際の乖離(+0.65%・+0.92%・+0.78%)は、この理論値を0.1〜0.16%ほど上回るだけです。
もう一つの物差しとして24日(木)時点の乖離と比べてみます。24日はダウ先物が現物比+367.02ドル(+0.71%)、ナスダック100先物が+287.89ポイント(+0.94%)、S&P500先物が+62.87ポイント(+0.82%)でした。金曜のほうが乖離はわずかに小さく、上乗せ幅は横ばいからやや縮小しています。つまり週末の先物は、金曜の現物の上昇をそのまま映しているだけで、それ以上の強気も弱気も示していないということです。今週のサンデーダウ・サンデーナスダックは「ほぼ中立」と読むのが妥当です。
日経先物はどうか。大阪取引所ナイトセッションの日経225先物(2026年12月限)は66,470円で、前日清算値比170円高。金曜の現物終値66,364円20銭と比べると105円80銭高(+0.16%)です。出来高は8,028枚。日経225miniは66,475円(+185円)、TOPIX先物は4,119.5ポイント(+7.5ポイント)で、TOPIX現物終値比では9.09ポイント安でした。JPX日経400先物は36,895(+35)、グロース指数先物は782(-6)です。シカゴ日経平均先物は円建て66,455円(大取終値比155円高)、ドル建て66,495円(同195円高)で、CMEの円建ては66,590円まで上昇する場面がありました。
ここで注意したいのは日経225先物の12月限は、29日の配当落ちをまたぐ限月だという点です。配当落ちの分だけ現物より安く値が付くのが本来の姿で、前週末は実際に現物比118円95銭安でした。それが今週は現物比+105円80銭と逆転しています。TOPIX先物は現物比9.09ポイント安と配当分の割安を保っていますから、日経先物の上振れは、金曜の東京の引け後に米国株高を受けて買われた分とみるのが自然です。先物は週明けの東京に対して小幅な上向きのバイアスを示しているといえます。
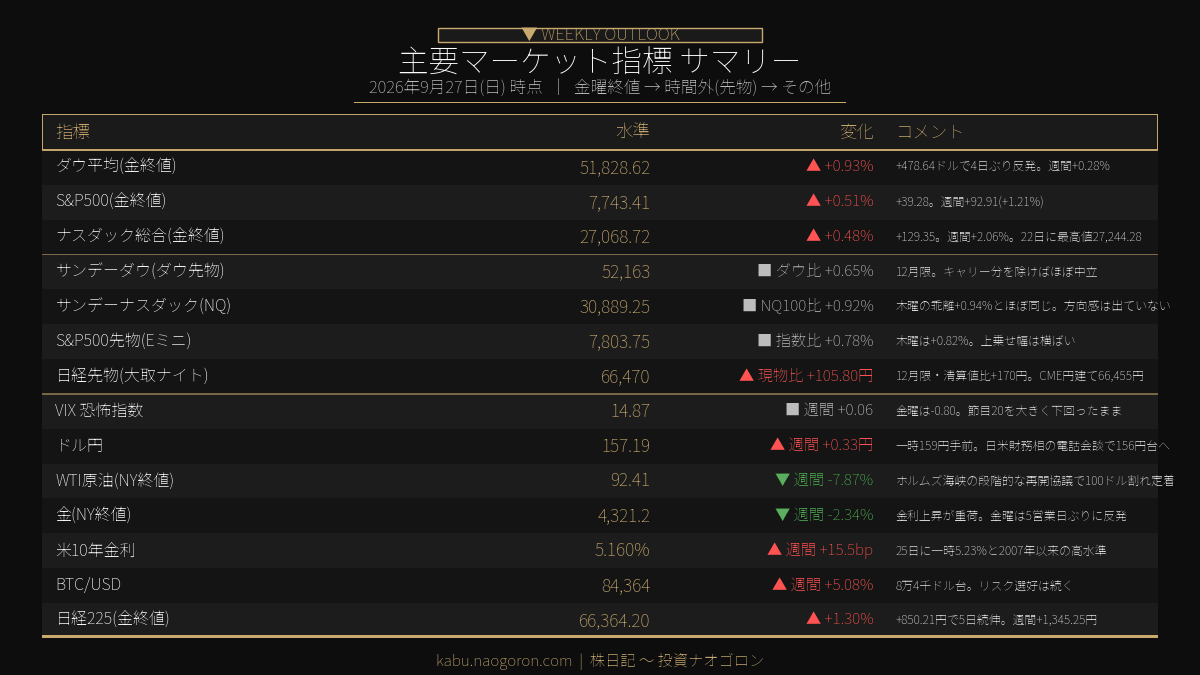
為替は円安一服です。ドル円は週末時点で157円19銭と、前週末の156円86銭から週間33銭の円安にとどまりました。週中は24日に158円99銭と159円の手前まで円安が進みましたが、25日夜に片山財務相とベッセント米財務長官が電話会談し、「円の過小評価は問題との認識を確認」と伝わって円が買い戻され、NY市場では156円94銭まで下落して157円27銭で引けています。ユーロ円は179円12銭、ドル指数(DXY)は100.97です。下表・下図では、まず金曜終値の通常指標(ダウ・S&P500・ナスダック)を示し、その後に時間外のサンデーダウ・サンデーナスダック等の先物、続いてVIX・為替・商品などの指標を並べています。
| 指標 | 水準(単位は各行) | 変化 | コメント |
|---|---|---|---|
| ダウ平均(金終値) | 51,828.62ドル | +0.93% | +478.64ドルで4日ぶり反発。週間は+145.98(+0.28%)で4週ぶり反発 |
| S&P500(金終値) | 7,743.41 | +0.51% | +39.28。週間は+92.91(+1.21%) |
| ナスダック総合(金終値) | 27,068.72 | +0.48% | +129.35。週間は+546.17(+2.06%)。22日に最高値27,244.28 |
| ナスダック100(金終値) | 30,608.13 | 週間 +3.25% | 週間+963.96 |
| SOX指数(金終値) | 12,668.93 | 週間 +6.27% | 週間+747.24。半導体が突出して強い |
| サンデーダウ(ダウ先物) | 52,163ドル | ダウ比 +0.65% | 12月限。キャリー理論値+0.53%を小幅に上回るだけ。24日は+0.71% |
| サンデーナスダック(NQ) | 30,889.25 | NQ100比 +0.92% | 24日の乖離+0.94%とほぼ同じ。方向感は出ていない |
| S&P500先物(Eミニ) | 7,803.75 | 指数比 +0.78% | 24日は+0.82%。上乗せ幅は横ばい |
| 日経225先物(大取ナイト) | 66,470円 | 現物比 +105.80円 | 12月限。前日清算値比+170円。配当落ちをまたぐ限月でも現物超え |
| CME日経先物(円建て) | 66,455円 | 大取終値比 +155円 | ドル建ては66,495円(同+195円) |
| VIX(恐怖指数) | 14.87 | 週間 +0.06 | 金曜-0.80。節目20を大きく下回ったまま |
| ドル円 | 157.19円 | 週間 +0.33円 | 24日に158円99銭。日米財務相の電話会談で25日は156円94銭まで円高 |
| WTI原油(NY終値) | 92.41ドル | 週間 -7.87% | ホルムズ海峡の段階的な再開協議で下落。前週末は100.30ドル |
| 金(NY終値) | 4,321.2ドル | 週間 -2.34% | 金利上昇が重荷。金曜は+23.2ドルで5営業日ぶり反発 |
| 米10年債利回り | 5.160% | 週間 +15.5bp | 25日に一時5.23%と2007年以来の高水準。30年債は5.49% |
| BTC/USD | 84,364ドル | 週間 +5.08% | 8万4千ドル台。リスク選好は続く |
| 日経225(金終値) | 66,364.20円 | +1.30% | +850.21円で5日続伸。週間は+1,345.25円(+2.07%) |
※「サンデーダウ」は金曜の時間外取引終了時点(米東部時間17時)のダウ先物の値と現物終値の乖離を指しています。CME先物は金曜17時ET〜日曜18時ETが閉場のため、日曜午前の日本時間にリアルタイム値は存在しません。期近は12月限で、現物との乖離には満期までの金利と配当の差(キャリー)が含まれます(グレー表示にしているのはこのためです)。ダウ・S&P500・ナスダック・米10年債利回り・WTI・金・VIXの終値は株探「米国市場データ」(9月25日)、日経先物・TOPIX先物は株探「日経225先物:26日夜間取引終値」、シカゴ日経先物は同「シカゴ日経平均先物」(9月25日)の記載に基づきます。米株先物・ナスダック100・SOX・ドル円・BTCは週末時点のYahoo Financeの値を採用しています。
④ 週末の国際情勢ハイライト
| 項目 | リスクレベル | 状況・影響 |
|---|---|---|
| 米国・イランの協議 | 高 | ホルムズ海峡の再開と封鎖解除を段階的に進める案を協議。イラン大統領は核放棄に否定的 |
| 米長期金利の上昇 | 高 | 10年債は一時5.23%で2007年以来。5年債は約20年ぶり5%台。10月利上げを約65%織り込み |
| 国内長期金利 | 高 | 新発10年債が一時3.115%と約30年ぶり高水準。銀行株には追い風、グロース株には逆風 |
| 円相場と日米の為替協議 | 中〜高 | 日米財務相が「円の過小評価は問題」と確認。ドル円は159円手前から156円台へ |
| 米中首脳会談 | 中 | 貿易戦争の休戦期間を2カ月延長。AI規制には米大統領が慎重姿勢。台湾などの対立は残る |
| 原油 | 中 | WTIは週間-7.87%の92.41ドル。協議が進めば一段安、決裂なら急反発の両にらみ |
| ロシア・ウクライナ | 低〜中 | ロシア大統領が「欧州との戦争の準備はしていない」と発言。新たな株価材料は乏しい |
■ 中東 — 米国とイランがホルムズ海峡の段階的な再開を協議
先週の相場を最も大きく動かしたのは中東でした。国連総会が開かれていたニューヨークで米国とイランの当局者が約3時間にわたって協議し、米大統領は「非常に良い会合だった」と評価しています。米側は特使らが参加し、近く再協議する予定とされます。24日にはイランがホルムズ海峡を再開する一方、米国がイランへの経済封鎖を解除し、イランが凍結資産を利用できるようにするという段階的な合意が検討されていると報じられ、25日にはイランの外相が「条件が満たされれば7日以内に海峡を開放する」計画を米国に示したと伝わりました。
ただし合意への道のりは平坦ではありません。報道によれば双方とも交渉の切り札を先に手放すことには慎重で、これが最大の障害になっています。ニューヨークを訪れたイランの大統領は「制裁と米国による海上封鎖が続く限り、ホルムズ海峡の自由な航行は認めない」と演説し、核開発の放棄にも否定的な姿勢を繰り返しました。米大統領も国連総会の演説で、イランとの合意を目指すか軍事的な圧力を一段と強めるかについて「大きな決断を迫られている」と述べています。外交進展への期待と地政学リスクが同時に存在している状態です。
市場の反応は原油に集中しました。NYMEXのWTI先物11月限は25日に前日比2.17ドル安(-2.29%)の92.44ドルで、時間外を含む取引レンジは91.53〜94.22ドル。株探「NY(WTI)原油」の週末終値は92.41ドルで、前週末の100.30ドルから週間-7.87%です。前週まで節目だった100ドルから、はっきりと水準を切り下げました。日本株では鉱業(-1.73%)・海運業(-1.56%)・卸売業(-1.25%)が下落し、逆に燃料費の負担が軽くなる空運業は+1.61%でした。原油は協議の行方次第で上にも下にも大きく振れる状態で、週末をまたいだ協議の進展・停滞が、そのまま月曜の原油と金利に反映される点に注意が必要です。
■ 米Fed — タカ派発言が相次ぎ、10年債は2007年以来の水準
9月16-17日のFOMCで政策金利を3.75〜4.00%へ引き上げたFRBは、先週も引き締め継続の姿勢を崩しませんでした。フィラデルフィア連銀総裁は「緩やかな追加利上げが正当化される可能性がある」、クリーブランド連銀総裁は「最大のリスクはインフレ志向が定着すること」「引き締め的な政策金利を維持することが重要」、リッチモンド連銀総裁はインフレの根強さが「今夏に一段と明確化した」と発言。FRB理事も追加利上げの必要性に言及し、ニューヨーク連銀総裁は供給ショックが物価に持続的な影響を及ぼす場合、中銀として無視できないとの考えを示しました。
背景にあるのは強い経済指標です。23日の米9月PMI速報値は約5年ぶりの高水準、25日のミシガン大学消費者信頼感指数の確報値は上方修正。そこに5年国債入札の不調が重なり、米5年債利回りは約20年ぶりの5%台、10年債利回りは25日に一時5.23%と2007年以来の高水準に達しました。30年債は5.49%です。短期金融市場は10月の会合(10月27-28日)での利上げを約65%織り込んでいます。来週30日に発表される8月の個人消費支出(PCE)物価指数は、FRBが最も重視するインフレ指標で、ここで物価の加速が確認されると10月利上げの織り込みがさらに進む可能性があります。
■ 日本 — 長期金利は約30年ぶり水準、為替では日米が協調姿勢
国内では長期金利の上昇が続いています。新発10年国債利回りは一時3.115%と、1996年8月以来およそ30年ぶりの高水準を付けました。24日の引け値は10年債3.070%、20年債3.909%で、前週末(18日)の10年債2.956%・20年債3.799%からそれぞれ11bp前後上昇しています。前週は日銀が利上げした週にむしろ金利が下がりましたが、今週は米国の金利上昇に引っ張られる形で国内金利も上昇しました。株式市場では銀行業が+2.34%と上昇率4位に入り、逆に電気・ガス業(-3.20%)や不動産業の上値は重いという、金利上昇局面の典型的な物色になっています。
為替では日米が円安是正で足並みをそろえたことが大きな材料です。23日の日米首脳会談で、首相は「一般論として円の過小評価は問題である」とトランプ米大統領に伝えたと明らかにし、米側からは「円安によって米国の貿易が厳しい」との話があったと説明しました。これを受けて25日夜には片山財務相とベッセント米財務長官が電話会談し、財務省は「円の過小評価は問題との認識を確認」と発表。ベッセント長官も「円高の望ましさについて議論した」「為替市場については緊密な連携を維持する必要がある」と述べています。ドル円は24日の158円99銭から25日には156円94銭まで下落し、200日移動平均(158円47銭)を再び下回りました。
米国の当局が円高を容認・歓迎する姿勢を示したことで、160円に近づく局面では円買い介入への警戒が一段と強まるとみられます。一方で米金利が高止まりすればドル買いの圧力は残るため、ドル円は上値が重く、下は金利差に支えられるというレンジ相場の色合いが強まりそうです。日本株では、円高方向への振れが輸送用機器(-0.43%)など輸出株の重荷になりやすい点を押さえておきます。
■ 米中首脳会談 — 休戦を2カ月延長、AI規制では米大統領が慎重姿勢
24日には中国の国家主席が10年以上ぶりに訪米し、ホワイトハウスで米中首脳会談が開かれました。米大統領は冒頭で国家安全保障、AI、貿易を議題に挙げ、中国側は「米中関係という巨大な船を安定した航路へ導く用意がある」と応じて、ビジネスやAI規制での協力、軍同士の定期対話の維持を主張しました。具体的な成果として、米財務長官は貿易戦争の休戦期間を2カ月延長することで合意したと明らかにしています。東京市場では、AI規制について米大統領が慎重な姿勢を示したことが、25日の半導体株の買い安心感につながったとされます。
ただし根深い対立は残ったままです。台湾問題、核兵器の増強、中国によるイラン支援といった利害の衝突は解消されておらず、中国側は企業の代表団も同行させていません。今回の会談は対立点を脇に置いた限定的な協力という位置づけです。中国の主席は年内にあと2回、11月18〜19日に中国・深圳で開かれるAPECと、米国が主催するG20で会談する機会があるとの見通しを示しました。米中関係は「当面は安定、ただし次の山場は11月」という日程感になります。
■ ロシア・ウクライナと欧州
ロシアの大統領は「ロシアは欧州との戦争の準備はしていない」と述べ、攻撃を受けた艦艇は復旧したと説明しました。11月のAPEC首脳会議への出席は「国内情勢次第」としています。先週はウクライナ情勢から日本株に直接効く新たな材料は出ていません。欧州では23日の英9月PMIが失速してポンドが売られ、25日はユーロ・ストックス50が原油安を好感して+0.87%で取引を開始しました。ユーロ円は179円88銭から178円92銭まで円高に振れ、週末は179円12銭です。
※本稿では、特定の個人による相場見通しや予想レンジの引用は行わず、公表された指標・決定事項・公人の発言と、筆者が確定日足から算出したテクニカル水準のみを根拠としています。
⑤ 来週(9/28〜10/2)の日本市場の見通し
以上を踏まえた来週の東京市場の見通しです。来週は祝日がなく、9月28日(月)から10月2日(金)まで5営業日すべて立会があります。先週は5連休の影響で2営業日しかなかったので、久しぶりの通常の1週間です。ただし来週には、指数の数字そのものが機械的に動く日が含まれます。
28日(月)は3月期決算企業の中間配当の権利付き最終売買日、29日(火)は配当落ち日です。29日の寄り付きでは、日経平均・TOPIXとも配当落ちの分だけ理論的に指数が下がって始まります。日経平均では数百円規模の押し下げ要因になるため、29日の下げ幅をそのまま「地合いの悪化」と読まないことが大切です。本稿の想定レンジ図でも、29日に配当落ちの段差を入れています。一方で需給面では、権利取りの買いと、配当落ちに伴う配当再投資の先物買いが週前半の下支えになります。市場では28日の大引けから29日の寄り付きにかけて、配当再投資で1.6兆円程度の先物買いが発生するとの試算があります。さらに30日(水)には日経平均の定期入れ替え・ウエート調整が予定されており、アドバンテストのキャップ調整に伴って構成銘柄全体に3,000億円弱の買い需要が生じるとの見方もあります。
裏を返せば、こうした需給の追い風は週の前半に集中し、10月に入ると消えるということです。10月は下半期入りで機関投資家の運用方針が切り替わる時期でもあり、週後半は日銀短観(1日)と米雇用統計(2日)という実体経済の指標に主役が移ります。「前半は需給、後半は指標」という2段構えの週だと考えてください。
テクニカル面を確認します。金曜終値66,364円20銭は、5日移動平均64,991円28銭と25日移動平均65,274円39銭を上回り、75日移動平均66,611円25銭のわずか247円05銭下にあります。200日移動平均は59,881円38銭で、短期・中期は回復、75日線がまだ上にあるという段階です。ボリンジャーバンド(25日)の標準偏差は950円25銭で、+1σは66,224円65銭、+2σは67,174円90銭。金曜終値は+1σを139円55銭上回りました。前週は-1σ付近まで売られていたので、2週間でバンドの下側から上側まで一気に駆け上がったことになります。また、7月29日安値60,448円90銭から8月14日高値69,608円24銭までの上昇に対する半値押し65,028円57銭は、前週の本稿で分岐点とした水準です。今週はここから1,335円63銭上で引けており、半値押しを明確に上に抜けました。
■ 一目均衡表の「雲」で来週の位置を確認する
本稿では以降「雲」という言葉を使うので、先に何を指すのかを整理しておきます。一目均衡表は、過去の高値と安値の平均から「買い方と売り方の力が釣り合う価格」を割り出すテクニカル指標です。中心となるのが次の2本で、これらを26営業日先に前倒しして描くのが最大の特徴です。
- 先行スパン1 = (転換線+基準線)÷2 / 転換線は過去9営業日、基準線は過去26営業日の高値と安値の平均
- 先行スパン2 = 過去52営業日の高値と安値の平均
この2本に挟まれた帯が「雲」です。読み方はシンプルで、株価が雲より上にあれば上昇基調で雲の上限が下値の支えになり、雲より下にあれば下降基調で雲の下限が上値の抵抗になると考えます。株価が雲の中にあるときは、方向感を探っている「もみ合い」の状態で、上限を上抜ければ上昇基調への転換、下限を割り込めば下降基調への逆戻りと判断します。雲が厚いほどその壁は破られにくくなります。26営業日先まで先に描かれているので、「来週どこに壁があるか」を先に地図として持てるのが実務上の利点です。
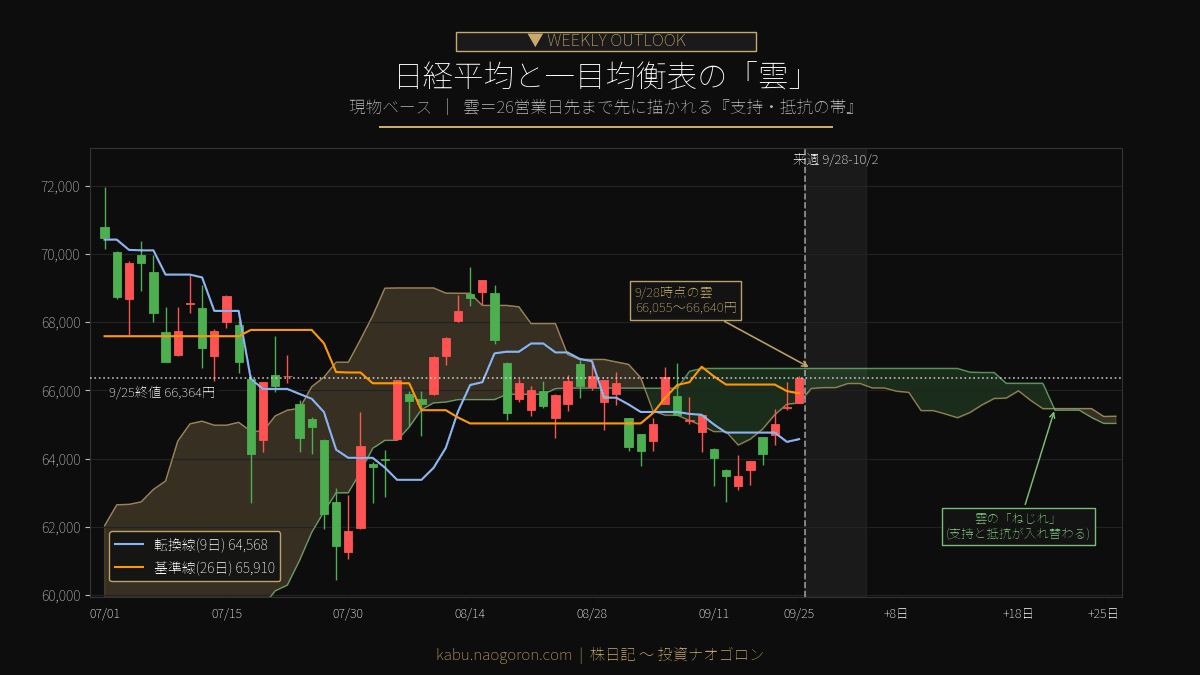
現在地を確認します。9月25日時点の雲は65,632円45銭〜66,640円32銭で、金曜終値66,364円20銭は雲の下限を731円75銭上回り、上限まではあと276円12銭。9月10日以来、8営業日ぶりに「雲の中」へ戻りました。前週末は雲の下限を269円64銭下回る「雲の下」でしたから、雲の下 → 雲の中へと1段階改善したことになります。
来週の雲の形も確認しておきます。雲の上限は66,640円32銭で5営業日とも変わりません。一方で雲の下限は28日に66,055円23銭、29・30日に66,079円22銭、10月1・2日に66,199円84銭と切り上がり、雲の厚みは585円→440円と薄くなっていきます。雲が薄いほど抜けやすいので、上にも下にも動きが出やすい地形です。そして上限の66,640円32銭は、75日移動平均66,611円25銭、1/3押し(8月14日高値からの下げの3分の1戻し)66,555円13銭とほぼ重なります。3本が85円19銭の幅に集中する66,555〜66,640円が、来週最大の「上値のカベ」です。なお、先行き26営業日の雲は21営業日目で「ねじれ」(先行スパン1と2の交差)を迎えます。
※本稿の一目均衡表・移動平均・ボリンジャーバンドの数値は、株探の日経平均(現物)確定日足から筆者が算出したものです。株探が公表している日経225先物ベースのテクニカルポイント(26日夜間取引終了時点)は、雲上限67,140円・75日線66,717円73銭・+1σ 66,354円02銭・雲下限66,125円・5日線65,506円・25日線65,327円60銭・基準線64,980円・転換線64,835円・-1σ 64,301円18銭・200日線60,007円50銭です。先物ベースでは夜間終値66,470円も雲の中にあり、現物ベースの判定と整合的でした。本文と図表は現物ベースで統一しています。
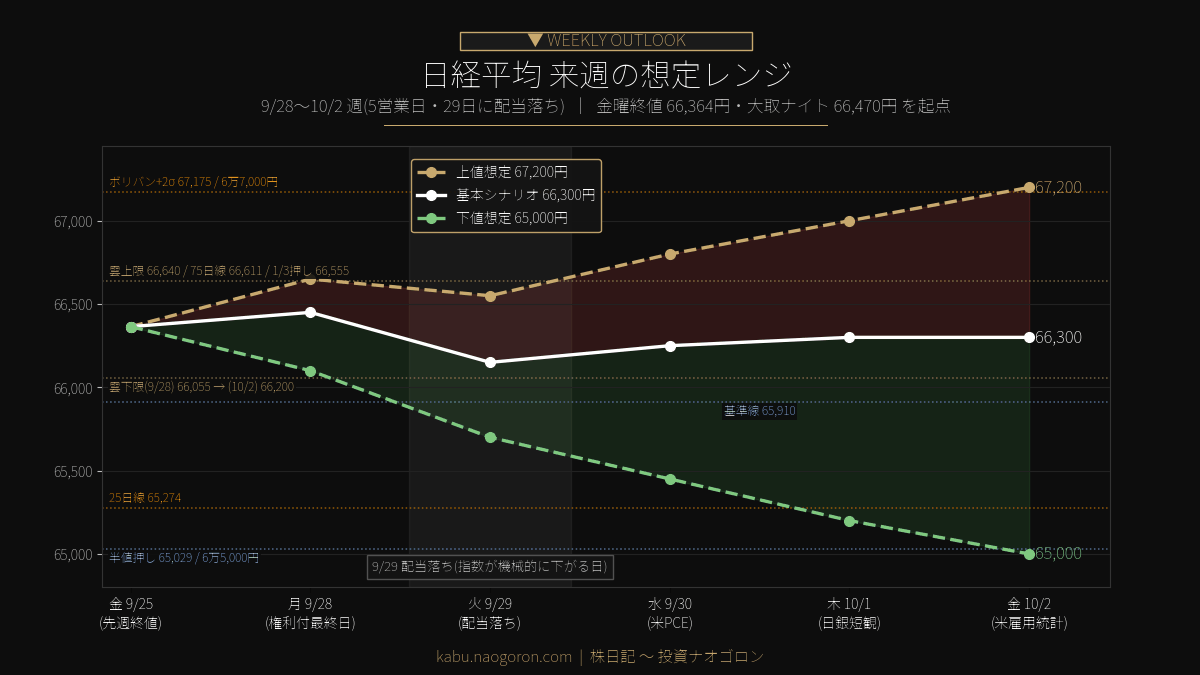
以上から、上値想定67,200円/基本シナリオ66,300円/下値想定65,000円を来週の想定レンジとします。金曜終値66,364円20銭からは+1.26%/-0.10%/-2.06%です。29日の配当落ちで指数が機械的に下がる分を織り込んでいるため、下値側の幅をやや広めにとっています。
■ 上値想定 67,200円:雲の上限を上抜けて「雲の上」へ出るシナリオ
上値のメドを67,200円に置く根拠は、66,555〜66,640円のカベを抜けた先に、次の節目が67,000〜67,200円に並んでいるからです。まず6万7,000円の節目、そしてボリンジャーバンド+2σの67,174円90銭。+2σは統計的に「行き過ぎ」とされる水準で、短期の上値のメドとして意識されやすいところです。その上には8月19日に開けた下向きの窓が残っています。8月18日の安値67,368円96銭と8月19日の高値66,833円51銭の間の窓で、8月27日の高値66,954円69銭まで一部は埋まりましたが、66,954円69銭〜67,368円96銭がまだ手つかずです。67,200円は、この窓の中ほどで、+2σをわずかに上回る水準にあたります。
このシナリオを支える材料は三つです。第一に週前半の需給。権利取りの買い、配当再投資の先物買い、30日の日経平均のウエート調整と、買い需要が短期間に集中します。第二に半導体の強さです。先週の米国市場ではSOX指数が週間+6.27%と突出して上昇しており、30日(米国時間)にはマイクロン・テクノロジーの決算があります。メモリー市況の強さが確認されれば、日本時間10月1日の東京エレクトロン・アドバンテスト・キオクシアHDなど寄与度の大きい銘柄に直接効きます。先週は3銘柄だけで週間の上げ幅の約79%を生んだように、この3銘柄が動くだけで指数は数百円動きます。
第三に中東の緊張緩和です。米国とイランの段階的な合意がまとまれば、原油安→インフレ懸念の後退→金利低下という先週金曜と同じ経路で株が買われます。ただし制約もあります。上値のカベ66,555〜66,640円は3本の抵抗が重なる帯で、しかも雲の上限と75日線はどちらも「過去の戻り売りが出やすい価格帯」です。終値でこのカベを抜けられるかどうかが上値想定に届くかの分かれ目で、抜けられなければ基本シナリオに戻ります。
■ 下値想定 65,000円:配当落ちと金利上昇が重なるシナリオ
下値のメドは65,000円に置きます。この水準には半値押し65,028円57銭と6万5,000円の節目が重なっています。前週まで「取り戻せるかどうか」の分岐点だった場所で、上から戻ってくれば今度は支持線として機能するかが試される位置です。途中の関門は、まず雲の下限(28日66,055円23銭)と基準線65,909円69銭、次に25日移動平均65,274円39銭です。雲の下限を割り込めば「雲の中」から再び「雲の下」へ戻ることになり、25日線を割り込むと、先週の上昇分をほぼ吐き出す形になります。
下値想定を金曜終値から-2.06%と、上値想定(+1.26%)より広めにとっているのは、29日の配当落ちで数百円分が機械的に差し引かれるためです。配当落ちの分を除けば、実質の下げ幅は上値想定の上げ幅と大きくは変わりません。
警戒すべきシナリオは主に四つです。第一に米長期金利のさらなる上昇。10年債は一時5.23%を付け、30日のPCE物価指数と2日の雇用統計が強ければ10月利上げが確実視される展開があり得ます。第二に国内長期金利の3%台定着。29日には40年国債、30日には2年国債の入札があり、入札が不調なら金利上昇が株式のバリュエーションを圧迫します。第三に米国とイランの協議の決裂。先週の株高は「原油安・金利低下」に支えられていたため、協議が止まれば原油の急反発→金利上昇→ハイテク株安と逆回転します。第四に配当取り後の需給の空白。配当再投資の買いが一巡したあとは一時的に買いが細りやすく、10月初旬は需給の追い風が消える時期です。
■ 基本シナリオ 66,300円:雲の中でのもみ合い
最も可能性が高いとみるのが、66,300円前後、つまり雲の中でのもみ合いです。来週の雲は下限が66,055〜66,200円、上限が66,640円で、中心はおよそ66,350円。66,300円はこの中心付近にあたり、大取ナイト66,470円・CME円建て66,455円から配当落ち分を差し引いたあたりとも重なります。上に75日線と雲の上限、下に雲の下限と基準線という挟まれた位置で、需給の追い風と金利の逆風が綱引きをするイメージです。
週の流れのイメージは次のとおりです。28日(月)は権利付き最終売買日で、配当狙いの買いが入りやすい日です。朝8時50分に日銀の金融政策決定会合の議事要旨(7月30・31日分)が出ます。29日(火)は配当落ちで指数が下がって始まり、夜に米9月消費者信頼感指数と8月JOLTS求人件数。30日(水)は国内で8月鉱工業生産と2年国債入札、中国9月製造業PMI、夜に米9月ADP雇用統計と8月PCE物価指数、引け後に日経平均のウエート調整、米国時間の引け後にマイクロンの決算です。10月1日(木)は朝に日銀短観と日銀会合の「主な意見」(9月17・18日分)、夜に米9月ISM製造業景況指数。2日(金)は朝に8月失業率・有効求人倍率と9月東京都区部消費者物価指数、夜に米9月雇用統計です。
物色面では、金利上昇が続くかぎり、銀行株と半導体株が同時に買われるという先週の構図がどこまで続くかが焦点です。銀行株は国内金利の上昇、半導体株は米国のAI投資の強さに支えられており、両者を支える材料は別々です。一方で先週の週間騰落率でサービス業(-3.22%)・電気・ガス業(-3.20%)が下位に並んだように、金利上昇に弱い業種からは資金が抜けている点も押さえておきたいところです。
■ 来週の注目イベント
- 9/28(月):9月末の権利付き最終売買日。日銀金融政策決定会合の議事要旨(7月30・31日分、8:50)、8月企業向けサービス価格指数(8:50)、中国8月工業企業利益(10:30)、米9月ダラス連銀製造業景況指数。台湾市場は休場。国内はしまむらが決算を発表。
- 9/29(火):配当落ち日。40年国債入札(10:30)、豪中銀の政策金利発表(13:30)、7月景気動向指数改定値(14:00)、9月月例経済報告、ユーロ圏9月経済信頼感(18:00)、米7月住宅価格指数・ケース・シラー住宅価格指数(22:00)、米9月消費者信頼感指数(コンファレンスボード、23:00)、米8月JOLTS求人件数(23:00)。海外決算はカーマックス。国内はDCM・ハニーズHD・オークワなど。
- 9/30(水):ニューヨーク連銀総裁の講演(3:00)、8月鉱工業生産速報値(8:50)、8月商業動態統計(8:50)、2年国債入札(10:30)、中国9月製造業PMI(10:30)、8月新設住宅着工(14:00)、独9月CPI速報値(21:00)、外国為替平衡操作の実施状況(19:00)、米9月ADP雇用統計(21:15)、米8月個人所得・個人消費支出・PCE物価指数(21:30)、米4-6月期GDP確定値(21:30)、米9月シカゴPMI(22:45)。日経平均の定期入れ替え・ウエート調整。海外決算はマイクロン・テクノロジー。
- 10/1(木):日銀短観(9月調査、8:50)、日銀会合の「主な意見」(9月17・18日分、8:50)、対外対内証券売買契約等の状況(8:50)、ユーロ圏9月製造業PMI改定値(17:00)、ユーロ圏8月失業率(18:00)、米新規失業保険申請件数(21:30)、米9月ISM製造業景況指数(23:00)、米8月建設支出(23:00)。海外決算はアクセンチュア・ナイキ。中国(国慶節で7日まで)・香港市場は休場。国内は西松屋チェーン・平和堂など。
- 10/2(金):8月失業率・有効求人倍率(8:30)、9月東京都区部消費者物価指数(8:30)、9月マネタリーベース(8:50)、ユーロ圏9月消費者物価指数速報値(18:00)、米9月雇用統計(21:30)、米8月製造業新規受注(23:00)、ニューヨーク連銀総裁の討論会参加(4:30)。中国市場は休場。国内は象印マホービン・ハイデイ日高など。
- 祝日:日本の祝日はなく、5営業日すべて立会があります。米国も通常どおり5営業日です。中国は10月1日から7日まで国慶節の連休で、アジアの一部市場の売買が薄くなります。
- 決算:国内は小売を中心に8月期決算が中心で、指数への影響は限定的です。30日のマイクロン決算が、日本の半導体株にとって最大の個別材料になります。
■ 戦略・スタンス
来週は「29日の配当落ちを差し引いて考え、66,555〜66,640円のカベを終値で抜けるかどうかを見る」を基本スタンスとします。29日(火)の寄り付きは、配当落ちの分だけ指数が下がった状態から始まります。前日比の下げ幅だけを見て慌てないこと、そして配当落ち分を差し引いた実質の値動きで地合いを判断することが、この週の最初のポイントです。
具体的な組み立ては次の4点です。①AI・半導体関連はマイクロンの決算を確認してから。先週はSOX指数が週間+6.27%、日経平均の上げ幅の約79%が半導体3銘柄という、期待が先行した状態です。決算は日本時間10月1日の早朝に出るため、織り込むのは1日(木)の東京市場になります。②銀行株は国内金利と連動。先週は銀行業が+2.34%と上昇しました。29日の40年債入札、30日の2年債入札の結果次第で金利が動くため、入札の結果を確認してから判断するのが無難です。また銀行株は配当利回りが高いものが多く、配当落ち後の値動きにも注意が必要です。③金利に弱い業種は様子見。電気・ガス業(-3.20%)・サービス業(-3.22%)・不動産業など、金利上昇局面で売られやすい業種は、米国の指標を確認するまでは積極的に買いに行く場面ではありません。④資源・商社は中東の協議次第。鉱業(-1.73%)・卸売業(-1.25%)・海運業(-1.56%)は原油安で売られた業種で、協議が止まれば一転して買い戻される可能性があります。
リスク管理では三点。第一に金曜の米雇用統計をまたぐポジションの量です。雇用統計は10月の利上げ判断を左右する指標で、週末をまたいで結果を受ける形になります。週後半にかけてはポジションを軽くしておくのも一つの方法です。第二に日米の長期金利。米10年債は5.2%前後、国内10年債は3%超と、どちらも数十年ぶりの水準にあります。株価がこの金利水準を無視し続けられるかは、来週の指標次第です。第三に為替。日米の財務当局が円安是正で足並みをそろえたことで、円高方向への急な振れには備えておく必要があります。
最後に中期の視点を添えます。前週の本稿で分岐点とした半値押し65,028円57銭は、今週1,335円63銭上で引けて明確に上抜けました。株価は一目均衡表の雲の中に戻り、雲の上限・75日線・1/3押しが重なる66,555〜66,640円のすぐ下にいます。このカベを終値で抜ければ「雲の上」に出て、8月からの調整が終わったと判断できる材料がそろいます。逆にカベに跳ね返されて雲の下限(66,055円)を割り込めば、調整局面の中での戻りにとどまった可能性が高まります。200日移動平均は59,881円38銭で金曜終値の6,482円82銭下にあり、中期の上昇トレンド自体は崩れていません。
チャート(TradingView)
日経225(INDEX:NKY)・ドル円(FX:USDJPY)・S&P 500(FOREXCOM:SPXUSD)の主要チャートです。本文の数値と合わせてご確認ください。
免責事項:本記事は情報提供のみを目的としたものであり、特定の銘柄や取引手法を推奨するものではありません。記載した数値は執筆時点で確認できた公開情報に基づいていますが、正確性・完全性を保証するものではありません。想定レンジやシナリオは筆者の分析であり、将来の値動きを保証するものではありません。投資判断は必ずご自身の責任と判断で行ってください。
コメント