① 先週末の日本市場の動向(10/23)
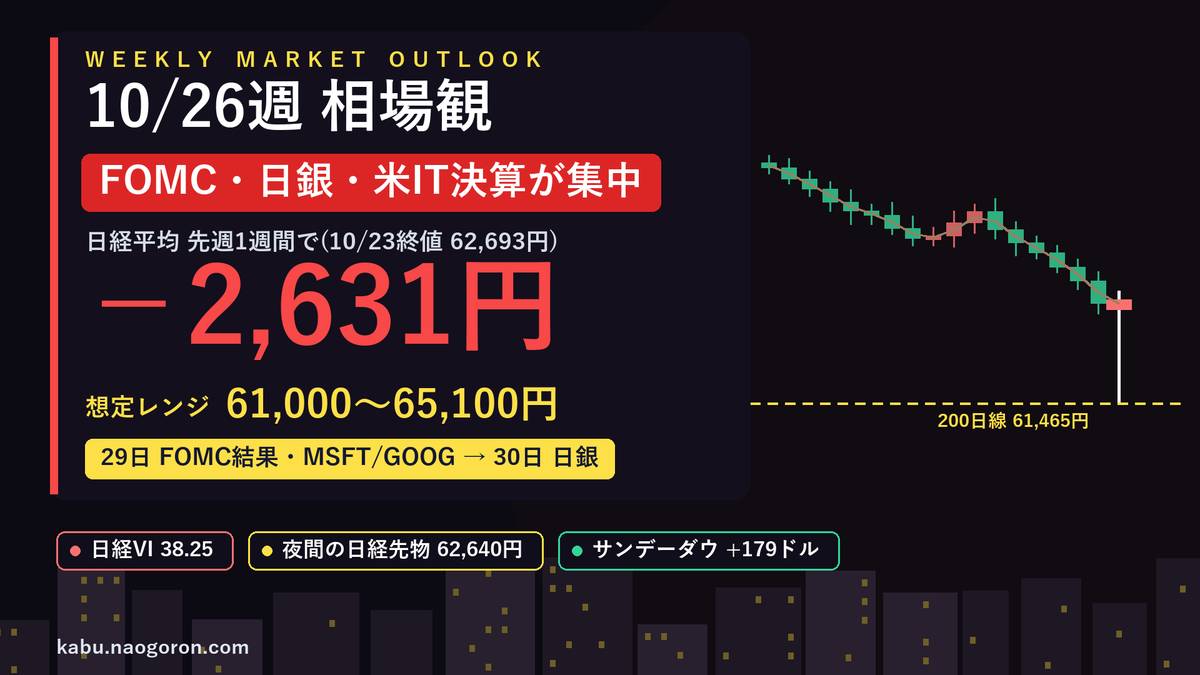
先週末23日(金)の東京市場は続落しました。日経平均は前日比214円68銭安(-0.34%)の62,693円16銭です。前日の米国でナスダック総合が2.60%、半導体株指数(SOX)が6.72%下げたことを受けて、始値は240円79銭安の62,667円05銭。AI・半導体関連株を中心に売りが広がり、安値は61,462円61銭と一時1,445円安まで下げ幅を広げました。取引時間中に6万2,000円を割り込むのは約3カ月ぶりです。ただ後場は、米ナスダック100先物がプラスに転じたことや、一部の半導体株に押し目買いが入ったことで安値から1,230円戻して引けています。プライム市場の売買高は28億8,432万株、売買代金は8兆9,383億円と、週内で最も多くなりました。
東証プライムの値上がりは553銘柄(全体の約35%)、値下がりは951銘柄でした。TOPIXは31.69ポイント安(-0.79%)の3,965.81と、日経平均より下落率が大きくなっています。日経平均の構成銘柄は値上がり81・値下がり144です。寄与度ではTDKが約79円の押し下げで、日東電工・ソフトバンクグループ・コナミグループが続きました。一方、ファーストリテイリングが約95円押し上げ、中外製薬・キオクシアHD・レーザーテックも上昇しています。業種別では不動産・小売・水産農林が上がり、銀行・海運・非鉄金属が下げました。
投資家の警戒度を示す日経平均VI(ボラティリティー・インデックス)は38.25で、前日比+2.28です。取引時間中の高値は42.46まで上昇しました。22日にも+5.12の35.97へ大きく上げており、前週末の32.17からは6.08ポイントの上昇です。通常のレンジとされる20〜30を大きく上回ったままで、値動きの大きい状態が続いています。
■ 先週1週間の流れ — 反発は21日の1日だけ、22日に1,713円安
19日(月)は407円59銭安(-0.62%)の64,916円70銭と反落しました。前週末の米国でSOX指数が急落した流れを受け、朝方は1,400円を超える下げで6万4,000円を割り込む場面がありました。その後は日経225先物への買いで下げ渋り、大引け前に6万5,000円台を一時回復しています。寄与度は東京エレクトロン約142円、ファーストリテイリング約140円の押し下げでした。この日はTOPIXが小幅高となり、指数による強弱の差が目立ちました。首相が外食の需要喚起策に触れたことで、外食株が買われています。
20日(火)は841円28銭安(-1.30%)の64,075円42銭と大幅続落です。前日の米国でナスダック総合とSOX指数は反発しましたが、東京では買いが続かず、後場に下げ幅を広げました。安値は63,807円15銭で、プライムの値下がり銘柄は全体の76%に達しています。ソフトバンクグループ1銘柄で約235円、東京エレクトロンで約134円、アドバンテストで約125円の押し下げでした。一方、ファーストリテイリングは約122円押し上げています。売買代金は2日続けて7兆円を下回りました。
21日(水)は545円82銭高(+0.85%)の64,621円24銭と3日ぶりに反発しました。前日の米国でダウが529ドル高となり、原油高が一服したうえ、米スペースXの7-9月期決算が売上高2.6倍・営業損益の黒字転換と好調で、時間外取引で大きく買われたことが追い風です。日経平均は先物主導で約1,300円上げ、週の高値65,404円63銭を付けました。ただ買い一巡後は戻り売りに押され、上げ幅を縮めています。
22日(木)は1,713円40銭安(-2.65%)の62,907円84銭と大幅反落し、終値で約3カ月ぶりに6万3,000円を割り込みました。この日の安値で引けています。前日のスペースX高をすでに織り込んでいたうえ、テスラが設備投資の計画を引き下げたこと、ラムリサーチが決算後の時間外取引で下げたことが半導体株の売りにつながりました。米政府が湾岸諸国の大使館職員の退避を準備していると伝わり、原油が上がったことも重荷です。アドバンテスト約447円、東京エレクトロン約359円の2銘柄だけで約805円、ソフトバンクグループで約256円の押し下げでした。そして23日(金)は冒頭のとおり、一時6万2,000円を割り込んだあと下げ渋っています。
1週間を通すと、日経平均は前週末(10月16日)の65,324円29銭から-2,631円13銭(-4.03%)で、2週続落です。週の高値は21日の65,404円63銭、安値は23日の61,462円61銭で、値幅は3,942円02銭でした。前週の4,618円25銭からは縮みましたが、なお大きな値幅です。
前週と違うのは、下げが市場全体に広がったことです。TOPIXは4,066.00から3,965.81へ-100.19ポイント(-2.46%)と、前週(-0.95%)より大きく下げました。東証プライム1,546銘柄の週間騰落は値上がり480、値下がり1,053、変わらず他13で、前週とは逆に値下がり銘柄が値上がり銘柄の2倍超です。それでもNT倍率は16.07から15.81へ低下しており、日経平均の下げのほうが大きい構図は続いています。
需給面では、東証が22日に発表した10月第2週(13日〜16日)の投資部門別売買動向で、海外投資家は現物を3,654億円売り越し(3週ぶり)ました。前の週は1兆4,318億円の買い越しでした。先物も6,545億円の売り越し(3週連続)で、現物と先物の合計では1兆199億円の売り越しです。年金の動向を映すとされる信託銀行は772億円の売り越し(2週連続)でした。一方、個人投資家は2,192億円の買い越し(3週連続)と、急落に逆張りで買い向かっています。自社株買いが中心とみられる事業法人は1,849億円の買い越しでした。
セクター別では東証33業種のうち値上がりは15業種、値下がりは18業種でした。値上がり率トップは鉱業の+4.26%で、原油高を受けてINPEXなどが買われました。2位は不動産業の+3.66%、3位は医薬品の+2.80%で、電気・ガスやサービス業も上位です。下落率トップは非鉄金属の-11.02%で、3週連続の最下位です。続いて銀行業-6.24%、ガラス・土石製品-6.20%、機械-5.37%、電気機器-4.84%でした。前週は上昇していた銀行株も、日銀の10月の利上げ見送り観測と長期金利の低下で売られています。以下は東証33業種指数の10月23日終値の10月16日終値に対する騰落率です。
| セクター(東証33業種) | 週間騰落率(%) | コメント(代表銘柄) |
|---|---|---|
| 鉱業 | +4.26% | 33業種で最上位。INPEX・石油資源開発・K&Oエナジー |
| 不動産業 | +3.66% | 三菱地所・三井不動産・タスキHD |
| 医薬品 | +2.80% | ネクセラファーマ・中外製薬・アステラス製薬 |
| 電気・ガス業 | +2.42% | 大阪ガス・九州電力・東京ガス |
| サービス業 | +2.13% | グロービング・ベイカレント・トーカイ |
| 陸運業 | +1.80% | SBSHD・JR東日本・JR西日本 |
| 石油・石炭製品 | +1.68% | コスモエネHD・ENEOS |
| 小売業 | +1.37% | 松屋・SRSHD・ドトール日レス |
| 保険業 | +1.35% | 東京海上HD・FPパートナー・MS&AD |
| 空運業 | +1.11% | ANAHD・JAL |
| 建設業 | +0.62% | 住友林業・戸田建設・大和ハウス |
| 食料品 | +0.40% | 東洋水産・森永乳業・S FOODS |
| 精密機器 | +0.22% | 朝日インテック・テルモ・インターアクション |
| 水産・農林業 | +0.20% | Umios・ユキグニファクトリー・ホクト |
| 鉄鋼 | +0.10% | 日本製鉄・中部鋼鈑・JFE。値上がり15業種の末尾 |
| その他製品 | -0.03% | フルヤ金属・リンテック・テクセンド |
| 倉庫・運輸関連 | -0.56% | 中央倉庫・トランシティ・安田倉庫 |
| 卸売業 | -0.68% | トーメンデバイス・マクニカHD・松田産業 |
| パルプ・紙 | -0.76% | 北越コーポ・トーモク・中越パルプ |
| 輸送用機器 | -0.76% | 武蔵精密・豊田合成・三桜工業 |
| その他金融業 | -1.53% | ネットプロテクションズ・ムニノバHD・東京センチュリー |
| 海運業 | -1.87% | 商船三井・川崎汽船・日本郵船 |
| ゴム製品 | -2.92% | 横浜ゴム・藤倉コンポジット・住友ゴム |
| 化学 | -2.97% | レゾナックHD・荒川化学・第一工業製薬 |
| 証券・商品先物 | -3.35% | 岩井コスモHD・スパークス・水戸証券 |
| 繊維製品 | -3.77% | クラボウ・ワールド・TSIHD |
| 情報・通信業 | -3.95% | FIG・さくらインターネット・ソフトバンクG |
| 金属製品 | -4.47% | SUMCO・ニッパツ・RS Technologies |
| 電気機器 | -4.84% | WSCOPE・ジャパンディスプレイ・太陽誘電 |
| 機械 | -5.37% | ローツェ・マルマエ・平田機工 |
| ガラス・土石製品 | -6.20% | 東洋炭素・NGK・MARUWA |
| 銀行業 | -6.24% | プロクレアHD・筑波銀行・四国銀行 |
| 非鉄金属 | -11.02% | 33業種で最下位。古河電工・住友電工・SWCC。3週連続の最下位 |
※週間騰落率は東証33業種指数の2026年10月16日終値から10月23日終値までの変化率(株探の業種別指数日足より筆者が算出)。33業種すべてを掲載しています。自前集計の騰落率と順位、値上がり15業種・値下がり18業種という内訳は、株探「週間ランキング【業種別騰落率】」(10月23日)の記載と一致することを確認しました。代表銘柄は同ランキングの記載(値上がり業種は上昇率上位、値下がり業種は下落率上位の銘柄)に基づきます。
② 米国市場の動向(10/23)
23日(金)の米国市場は3指数そろって下落しました。ダウ工業株30種平均は652.82ドル安(-1.23%)の52,215.16ドルと4日ぶりに反落し、一時800ドルを超えて下げる場面もありました。S&P500は39.75ポイント安(-0.52%)の7,623.68、ナスダック総合は53.52ポイント安(-0.21%)の25,955.34です。AI関連株の下げは一服し、マイクロン・テクノロジー(+2.46%)などメモリー株には買い戻しが入りましたが、産業・一般消費財・金融株が指数を押し下げました。業績見通しを撤回した自動車部品のLKQ(-22.47%)、従業員削減を発表したアメリカン・エキスプレス(-3.68%)などが下げています。
背景にあるのは原油高とAI投資への警戒です。NY原油(WTI)は3.80ドル高の103.27ドルで、ホルムズ海峡でのタンカー攻撃と、週末に米国がイランを攻撃するとの懸念が買いを誘いました。社債の利回りと米国債の利回りの差(信用スプレッド)は2025年5月以来の水準まで拡大したと伝えられ、AI関連企業の資金調達への不安は解けていません。恐怖指数(VIX)は0.42ポイント高の19.45です。
1週間を振り返ります。19日(月)はコアウィーブに投資判断の引き上げが出てIT・ハイテク株が買い戻され、ナスダック総合が290.86ポイント高。ダウは金利の上昇が重荷で36.38ドル安でした。20日(火)は米国とイランの協議が進展したとの未確認の情報で原油が下がり、ダウは529.85ドル高と3日ぶりに反発しています。ただ、合意が近いとの報道はその後に否定されました。
21日(水)は、前日引け後のスペースXの決算とスーパー・マイクロ・コンピューターの暫定決算が良好で、AIへの懸念が後退し、ダウ360.21ドル高、ナスダック総合278.04ポイント高と続伸しました。流れが変わったのは22日(木)です。メタは7-9月期の売上高が前年同期比26%増の過去最高だったものの、通期の設備投資と費用の見通しを引き上げて6.98%安。テスラは設備投資の計画とあわせて用意した融資枠を300億ドルから200億ドルに引き下げ、3.08%下げました。ラムリサーチは11.76%安です。ナスダック総合は694.00ポイント安(-2.60%)、SOX指数は6.72%安と大きく下げ、ダウだけが11.89ドル高と横ばいでした。そして23日(金)は冒頭のとおりです。
週間ではダウが+212.75ドル(+0.41%)と2週続けて上昇した一方、S&P500が-35.76ポイント(-0.47%)、ナスダック総合が-184.69ポイント(-0.71%)、ナスダック100が-230.02ポイント(-0.79%)の28,957.53と下落しました。SOX指数は-357.83ポイント(-3.21%)の10,779.46で、3週連続の下落です。前週ほどではないものの、「ダウが底堅く、半導体が弱い」構図は続いています。
金利は週間で米10年債利回りが5.081%から4.999%へ-8.2bpと2週続けて低下しました。22日には4.955%まで下がりましたが、23日は10月の製造業PMI(速報値56.0、予想55.5)とミシガン大学消費者信頼感指数(確報値48.0、速報値46.3)が予想を上回ったことで、取引中に一時5%台を回復しています。2年債利回りは4.69%です。ミシガン大学の調査では1年先の予想インフレ率が4.7%と5月以来の高さでした。VIXは週間で0.54ポイント低下しています。
③ 時間外取引・サンデーダウ・サンデーナスダックの状況
週末の時間外(先物)市場です。サンデーダウ(ダウ先物・12月限)は52,394ドルで、金曜の現物終値52,215.16ドルに対して+178.84ドル(+0.34%)。サンデーナスダック(ナスダック100先物)は29,117.75で、ナスダック100比+160.22ポイント(+0.55%)、S&P500先物(Eミニ)は7,659.75で現物比+36.07ポイント(+0.47%)です。3指数とも現物を上回っていますが、これは先物に特有の上乗せ分がほとんどです。
株価指数先物の理論価格は現物+(短期金利−配当利回り)×残存期間で決まります。12月限の満期(12月18日)までは56日です。短期金利を約3.9%、配当利回りをダウ約1.6%・ナスダック100約0.6%・S&P500約1.2%とすると、理論上の上乗せはそれぞれ約0.35%・0.51%・0.41%。実際の乖離(+0.34%・+0.55%・+0.47%)は、理論値とほぼ同じか0.04〜0.06%上回る程度です。22日(木)時点の乖離もダウ先物+0.38%、ナスダック100先物+0.63%、S&P500先物+0.54%で、ほとんど変わっていません。今週のサンデーダウ・サンデーナスダックは「ほぼ中立」と読むのが妥当です。
日経先物も現物とほぼ同じ水準で週末を迎えました。大阪取引所の夜間取引の日経225先物(2026年12月限)は62,640円で、前日清算値比270円安。金曜の現物終値62,693円16銭と比べると53円16銭安にとどまります。出来高は1万2,369枚でした。日経225miniは62,620円(-290円)、TOPIX先物は3,970ポイント(前日比変わらず)で、TOPIX現物終値比4.19ポイント高、JPX日経400先物は35,950(-85)です。シカゴ日経平均先物は円建て62,640円(大取終値比270円安)、ドル建て62,690円(同220円安)でした。前週は先物が現物を1,700円近く下回って週末を迎えましたが、今週は月曜日の寄り付きは金曜終値の近辺が出発点になります。
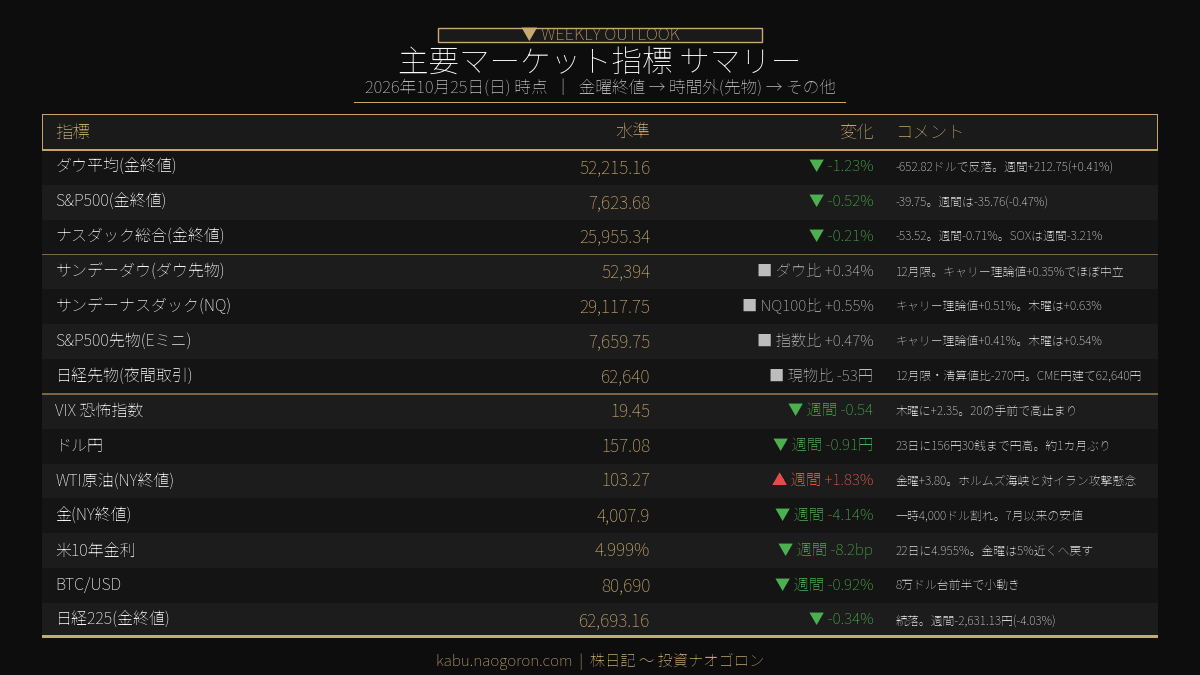
為替は円高方向に動きました。ドル円は23日のNY市場で157円08銭で引け、前週末(本欄の前回値157円99銭)から91銭の円高です。22日にはフランスの財政・政局への不安と、米国・イスラエルが対イラン攻撃を再開するとの懸念から、安全資産として円が買われました。23日のNY市場では一時156円30銭まで円高が進み、約1カ月ぶりの水準です。その後は米国の経済指標の上振れと原油高による金利上昇で、157円台に戻しています。ユーロ円は175円50銭と、約1年ぶりの円高・ユーロ安の水準です。下表・下図では、まず金曜終値の通常指標(ダウ・S&P500・ナスダック)を示し、その後に時間外のサンデーダウ・サンデーナスダック等の先物、続いてVIX・為替・商品などの指標を並べています。
| 指標 | 水準(単位は各行) | 変化 | コメント |
|---|---|---|---|
| ダウ平均(金終値) | 52,215.16ドル | -1.23% | -652.82ドルで4日ぶり反落。週間は+212.75(+0.41%) |
| S&P500(金終値) | 7,623.68 | -0.52% | -39.75。週間は-35.76(-0.47%) |
| ナスダック総合(金終値) | 25,955.34 | -0.21% | -53.52。週間は-184.69(-0.71%) |
| ナスダック100(金終値) | 28,957.53 | 週間 -0.79% | 週間-230.02 |
| SOX指数(金終値) | 10,779.46 | 週間 -3.21% | 週間-357.83。22日は-6.72%、金曜は+0.44% |
| サンデーダウ(ダウ先物) | 52,394ドル | ダウ比 +0.34% | 12月限。キャリー理論値+0.35%とほぼ同じ。22日は+0.38% |
| サンデーナスダック(NQ) | 29,117.75 | NQ100比 +0.55% | キャリー理論値+0.51%。22日の乖離は+0.63% |
| S&P500先物(Eミニ) | 7,659.75 | 指数比 +0.47% | キャリー理論値+0.41%。22日は+0.54% |
| 日経225先物(夜間取引) | 62,640円 | 現物比 -53.16円 | 12月限。前日清算値比-270円 |
| CME日経先物(円建て) | 62,640円 | 大取終値比 -270円 | ドル建ては62,690円(同-220円) |
| VIX(恐怖指数) | 19.45 | 週間 -0.54 | 金曜+0.42。22日に+2.35 |
| ドル円 | 157.08円 | 週間 -0.91円 | 23日に156円30銭まで円高のあと戻す |
| WTI原油(NY終値) | 103.27ドル | 週間 +1.83% | 金曜+3.80ドル。ホルムズ海峡のタンカー攻撃 |
| 金(NY終値) | 4,007.9ドル | 週間 -4.14% | 金曜-52.5ドル。一時4,000ドル割れで7月以来の安値 |
| 米10年債利回り | 4.999% | 週間 -8.2bp | 22日に4.955%。金曜は+4.4bp |
| BTC/USD | 80,690ドル | 週間 -0.92% | 8万ドル台前半で小動き |
| 日経225(金終値) | 62,693.16円 | -0.34% | -214.68円で続落。週間は-2,631.13円(-4.03%) |
※「サンデーダウ」は金曜の時間外取引終了時点(米東部時間17時)のダウ先物の値と現物終値の乖離を指しています。CME先物は金曜17時ET〜日曜18時ETが閉場のため、日曜午前の日本時間にリアルタイム値は存在しません。期近は12月限で、現物との乖離には満期までの金利と配当の差(キャリー)が含まれます(グレー表示にしているのはこのためです)。ダウ・S&P500・ナスダック・米10年債利回り・WTI・金・VIX・シカゴ日経先物の終値は株探「米国市場データ」(10月23日)、日経先物・TOPIX先物は株探「日経225先物:24日夜間取引終値」、ドル円は株探「10月23日のNY為替概況」の記載に基づきます。米株先物・ナスダック100・SOX・BTCは週末時点の米国ヤフー・ファイナンスの値を採用しています。
④ 週末の国際情勢ハイライト
| 項目 | リスクレベル | 状況・影響 |
|---|---|---|
| AI・半導体 | 高 | メタは設備投資見通しの引き上げで急落、約400億ドルの株式発行も報道。信用スプレッドは2025年5月以来の水準 |
| 中東(米国・イラン) | 高 | 米国の湾岸大使館で退避準備。米国・イスラエルの攻撃再開観測。ホルムズ海峡でタンカーへの攻撃 |
| 原油 | 高 | WTIは週末103.27ドル。週間では+1.83%だが、97〜104ドルの間で大きく上下 |
| 米金融政策 | 中〜高 | FOMCは27-28日。今回は据え置きが有力、12月の利上げは85%織り込み |
| 日本の金融政策 | 中 | 日銀会合は29-30日。政策金利1.25%を据え置く方針と報道。30日に展望レポート |
| 欧州 | 中 | フランスの財政・政局不安でユーロは対円で約1年ぶりの安値。ECBは29日 |
| ロシア・ウクライナ | 低〜中 | オレシュキー市に限った局地的な停戦で合意。29日から |
| 米国の通商・選挙 | 低〜中 | 11月3日に中間選挙。対カナダ50%関税の一部撤廃の報道 |
■ AI・半導体 — 「良い決算」でも「お金の使い方」が問われる
先週も世界の株式市場を動かしたのはAI投資の持続性への不安でした。前週のコアウィーブの社債急落に続き、今週は大手IT企業の決算がその不安を試す場になりました。スペースXは7-9月期の売上高が前年同期の2.6倍の145億ドル、営業損益は27億9,100万ドルの黒字で、21日はAI関連株の買い戻しにつながりました。しかし翌日、メタは売上高が26%増の過去最高だったにもかかわらず、通期の設備投資と費用の見通しを引き上げたことで6.98%下落。同社の信用リスクを示す指標(5年物CDSの保証料)は取引が本格化してから最高水準に上がりました。23日にはメタが数週間以内に約400億ドル規模の株式発行を検討しているとの報道も出ています。報道では、今年の設備投資額は約1,400億ドル、長期債務は800億ドルとされています。
テスラは逆に設備投資の計画とあわせて用意した融資枠を300億ドルから200億ドルに引き下げ、こちらも嫌気されました。アジアの市場では「投資を増やせば過剰、減らせば需要の減退」と受け止められたと伝えられています。市場が求めているのは、巨額の投資が売上高で回収できるという証拠で、それが示されるまでは、決算が良くても株価が上がりにくい状態です。23日にはメモリー株への買い戻しも出ており、需要そのものは強いとの見方も根強くあります。来週は28日のマイクロソフト・アルファベット、29日のアマゾンと、AIに最も多く投資している企業の決算が続きます。
■ 中東 — 協議の情報が錯そう、週末にかけて緊張が高まる
中東では米国とイランの関係をめぐる情報が錯そうしました。20日には紛争の終結に向けた協議が進展したとの未確認の情報が流れ、原油安・株高となりましたが、関係者はすぐに「合意が近いとの報道は誤り」と否定しています。21日にはホルムズ海峡で200万バレル以上を積んだタンカーが機雷に接触して爆発炎上したとイランの革命防衛隊が発表し、イランの外相は「現時点で進展を期待できる理由はほとんどない」と述べました。同日夜には米国務省が湾岸地域の大使館の一部職員とその家族に退避命令を出す準備をしていると伝わっています。
22日には米国とイスラエルが11月の中間選挙後にイランへの攻撃を再開する計画を持っていると報じられ、23日の原油市場では週末に米国がイランを攻撃するリスクが意識されました。WTIは週間で+1.83%の103.27ドルですが、週の途中では97ドル台まで下げる場面もあり、1週間で6ドル以上の幅で上下しています。原油高は米国の物価と金利を押し上げる要因で、ミシガン大学の調査でもガソリン価格が1ガロン4ドルを大きく上回っていることが消費者心理の重荷になっていると指摘されました。
■ 米Fed — 来週は据え置き有力、焦点は12月
FRBは27-28日にFOMCを開き、結果は日本時間29日午前3時に発表されます。報道によれば、市場は今回の据え置きをほぼ確実視する一方、物価指標の上振れを受けて短期金融市場では12月の利上げを85%の確率で織り込んでいます。FRB議長は先の見通しを示すことに消極的とされ、12月についての明確な手がかりは出にくいとみられています。一方で、デリバティブ市場では来年の大幅な利下げに備える動きが強まっているとの調査も出ており、市場の見方は割れています。結果発表の翌日には、7-9月期GDPと9月の個人消費支出(PCE)が発表されます。
■ 日本・欧州・その他
日本では、日銀が29-30日の金融政策決定会合で政策金利1.25%を据え置く方針と報じられました。前回の会合で利上げを決めており、その影響を見極めるとされています。この報道と長期金利の低下で、銀行株は週間で-6.24%と大きく下げました。30日には会合の結果と経済・物価情勢の展望(展望レポート)が公表され、日銀総裁が記者会見を行います。欧州ではフランスの財政・政局への不安から同国の資産が売られ、ユーロは対円で約1年ぶりの安値を付けました。格付け会社ムーディーズは同国の格付けを据え置いています。ECBは29日に政策金利を発表します。
ロシアとウクライナは、米大統領夫人の仲介でオレシュキー市に限った局地的な停戦に合意し、29日から人道支援物資の搬入や民間人の避難が可能になると発表されました。米国では11月3日の中間選挙を控え、トランプ政権がカナダ産の一部製品にかけている50%の関税を撤廃する見通しと報じられています。大手銀行からは、AIへの懸念と中間選挙を理由に11月半ばまでリスクを抑えた姿勢を続けることを勧める見方も出ています。中国では19日に発表された7-9月期のGDPが前年同期比+4.5%と市場予想(+4.4%)を上回りました。来週は26日から共産党の重要会議(5中全会)が開かれ、31日に10月の製造業PMIが発表されます。
※本稿では、特定の個人による相場見通しや予想レンジの引用は行わず、公表された指標・決定事項・公人の発言と、筆者が確定日足から算出したテクニカル水準のみを根拠としています。
⑤ 来週(10/26〜10/30)の日本市場の見通し
以上を踏まえた来週の東京市場の見通しです。来週は10月26日(月)から30日(金)までの祝日のない5営業日です。出発点は金曜終値62,693円16銭で、金曜夜の日経平均先物は62,640円、CME円建ても62,640円と、現物とほぼ同じ水準で週末を迎えました。サンデーダウもほぼ中立で、週明けは大きな窓を開けずに始まる可能性が高い状況です。そのぶん、週後半に集中するFOMC・米大型IT決算・日銀会合が値動きを左右しそうです。
テクニカル面を確認します。金曜終値は5日移動平均63,842円87銭・25日移動平均66,281円81銭・75日移動平均66,105円07銭をすべて下回り、200日移動平均61,465円39銭はかろうじて上回っています。23日の安値61,462円61銭は200日移動平均とわずか2円78銭の差で、ここで下げ止まった形です。ボリンジャーバンド(25日)の標準偏差は2,341円35銭で、-1σは63,940円46銭、-2σは61,599円11銭です。金曜は安値で-2σを割り込みましたが、終値では-1σと-2σの間に戻しています。また、前週に下値のメドとして意識された9月14日の安値62,726円18銭(9〜10月の上昇の起点)を、終値で33円02銭下回りました。
値幅の目安として、日経平均VIの38.25も参考になります。VIは今後1カ月の想定変動率を年率で表したもので、これを5営業日に換算すると約5.4%、金曜終値から上下およそ3,390円が「1標準偏差」の目安です。前週(約2,970円)より広がっています。戻りの目安としては、10月6日の高値70,798円62銭から23日の安値61,462円61銭までの下げ(9,336円01銭)に対して、1/3戻しが64,574円61銭、半値戻しが66,130円61銭です。
■ 一目均衡表の「雲」で来週の位置を確認する
本稿では以降「雲」という言葉を使うので、先に何を指すのかを整理しておきます。一目均衡表は、過去の高値と安値の平均から「買い方と売り方の力が釣り合う価格」を割り出すテクニカル指標です。中心となるのが次の2本で、これらを26営業日先に前倒しして描くのが最大の特徴です。
- 先行スパン1 = (転換線+基準線)÷2 / 転換線は過去9営業日、基準線は過去26営業日の高値と安値の平均
- 先行スパン2 = 過去52営業日の高値と安値の平均
この2本に挟まれた帯が「雲」です。読み方はシンプルで、株価が雲より上にあれば上昇基調で雲の上限が下値の支えになり、雲より下にあれば下降基調で雲の下限が上値の抵抗になると考えます。株価が雲の中にあるときは、方向感を探っている「もみ合い」の状態です。雲が厚いほどその壁は破られにくく、薄いほど抜けやすくなります。26営業日先まで先に描かれているので、「来週どこに支えや壁があるか」を先に地図として持てるのが実務上の利点です。
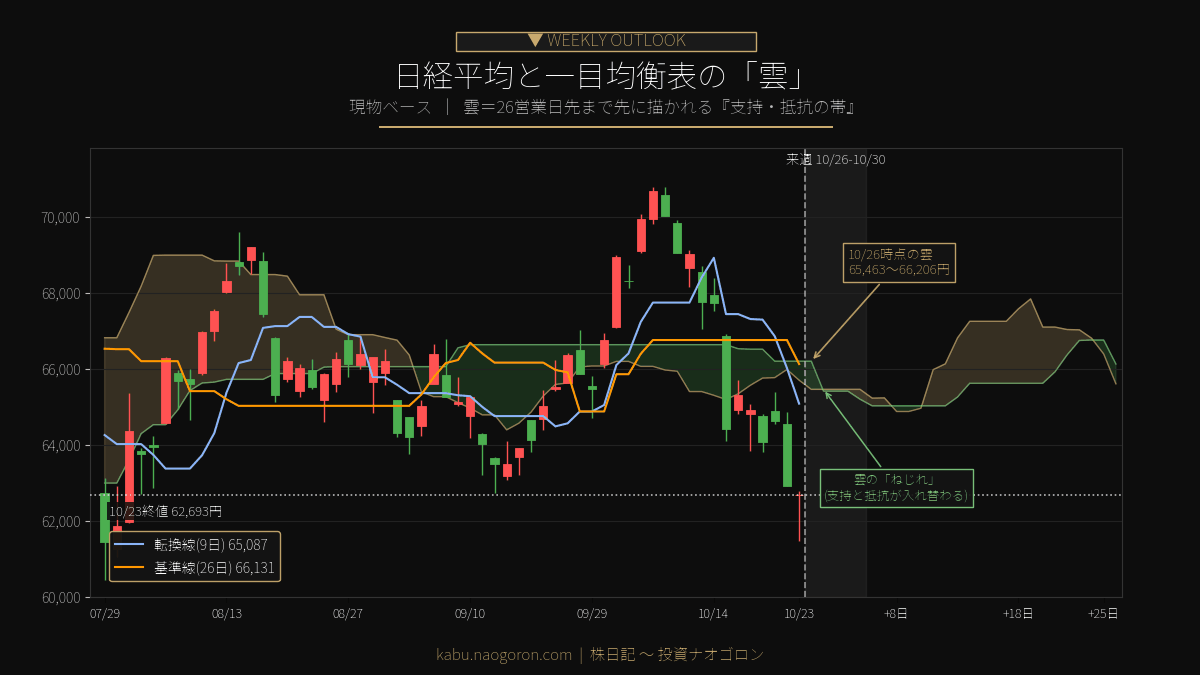
現在地を確認します。10月23日時点の雲は65,704円33銭〜66,205円62銭で、金曜終値62,693円16銭は雲の下限を3,011円17銭下回る「雲の下」にあります。前週は雲の下限をわずか22円下回る位置でしたが、この1週間で雲から大きく下に離れました。転換線は65,086円80銭、基準線は66,130円61銭(半値戻しと同じ水準)で、どちらも株価のはるか上にあります。
来週の雲の形も確認しておきます。26日の雲は65,463円11銭〜66,205円62銭ですが、27日に「ねじれ」(先行スパン1と2の交差)を迎え、27〜29日は65,416円74銭〜65,463円11銭と厚みが約46円まで薄くなります。30日は65,203円21銭〜65,463円11銭です。ねじれの前後は相場の流れが変わりやすいとされる時期ですが、いまの株価は雲の下限から3,000円近く下にあり、来週中に雲に届くには金曜終値から4%強の上昇が必要です。来週の時点では、雲は「目先の壁」というより戻りの上限の目安と考えるのが現実的です。
※本稿の一目均衡表・移動平均・ボリンジャーバンドの数値は、株探の日経平均(現物)確定日足から筆者が算出したものです。日経225先物ベースのテクニカル水準は夜間取引の値動きを含むため、現物ベースとは異なります。本文と図表は現物ベースで統一しています。
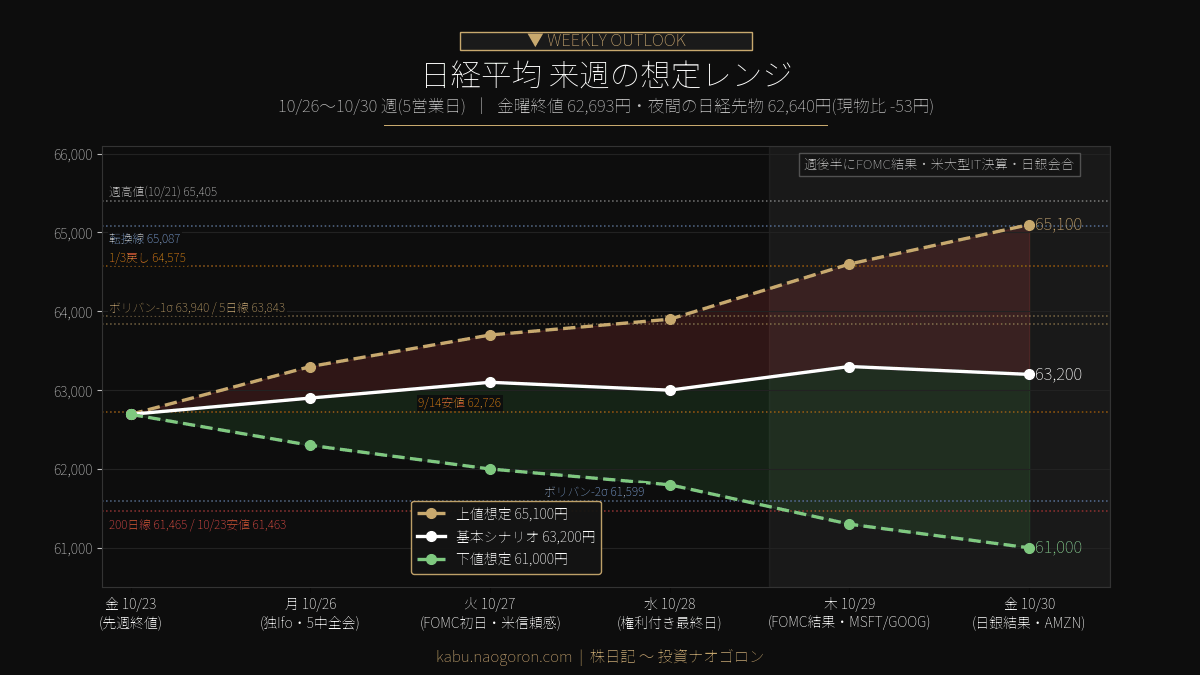
以上から、上値想定65,100円/基本シナリオ63,200円/下値想定61,000円を来週の想定レンジとします。金曜終値62,693円16銭からは+3.84%/+0.81%/-2.70%です。いずれも日経平均VIから求めた5営業日の1標準偏差(上下約3,390円)の内側に収まる水準です。根拠はそれぞれ転換線と雲、移動平均とボリンジャーバンド、200日移動平均と直近の安値に置いています。
■ 上値想定 65,100円:転換線まで戻すシナリオ
上値のメドを65,100円に置く根拠は、転換線65,086円80銭と、30日時点の雲の下限65,203円21銭がこの水準にあることです。すぐ上には21日に付けた週の高値65,404円63銭があります。ここまで戻すには、まず5日移動平均63,842円87銭とボリンジャーバンドの-1σ63,940円46銭を上抜け、続いて1/3戻しの64,574円61銭と21日の終値64,621円24銭を超える必要があります。
このシナリオを支える材料は三つあります。第一に米大型IT企業の決算。28日のマイクロソフト・アルファベット、29日のアマゾンで、AI投資が売上高につながっていることが確認できれば、売られた半導体株の買い戻しにつながります。第二に200日移動平均での下げ止まり。23日は安値から1,230円戻して引けており、長期の上昇基調を示す200日線がなお下値を支えている形です。第三に先物の位置。前週と違い、週末の先物は現物並みで、週明けに大きく売られて始まる要因は限られます。
■ 下値想定 61,000円:200日移動平均を割り込むシナリオ
下値のメドは61,000円に置きます。この水準の手前には200日移動平均61,465円39銭と23日の安値61,462円61銭がほぼ同じ水準で並び、ボリンジャーバンドの-2σ61,599円11銭もあります。3つの節目が集まる61,500円近辺を割り込むと、長期の上昇基調の節目を下に抜けたと受け止められ、下げが加速しやすくなります。
警戒すべき材料は主に四つです。第一にAI関連企業の資金調達。メタの株式発行のように、AI投資の資金を株式や社債で集める動きが広がれば、需給の重荷として意識されます。22日はアドバンテストと東京エレクトロンの2銘柄で日経平均を約805円押し下げたように、少数の値がさ株の下げがそのまま指数の下げになります。第二にFOMC。据え置きでも12月の利上げに前向きな姿勢が示されれば、金利の上昇とハイテク株の売りにつながりかねません。第三に中東情勢。週末に米国のイラン攻撃が現実になれば、原油とリスク回避の動きが一段と強まります。第四に需給。海外投資家は10月第2週に現物と先物の合計で1兆199億円を売り越しており、売りが続いている可能性があります。
■ 基本シナリオ 63,200円:200日線を守り、9月の安値から5日線の間でもみ合い
最も可能性が高いとみるのが、63,200円前後でのもみ合いです。63,200円は9月14日の安値62,726円18銭と5日移動平均63,842円87銭のほぼ中間です。週前半は200日移動平均を意識して下げ渋るものの、FOMC・米大型IT決算・日銀会合を前に積極的な買いも入りにくいというイメージです。下値には200日線の61,465円、上値には-1σの63,940円があり、62,000円台後半〜63,000円台後半で方向を探りながら、週後半のイベントで振れ幅が大きくなる展開を想定します。
週の流れのイメージは次のとおりです。26日(月)は先物とほぼ同じ水準から始まり、中国では共産党の重要会議(5中全会)が始まります。27日(火)はFOMCの初日で、夜に米10月の消費者信頼感指数と9月の新築住宅販売件数、ビザやボーイングの決算です。28日(水)は10月末の配当や株主優待の権利付き最終日。引け後の米国でマイクロソフトとアルファベットが決算を発表します。29日(木)は日本時間の午前3時にFOMCの結果が出て、朝にはマイクロソフトとアルファベットの決算が確認できます。日銀会合が始まり、夜は米7-9月期GDPと9月の個人消費支出、ECBの政策金利の発表です。30日(金)は朝にアマゾンの決算と国内の雇用・鉱工業生産、日中に日銀の結果、15時30分から日銀総裁の記者会見です。
物色面では、半導体株の下げが止まるか、内需・資源株への資金の移動が続くかが焦点です。先週は非鉄金属が-11.02%で3週連続の最下位になった一方、鉱業(+4.26%)や不動産(+3.66%)、医薬品(+2.80%)が上位でした。国内でも主要企業の7-9月期決算の発表が本格化するため、指数よりも個別の決算に反応する動きが強まりそうです。
■ 来週の注目イベント
- 10/26(月):8月景気動向指数・改定値(14:00)、独10月Ifo景況感指数(18:00)、中国共産党の5中全会(〜29日)、米2年国債入札。米国はベライゾン・ケイデンス・デザイン・システムズなどが決算。台湾市場は休場。
- 10/27(火):9月企業向けサービス価格指数(8:50)、10月月例経済報告、中国1-9月工業企業利益(10:30)、FOMC1日目、米9月耐久財受注(21:30)、米10月コンファレンスボード消費者信頼感指数・米9月新築住宅販売件数(23:00)、イスラエル総選挙、米5年国債入札。米国はビザ・コカ・コーラ・ボーイング・シーゲイト・テラダイン・ペイパル、欧州NXPが決算。
- 10/28(水):権利付き最終日、米週間石油在庫統計(23:30)、FOMCの結果発表(29日3:00)・FRB議長の記者会見(29日3:30)、カナダ中銀の政策金利。米国はマイクロソフト・アルファベット・KLA・GEベルノバ・フォード、韓国SKハイニックス、独メルセデス・ベンツが決算。
- 10/29(木):日銀金融政策決定会合(1日目)、週間対外及び対内証券売買契約等の状況(8:50)、10月消費動向調査(14:00)、米7-9月期GDP・米9月個人所得・個人消費支出(21:30)、米新規失業保険申請件数、ECBの政策金利発表(22:15)。米国はアマゾン・インテル・イーライリリー・マスターカード・キャタピラー・サンディスク、韓国サムスン電子、中国BYDが決算。
- 10/30(金):9月完全失業率・有効求人倍率(8:30)、10月東京都区部消費者物価指数(8:30)、9月鉱工業生産(8:50)、日銀の政策金利発表・展望レポート、日銀総裁の記者会見(15:30)、ユーロ圏7-9月期GDP、米7-9月期雇用コスト指数(21:30)。米国はエクソンモービル・シェブロン・アッヴィが決算。
- 週末:31日(土)に中国10月製造業PMI、11月1日(日)に米国が冬時間入り。翌週の3日(火)に米中間選挙が控えています(日本は文化の日で休場)。
- 決算:米国ではマイクロソフト・アルファベット(28日)とアマゾン(29日)が、AI投資の回収と半導体需要を占ううえで最大の材料です。国内でも主要企業の7-9月期決算が本格化します。
■ 戦略・スタンス
来週は「200日移動平均(61,465円)を終値で守れるかを確かめつつ、週後半のイベントを通過するまで大きく動かない」を基本スタンスとします。週明けの窓は小さい見込みですが、日経平均VIは38台と前週よりさらに高く、1日に1,000円以上動く日が珍しくない状態です。先週も5日のうち4日で、取引時間中の値幅(高値と安値の差)が1,000円を超えました。
具体的な組み立ては次の4点です。①半導体株は米大型IT決算を見てから。28日のマイクロソフト・アルファベット、29日のアマゾンでAI投資の回収の道筋を確認してからでも遅くありません。②TOPIXと騰落銘柄数を併せて見る。先週は日経平均が4.03%、TOPIXが2.46%下げ、プライムの値下がり銘柄は値上がりの2倍を超えました。前週と違って下げが市場全体に広がっている点には注意が必要です。③銀行株は日銀会合で判断。据え置き報道で週間-6.24%と大きく下げており、30日の結果と総裁会見で次の利上げへの手がかりが出るかが焦点です。④資源・エネルギー株は中東次第。WTIは1週間で6ドル以上の幅で動いており、ニュースひとつで大きく振れます。
リスク管理では三点。第一にイベントの時間差です。FOMCの結果は29日の早朝、米大型IT決算は29日と30日の朝、日銀の結果は30日の昼と、東京の取引時間外に材料が出るため、寄り付きで大きく動く日が週後半に重なります。第二に寄与度の偏り。22日はアドバンテストと東京エレクトロンの2銘柄で約805円を動かしました。少数の値がさ株の値動きで指数が数百〜千円単位で振れる前提で臨みます。第三に権利付き最終日。28日は10月末の配当・株主優待の権利付き最終日で、翌29日は権利落ちによる値下がりが出る銘柄があります。
最後に中期の視点を添えます。日経平均は10月6日の終値から11.30%下げ、25日線・75日線を割り込み、一目均衡表の雲の下に大きく離れました。短期の上昇基調は崩れた形です。一方で、長期の上昇基調を示す200日移動平均(61,465円)は23日の安値でちょうど守られています。200日線を支えに反発に転じるか、それとも割り込んで調整を深めるか。来週はこの分かれ目を、FOMC・米大型IT決算・日銀会合で確かめる5日間になります。
チャート(TradingView)
日経225(INDEX:NKY)・ドル円(FX:USDJPY)・S&P 500(FOREXCOM:SPXUSD)の主要チャートです。本文の数値と合わせてご確認ください。
免責事項:本記事は情報提供のみを目的としたものであり、特定の銘柄や取引手法を推奨するものではありません。記載した数値は執筆時点で確認できた公開情報に基づいていますが、正確性・完全性を保証するものではありません。想定レンジやシナリオは筆者の分析であり、将来の値動きを保証するものではありません。投資判断は必ずご自身の責任と判断で行ってください。
コメント