① 先週末の日本市場の動向(10/16)
先週末16日(金)の東京市場は反発しました。日経平均は前日比898円34銭高(+1.39%)の65,324円29銭で、7日ぶりの反発です。前日の米国でダウが556ドル高となり、ナスダック総合も終盤にプラスに転じたことを受けて、始値は499円34銭高の64,925円29銭。前日に急落したAI・半導体関連株に買い戻しが入り、高値は65,712円30銭と一時1,286円高まで上げ幅を広げました。ただ、AI投資への警戒は残り、大引けにかけては伸び悩んでいます。プライム市場の売買高は23億7,905万株、売買代金は7兆6,686億円でした。
上昇の裾野は広く、東証プライムの値上がりは1,292銘柄(全体の約83%)、値下がりは228銘柄でした。TOPIXは66.66ポイント高(+1.67%)の4,066.00と、日経平均を上回る上昇率です。日経平均の構成銘柄は値上がり194・値下がり29でした。寄与度では東京エレクトロン約134円、ソフトバンクグループ約74円、イビデン約74円が上位で、下位はファーストリテイリングの約66円です。
投資家の警戒度を示す日経平均VI(ボラティリティー・インデックス)は32.17でした。15日には前日比+8.04の36.13(取引時間中の高値38.55)まで急上昇し、16日は3.96ポイント低下しています。それでも前週末の30.14を2.03ポイント上回り、通常のレンジとされる20〜30を上回ったままです。
■ 先週1週間の流れ — 6日続落で6,258円安、金曜に反発
13日(火)は3連休明けで、1,253円40銭安(-1.82%)の67,777円52銭と4日続落しました。連休中の米国でナスダック総合が下げ、半導体株指数(SOX)の下落が目立ったうえ、中国のメモリー半導体メーカーの技術進展が伝わって韓国の株価指数(KOSPI)が一時7%超急落したことが重荷です。日経平均は一時2,000円近く下げて安値67,058円56銭を付けました。寄与度は東京エレクトロン約450円、ソフトバンクグループ約399円、アドバンテスト約261円の押し下げです。一方でプライムの値上がりは1,140銘柄(約73%)と多く、TOPIXは小幅に続伸しました。
14日(水)は33円23銭安の67,744円29銭と5日続落です。前場は自律反発狙いの買いで一時400円あまり上げましたが、14時ごろにオランダの半導体製造装置大手ASMLが7-9月期決算を発表すると、内容は良好だったものの材料出尽くしとして半導体株が売られ、マイナス圏で終わりました。
15日(木)は3,318円34銭安(-4.90%)の64,425円95銭と6日続落で、史上3番目の下げ幅です。前日の米国では9月のCPIが予想を上回って追加利上げ観測が再燃し、さらにAI向けクラウド企業コアウィーブの社債が急落してAI関連企業の財務への不安が広がりました。SOX指数は4%を超えて下げています。東京ではこの流れを受けて半導体株に売りが殺到し、安値は64,092円74銭。韓国では株価の急落で一時取引を止める措置(サーキットブレーカー)が発動しました。後場に発表された台湾TSMCの7-9月期決算は売上高・純利益とも四半期の過去最高でしたが、日本株の反応は限られています。アドバンテスト1銘柄で約1,303円、東京エレクトロンで約442円、ソフトバンクグループで約404円の押し下げでした。売買代金は10兆1,401億円と約1カ月ぶりに10兆円を超えています。そして16日(金)は冒頭のとおり898円高の反発です。
1週間を通すと、日経平均は前週末(10月9日)の69,030円92銭から-3,706円63銭(-5.37%)で、5週ぶりの下落です。週の高値は13日の68,710円99銭、安値は15日の64,092円74銭で、値幅は4,618円25銭と前週(2,648円60銭)の1.7倍に広がりました。6日の終値70,683円98銭から15日の終値までの6営業日の下げは6,258円03銭です。
注目したいのは日経平均と市場全体の差です。TOPIXは4,104.81から4,066.00へ-38.81ポイント(-0.95%)にとどまり、NT倍率は16.82から16.07へ大きく低下しました。東証プライム1,546銘柄の週間騰落は値上がり1,028、値下がり510、変わらず他8で、値上がり銘柄が値下がり銘柄の約2倍です。今週の下げは、日経平均への影響が大きい一部の半導体・AI関連の値がさ株に集中した下げだったと言えます。
需給面では、東証が16日に発表した10月第1週(5日〜9日)の投資部門別売買動向で、海外投資家は現物を1兆4,318億円買い越し(2週連続)ました。買越額は4月第2週以来、約6カ月ぶりの大きさです。先物は3,368億円の売り越しで、現物と先物の合計では1兆949億円の買い越しでした。個人投資家は880億円の買い越し(2週連続)、自社株買いが中心とみられる事業法人は1,779億円の買い越し、信託銀行は359億円の売り越しです。なお、これは日経平均が7万円台を付けた週の数字で、先週の急落局面の動向は来週発表されます。
セクター別では東証33業種のうち値上がりは20業種、値下がりは13業種でした。値上がり率トップは医薬品の+6.05%、2位は保険業の+4.79%、3位は輸送用機器の+4.53%で、ディフェンシブ株や自動車株に資金が向かいました。下落率トップは非鉄金属の-12.51%で、電気機器-6.76%、金属製品-5.72%、ガラス・土石製品-5.11%と、電線・半導体材料・電子部品などAI関連の業種が下位に並びました。以下は東証33業種指数の10月16日終値の10月9日終値に対する騰落率です。
| セクター(東証33業種) | 週間騰落率(%) | コメント(代表銘柄) |
|---|---|---|
| 医薬品 | +6.05% | 33業種で最上位。住友ファーマ・ロート製薬・アステラス製薬 |
| 保険業 | +4.79% | アニコムHD・東京海上HD・MS&AD |
| 輸送用機器 | +4.53% | 日本車輌製造・トヨタ自動車・シマノ |
| サービス業 | +3.91% | リソー教育G・ベイカレント・カーブスHD |
| 卸売業 | +3.72% | 東邦HD・カナデン・カメイ |
| 不動産業 | +3.57% | アズーム・三菱地所・JPMC |
| その他製品 | +3.55% | トランザクション・バンダイナムコHD・アシックス |
| 小売業 | +3.01% | パン・パシフィックHD・ビックカメラ・松屋 |
| パルプ・紙 | +2.58% | レンゴー・大王製紙・トーモク |
| ゴム製品 | +2.50% | バンドー化学・TOYO・フコク |
| 食料品 | +2.47% | 宝HD・サッポロHD・オエノンHD |
| 倉庫・運輸関連 | +2.13% | 安田倉庫・トランシティ・エーアイテイー |
| 陸運業 | +1.99% | NXHD・福山通運・京成電鉄 |
| 鉄鋼 | +1.94% | 丸一鋼管・栗本鉄工所・東京製鉄 |
| 石油・石炭製品 | +1.92% | 出光興産・コスモエネHD・ニチレキG |
| 水産・農林業 | +1.73% | ホクト・極洋・ニッスイ |
| 繊維製品 | +1.37% | TSIHD・ニッケ・帝人 |
| その他金融業 | +0.67% | イー・ギャランティ・ネットプロテクションズ・リコーリース |
| 鉱業 | +0.57% | K&Oエナジー・INPEX |
| 建設業 | +0.24% | 大末建設・福田組・高松G。値上がり20業種の末尾 |
| 海運業 | -0.17% | 飯野海運・日本郵船 |
| 証券・商品先物 | -0.46% | 極東証券・岩井コスモHD・岡三証券G |
| 化学 | -0.69% | レゾナックHD・メック・第一工業製薬 |
| 精密機器 | -0.84% | ブイ・テクノロジー・リガクHD・オリンパス |
| 電気・ガス業 | -0.99% | レノバ・東京電力HD・中部電力 |
| 銀行業 | -1.01% | プロクレアHD・秋田銀行・岩手銀行 |
| 空運業 | -2.15% | JAL・ANAHD |
| 情報・通信業 | -2.57% | ソフトバンクG・さくらインターネット・Sansan |
| 機械 | -2.63% | サムコ・TOWA・タツモ |
| ガラス・土石製品 | -5.11% | MARUWA・日東紡績・東海カーボン |
| 金属製品 | -5.72% | SUMCO・RS Technologies・ニッパツ |
| 電気機器 | -6.76% | キオクシアHD・日本マイクロニクス・KOKUSAI ELECTRIC |
| 非鉄金属 | -12.51% | 33業種で最下位。古河電工・フジクラ・JX金属。2週連続の最下位 |
※週間騰落率は東証33業種指数の2026年10月9日終値から10月16日終値までの変化率(株探の業種別指数日足より筆者が算出)。33業種すべてを掲載しています。自前集計の騰落率と順位、値上がり20業種・値下がり13業種という内訳は、株探「週間ランキング【業種別騰落率】」(10月16日)の記載と一致することを確認しました。代表銘柄は同ランキングの記載(値上がり業種は上昇率上位、値下がり業種は下落率上位の銘柄)に基づきます。
② 米国市場の動向(10/16)
16日(金)の米国市場は3指数そろって下落しました。ダウ工業株30種平均は175.28ドル安(-0.34%)の52,002.41ドルと反落、S&P500は84.62ポイント安(-1.09%)の7,659.44、ナスダック総合は572.99ポイント安(-2.14%)の26,140.03です。前日に続いてAI関連企業の過剰投資への懸念から半導体株が売られ、マイクロン・テクノロジー(-5.63%)、インテル(-5.79%)、AMD(-5.95%)、サンディスク(-6.85%)が大きく下げました。SOX指数は-3.83%です。メタも3%超下げた一方、シェブロンなどエネルギー株は底堅く推移しました。NY原油(WTI)は3.44ドル高の101.41ドル、恐怖指数(VIX)は3.53ポイント高の19.99です。
1週間を振り返ります。12日(月)は東京が休場の日で、ダウは195.60ドル高と3日続伸した一方、ハイテク株の投資判断の引き下げが嫌気されてナスダック総合は120.26ポイント安でした。債券市場はコロンバスデーで休場です。13日(火)は中国のメモリー半導体メーカーが高性能製品を投入する計画と伝わって半導体株が売られ、大手銀行の決算もまちまちで、ダウは180.45ドル安と4日ぶりに反落しました。
14日(水)は9月のCPIが発表されました。総合は前年比+3.7%(予想+3.6%、前月+3.4%)、食品とエネルギーを除くコアは前年比+2.6%(予想+2.5%、前月+2.4%)と、いずれも予想を上回って加速しています。前月比は総合が+0.6%、コアが+0.3%でした。短期金融市場では10月の利上げの確率が発表前の20%程度から45%程度へ上昇し、ナスダック総合は511.52ポイント安、ダウは48.62ドル安です。
15日(木)は9月の生産者物価指数(PPI)が前月比+1.3%(予想+0.6%)、前年比+6.3%と大きく上振れ、小売売上高も前月比+0.8%(予想+0.3%)と強い内容でした。それでもAIクラウド企業コアウィーブの社債利回りが一時15%まで上昇したことへの不安から、序盤はハイテク株が売られています。その後は安全資産として米国債が買われて10年債利回りが11.4bp低下し、ヘルスケア株や消費関連株が買われて、ダウは556.21ドル高と3日ぶりに反発しました。ナスダック総合も終盤にプラス(+20.16)を回復しています。そして16日(金)は冒頭のとおり、半導体株を中心に再び売られました。
週間ではダウが+347.46ドル(+0.67%)と上昇した一方、S&P500が-152.10ポイント(-1.95%)、ナスダック総合が-1,226.13ポイント(-4.48%)、ナスダック100が-1,695.60ポイント(-5.49%)の29,187.55と下落しました。SOX指数は-1,435.13ポイント(-11.41%)の11,137.29で、2週連続の下落です。前週から続く「ダウが上がり、半導体が下がる」構図が一段と鮮明になりました。東京で日経平均がTOPIXより大きく下げたのと同じ形です。
金利は週間で米10年債利回りが5.242%から5.081%へ-16.1bpと大きく低下しました。物価指標は上振れましたが、株価の下落局面で安全資産の米国債が買われています。16日にはFRB議長が10月の会合について事前に判断しないと述べ、10月の追加利上げ観測が後退しました。FRBは17日から、会合前に政策についての発言を控える期間に入っています。VIXは週間で5.15ポイント上昇しました。
③ 時間外取引・サンデーダウ・サンデーナスダックの状況
週末の時間外(先物)市場です。サンデーダウ(ダウ先物・12月限)は52,214ドルで、金曜の現物終値52,002.41ドルに対して+211.59ドル(+0.41%)。サンデーナスダック(ナスダック100先物)は29,391.50で、ナスダック100比+203.95ポイント(+0.70%)、S&P500先物(Eミニ)は7,704.25で現物比+44.81ポイント(+0.59%)です。3指数とも現物を上回っていますが、これは先物に特有の上乗せ分がほとんどです。
株価指数先物の理論価格は現物+(短期金利−配当利回り)×残存期間で決まります。12月限の満期(12月18日)までは63日です。短期金利を約3.9%、配当利回りをダウ約1.6%・ナスダック100約0.6%・S&P500約1.2%とすると、理論上の上乗せはそれぞれ約0.40%・0.57%・0.47%。実際の乖離(+0.41%・+0.70%・+0.59%)は、理論値を0.01〜0.13%上回るだけです。15日(木)時点の乖離もダウ先物+0.48%、ナスダック100先物+0.70%、S&P500先物+0.61%で、ほとんど変わっていません。今週のサンデーダウ・サンデーナスダックは「ほぼ中立」と読むのが妥当です。
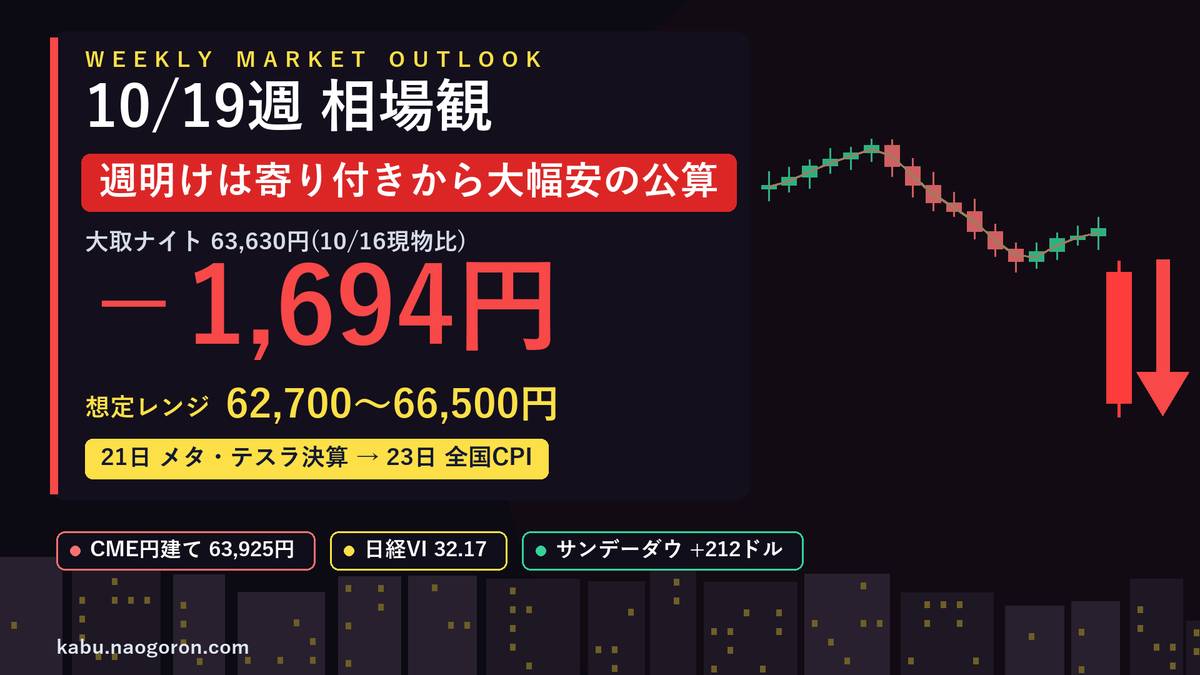
一方、日経先物は大きく下に離れて週末を迎えました。大阪取引所ナイトセッションの日経225先物(2026年12月限)は63,630円で、前日清算値比1,890円安。金曜の現物終値65,324円29銭と比べると1,694円29銭安です。出来高は1万3,825枚でした。日中取引の清算値65,520円は現物を約196円上回っていましたが、金曜夜の米国で半導体株が売られた流れを受けて大きく下げています。日経225miniは63,605円(-1,915円)、TOPIX先物は4,027.5ポイント(-54ポイント)で、TOPIX現物終値比38.5ポイント安、JPX日経400先物は36,415(-565)です。シカゴ日経平均先物は円建て63,925円(大取終値比1,595円安)、ドル建て63,975円(同1,545円安)でした。日経先物の水準からは、月曜日の寄り付きは63,600〜63,900円近辺が出発点になります。
ここで注意したいのは、TOPIX先物の下げ(現物比-0.95%)に比べて、日経225先物の下げ(現物比-2.59%)が大きいことです。金曜夜の下げも、先週と同じく日経平均への影響が大きい半導体関連の値がさ株を中心に織り込んだものとみられます。週明けも、日経平均とTOPIXの動きの差には注意が必要です。
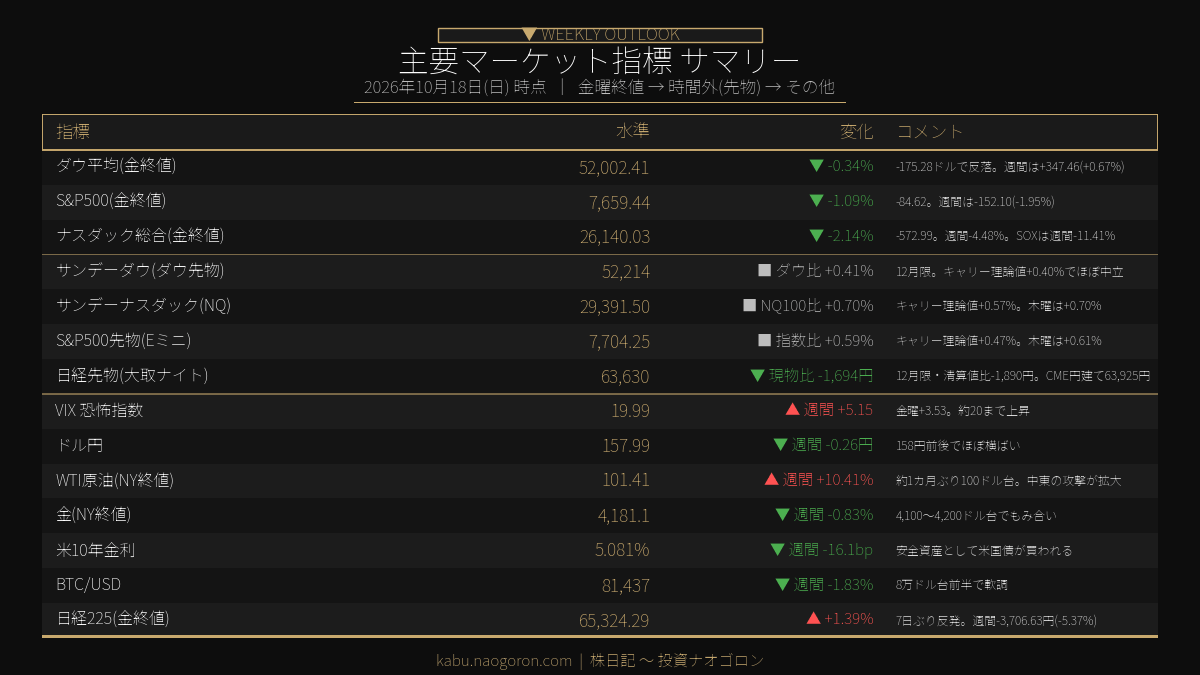
為替はほぼ横ばいです。ドル円は週末時点で157円99銭と、前週末の158円25銭から週間26銭の円高でした。14日にはCPIの上振れで158円85銭まで円安が進みましたが、16日にFRB議長の発言で10月の利上げ観測が後退し、157円70銭まで円高に戻しています。15日には日銀の審議委員の一人が利上げに過度に慎重になることはないと述べたと伝わり、日銀の追加利上げ観測も意識されました。ユーロ円は177円10銭、ドル指数(DXY)は101.78です。下表・下図では、まず金曜終値の通常指標(ダウ・S&P500・ナスダック)を示し、その後に時間外のサンデーダウ・サンデーナスダック等の先物、続いてVIX・為替・商品などの指標を並べています。
| 指標 | 水準(単位は各行) | 変化 | コメント |
|---|---|---|---|
| ダウ平均(金終値) | 52,002.41ドル | -0.34% | -175.28ドルで反落。週間は+347.46(+0.67%) |
| S&P500(金終値) | 7,659.44 | -1.09% | -84.62。週間は-152.10(-1.95%) |
| ナスダック総合(金終値) | 26,140.03 | -2.14% | -572.99。週間は-1,226.13(-4.48%) |
| ナスダック100(金終値) | 29,187.55 | 週間 -5.49% | 週間-1,695.60 |
| SOX指数(金終値) | 11,137.29 | 週間 -11.41% | 週間-1,435.13。金曜は-3.83% |
| サンデーダウ(ダウ先物) | 52,214ドル | ダウ比 +0.41% | 12月限。キャリー理論値+0.40%とほぼ同じ。15日は+0.48% |
| サンデーナスダック(NQ) | 29,391.50 | NQ100比 +0.70% | キャリー理論値+0.57%。15日の乖離は+0.70% |
| S&P500先物(Eミニ) | 7,704.25 | 指数比 +0.59% | キャリー理論値+0.47%。15日は+0.61% |
| 日経225先物(大取ナイト) | 63,630円 | 現物比 -1,694.29円 | 12月限。前日清算値比-1,890円 |
| CME日経先物(円建て) | 63,925円 | 大取終値比 -1,595円 | ドル建ては63,975円(同-1,545円) |
| VIX(恐怖指数) | 19.99 | 週間 +5.15 | 金曜+3.53。20に接近 |
| ドル円 | 157.99円 | 週間 -0.26円 | 14日に158円85銭まで円安のあと戻す |
| WTI原油(NY終値) | 101.41ドル | 週間 +10.41% | 約1カ月ぶりに100ドル台。中東の攻撃が拡大 |
| 金(NY終値) | 4,181.1ドル | 週間 -0.83% | 金曜+11.0ドル。4,100〜4,200ドル台で推移 |
| 米10年債利回り | 5.081% | 週間 -16.1bp | 15日に-11.4bp。安全資産として買われる |
| BTC/USD | 81,437ドル | 週間 -1.83% | 8万ドル台前半で軟調 |
| 日経225(金終値) | 65,324.29円 | +1.39% | +898.34円で7日ぶり反発。週間は-3,706.63円(-5.37%) |
※「サンデーダウ」は金曜の時間外取引終了時点(米東部時間17時)のダウ先物の値と現物終値の乖離を指しています。CME先物は金曜17時ET〜日曜18時ETが閉場のため、日曜午前の日本時間にリアルタイム値は存在しません。期近は12月限で、現物との乖離には満期までの金利と配当の差(キャリー)が含まれます(グレー表示にしているのはこのためです)。ダウ・S&P500・ナスダック・米10年債利回り・WTI・金・VIX・シカゴ日経先物の終値は株探「米国市場データ」(10月16日)、日経先物・TOPIX先物は株探「日経225先物:17日夜間取引終値」の記載に基づきます。米株先物・ナスダック100・SOX・ドル円・BTCは週末時点の米国ヤフー・ファイナンスの値を採用しています。
④ 週末の国際情勢ハイライト
| 項目 | リスクレベル | 状況・影響 |
|---|---|---|
| AI・半導体 | 高 | コアウィーブの社債急落でAI関連企業の財務に不安。SOXは週間-11.41%、韓国ではサーキットブレーカー発動 |
| 中東(サウジ・イエメン・イラン) | 高 | フーシ派がサウジの空港を攻撃し多数の死傷者。米大統領は米軍の参戦検討を表明。イランは防空強化 |
| 原油 | 高 | WTIは6営業日続伸で約1カ月ぶりに100ドル台。ロシア・ウクライナ戦争の激化観測も加わる |
| 米金融政策 | 中〜高 | CPI・PPIとも上振れ。FRB議長は10月会合の判断を事前にしないと発言。FOMCは27-28日 |
| 日本の金融政策 | 中 | 日銀審議委員の一人の発言で追加利上げ観測。23日に9月の全国CPI |
| 中国 | 中 | メモリー半導体の技術進展報道。上海総合は15日に約1年2カ月ぶりの安値。19日に7-9月期GDP |
| 欧州 | 低〜中 | フランス国債の利回り上昇とユーロ安が続く |
■ AI・半導体 — 「投資の過剰」と「借り入れの重さ」に市場が反応
先週の世界の株式市場を動かしたのはAI関連企業の財務への不安でした。きっかけは、AI向けのクラウドサービスを手がける米コアウィーブの社債が、財務悪化への懸念を映す水準まで急落したことです。社債の利回りは一時15%まで上昇し、株価は15日までの4日間で26%あまり下げました。AIのインフラ整備には画像処理半導体(GPU)やデータセンター、電力設備への巨額の先行投資が必要で、投資に見合う売上高が実現するまでに数年かかる可能性があります。社債の急落は、投資家が「コストを度外視してでもAIに資金を出す」姿勢を弱め始めたことを示すとの指摘も出ています。
半導体の決算自体は良好でした。ASMLの7-9月期は売上高116.6億ユーロ(市場予想117億ユーロ)、粗利益率57.5%(同56.1%)で、10-12月期の売上高見通しは142億〜152億ユーロと市場予想(139.7億ユーロ)を上回りました。2027〜2028年向けの供給では需要を満たしきれないとも説明しています。TSMCの7-9月期も売上高・純利益とも四半期の過去最高でした。それでも株価は下げており、「業績は良いが、株価はすでにそれ以上を織り込んでいた」という状態です。韓国のSKハイニックスは6月の最高値から60%近く下げたと伝えられています。
■ 中東 — サウジへの攻撃が拡大し、原油は100ドル台へ
中東ではサウジアラビアへの攻撃が広がりました。報道によれば、イエメンの親イラン武装組織フーシ派がサウジの首都リヤドの主要空港を週末に2度攻撃し、少なくとも14人が死亡、300人以上が負傷しました。東部ダンマンの空港も標的になっています。サウジ軍がイエメンでフーシ派の排除を目指す作戦を始めた直後のことで、米大統領は米軍の参戦を検討すると表明しました。16日にはイラン陸軍の報道官が米国の攻撃に備えて防空能力を強化すると表明したと伝えられ、ホルムズ海峡周辺での船舶攻撃も続いています。
原油はWTIが6営業日続伸し、16日には101.41ドルと約1カ月ぶりに100ドル台を回復しました。週間では+10.41%です。中東に加えて、ロシア・ウクライナ戦争の激化・長期化の観測も供給不安を強めています。前週は備蓄の放出や供給拡大策が上値を抑えていましたが、今週は供給不安の材料が上回った形です。米国の物価上昇はガソリン価格が押し上げているとの分析もあり、原油高→物価上昇→利上げ観測という経路は来週も意識されます。
■ 米Fed — 物価は上振れ、議長は判断を保留
物価の指標はそろって上振れしました。9月のCPIは前年比+3.7%と5月以来の高い伸び、PPIは前月比+1.3%と予想の2倍超です。FRB高官からは、クリーブランド連銀総裁がインフレ抑制には一段の利上げが必要と述べた一方、ニューヨーク連銀総裁は来年の利上げは必要ないとの見方を示し、FRB理事からは長期金利の急上昇が住宅や自動車など金利に敏感な分野の需要を抑えているとの指摘も出ています。地区連銀経済報告(ベージュブック)では、大半の地区で一定の成長がみられた一方、半数の地区で物価の上昇圧力が強い、または高まったと報告されました。
CPIの発表直後には10月の利上げの確率が45%程度まで上昇しましたが、16日にFRB議長が10月の会合での判断を事前にしないと述べたことで、利上げ観測は後退しています。FRBは17日から会合前の発言を控える期間に入りました。次回のFOMCは10月27-28日で、来週は新しい手がかりが出にくい中で、住宅着工や景気先行指数、PMIなどの指標と長期金利の動きを見ていくことになります。
■ 日本・中国・欧州
日本では、15日に日銀の審議委員の一人が「利上げに過度に慎重になることはない」と述べたと伝わり、追加利上げ観測が強まりました。来週は21日(水)に9月の貿易収支、23日(金)に9月の全国消費者物価指数が発表されます。中国では13日に中国のメモリー半導体メーカーの技術の進展が伝わり、韓国・台湾の半導体株が急落しました。上海総合指数は15日に約1年2カ月ぶりの安値を付けています。来週は19日(月)に中国の7-9月期GDP・9月の鉱工業生産・小売売上高、20日に最優遇貸出金利が発表されます。欧州ではフランスの債務懸念から仏国債の利回りが上昇し、ユーロ安が続いています。
※本稿では、特定の個人による相場見通しや予想レンジの引用は行わず、公表された指標・決定事項・公人の発言と、筆者が確定日足から算出したテクニカル水準のみを根拠としています。
⑤ 来週(10/19〜10/23)の日本市場の見通し
以上を踏まえた来週の東京市場の見通しです。来週は10月19日(月)から23日(金)までの祝日のない5営業日です。出発点は金曜終値65,324円29銭ですが、大取ナイトは63,630円、CME円建ては63,925円で、先物は現物を1,400〜1,700円下回って週末を迎えました。サンデーダウはほぼ中立でも、日経平均は月曜に下に窓を開けて始まる可能性が高い状況です。
テクニカル面を確認します。金曜終値は5日移動平均66,860円59銭・25日移動平均66,440円73銭・75日移動平均66,490円20銭をすべて下回り、200日移動平均61,117円66銭は上回っています。前週は5日線だけを下回っていましたが、今週は25日線と75日線も割り込みました。ボリンジャーバンド(25日)の標準偏差は2,181円21銭で、-1σは64,259円52銭、-2σは62,078円31銭です。15日の終値64,425円95銭は-1σの近くまで下がり、大取ナイトの63,630円は-1σを下回っています。
値幅の目安として、日経平均VIの32.17も参考になります。VIは今後1カ月の想定変動率を年率で表したもので、これを5営業日に換算すると約4.5%、金曜終値から上下およそ2,970円が「1標準偏差」の目安です。直近の上昇との関係では、9月14日の安値62,726円18銭から10月6日の高値70,798円62銭までの上げ(8,072円44銭)に対して、半値押しは66,762円40銭、2/3押しは65,416円99銭です。15日の安値64,092円74銭と金曜終値は、すでに2/3押しを下回りました。次の節目は、上昇の起点である9月14日の安値62,726円18銭(全値押し)です。
■ 一目均衡表の「雲」で来週の位置を確認する
本稿では以降「雲」という言葉を使うので、先に何を指すのかを整理しておきます。一目均衡表は、過去の高値と安値の平均から「買い方と売り方の力が釣り合う価格」を割り出すテクニカル指標です。中心となるのが次の2本で、これらを26営業日先に前倒しして描くのが最大の特徴です。
- 先行スパン1 = (転換線+基準線)÷2 / 転換線は過去9営業日、基準線は過去26営業日の高値と安値の平均
- 先行スパン2 = 過去52営業日の高値と安値の平均
この2本に挟まれた帯が「雲」です。読み方はシンプルで、株価が雲より上にあれば上昇基調で雲の上限が下値の支えになり、雲より下にあれば下降基調で雲の下限が上値の抵抗になると考えます。株価が雲の中にあるときは、方向感を探っている「もみ合い」の状態です。雲が厚いほどその壁は破られにくく、薄いほど抜けやすくなります。26営業日先まで先に描かれているので、「来週どこに支えや壁があるか」を先に地図として持てるのが実務上の利点です。
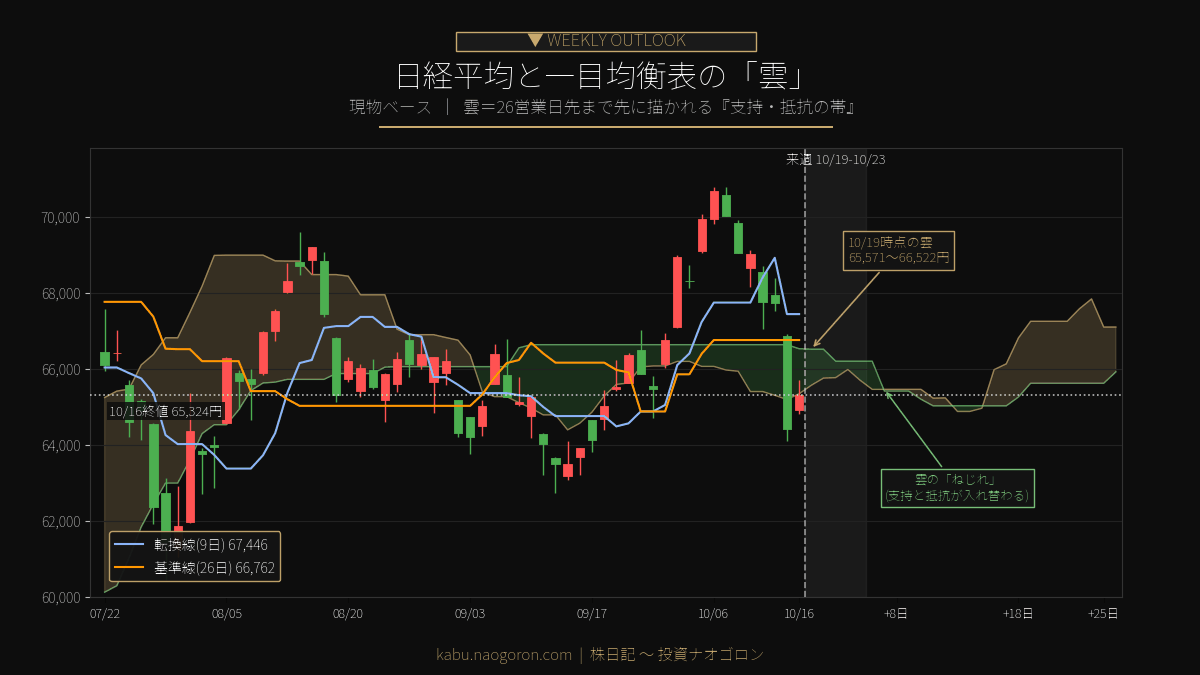
現在地を確認します。10月16日時点の雲は65,346円36銭〜66,533円67銭で、金曜終値65,324円29銭は雲の下限を22円07銭下回る「雲の下」にあります。9月30日に雲を上抜けてから雲の上を保ってきましたが、15日の急落で雲を下に抜け、16日の反発でも雲の中には戻れませんでした。転換線は67,445円68銭、基準線は66,762円40銭で、どちらも株価の上にあります。前週はどちらも株価の下にあったので、位置関係が逆転しました。
来週の雲の形も確認しておきます。19日の雲は65,570円99銭〜66,521円56銭、23日は65,704円33銭〜66,205円62銭で、22日には厚みが約219円まで薄くなります。株価が雲の下にあるとき、雲の下限は戻りの抵抗になりますが、雲が薄い分、抜けるのに必要な力は小さいとも言えます。さらに先行き26営業日の雲は7営業日目(27日)に「ねじれ」(先行スパン1と2の交差)を迎えます。ねじれの前後は相場の流れが変わりやすいとされる時期です。
※本稿の一目均衡表・移動平均・ボリンジャーバンドの数値は、株探の日経平均(現物)確定日足から筆者が算出したものです。日経225先物ベースのテクニカル水準は夜間取引の値動きを含むため、現物ベースとは異なります。本文と図表は現物ベースで統一しています。
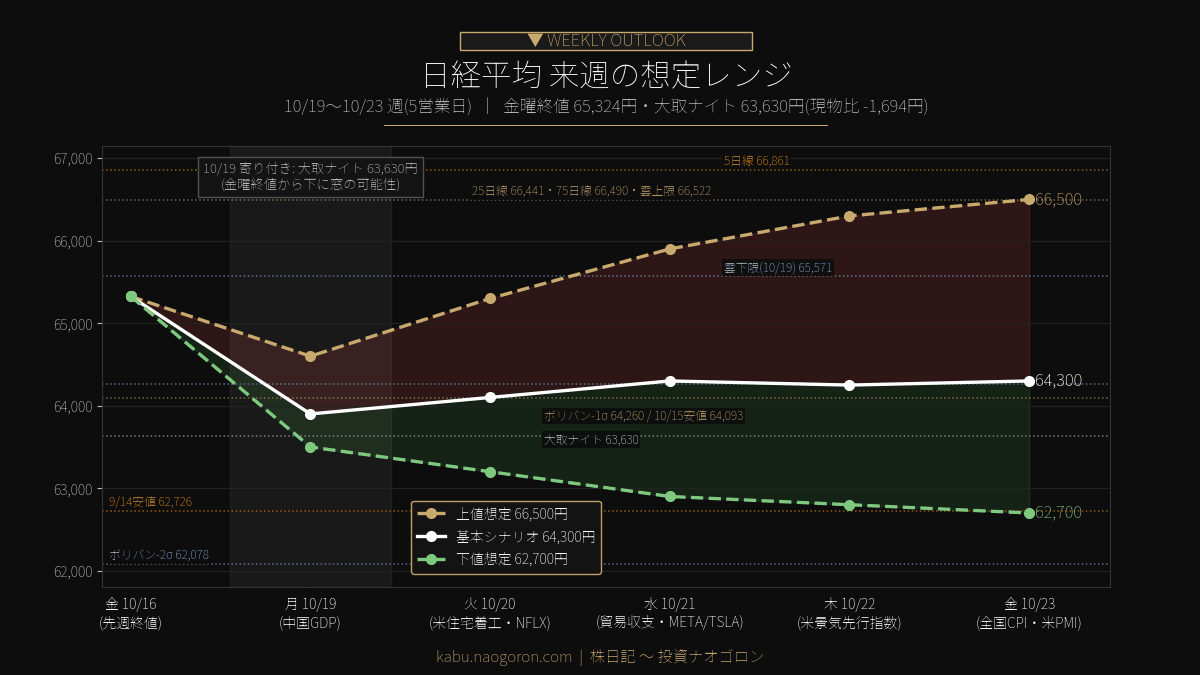
以上から、上値想定66,500円/基本シナリオ64,300円/下値想定62,700円を来週の想定レンジとします。金曜終値65,324円29銭からは+1.80%/-1.57%/-4.02%です。いずれも日経平均VIから求めた5営業日の1標準偏差(上下約2,970円)の内側に収まる水準で、大取ナイトが現物を大きく下回った分、下方向を広めに取っています。根拠はそれぞれ移動平均と雲、ボリンジャーバンド、直近の安値に置いています。
■ 上値想定 66,500円:移動平均と雲の上限まで戻すシナリオ
上値のメドを66,500円に置く根拠は、25日移動平均66,440円73銭・75日移動平均66,490円20銭・19日の雲の上限66,521円56銭が、この水準に集まっていることです。すぐ上には基準線66,762円40銭(半値押しと同じ水準)と5日移動平均66,860円59銭があります。ここまで戻すには、まず月曜の窓を埋めて金曜終値65,324円を回復し、2/3押しの65,417円と雲の下限(19日は65,571円)を上抜ける必要があります。
このシナリオを支える材料は三つあります。第一に米大型ハイテク企業の決算。21日(水)のメタとテスラ、半導体製造装置のラムリサーチの決算で、AI投資の継続と収益の見通しが確認できれば、売られた半導体株の買い戻しにつながります。第二に市場全体の底堅さ。先週はプライムの値上がり銘柄が値下がり銘柄の約2倍で、金曜は約83%が上昇しました。TOPIXの週間下落率は0.95%にとどまり、半導体以外への買いは続いています。第三に海外投資家の買い。10月第1週には現物を約6カ月ぶりの大きさで買い越しており、この流れが続くかが注目されます。
■ 下値想定 62,700円:上昇の起点まで押すシナリオ
下値のメドは62,700円に置きます。この水準には9月14日の安値62,726円18銭があります。9月から10月の上昇の起点で、ここまで下げると上昇幅をすべて打ち消す「全値押し」になります。その手前には-1σ64,259円52銭と15日の安値64,092円74銭があり、大取ナイトの63,630円はすでにこれらを下回っています。さらに下には-2σ62,078円31銭があります。
警戒すべき材料は主に四つです。第一にAI関連企業の信用不安。コアウィーブの社債を起点にした不安が他の企業に広がれば、半導体株の売りが続きます。15日はアドバンテスト1銘柄で日経平均を約1,303円押し下げたように、少数の値がさ株の下げがそのまま指数の下げになります。第二に原油高と金利。WTIは100ドルを超え、物価の上振れが続けば米国の利上げ観測が再燃します。第三に国内の物価と日銀。23日の全国CPIが強ければ、日銀の追加利上げ観測が強まる可能性があります。第四に中東情勢。米軍の参戦が現実になれば、原油とリスク回避の動きが一段と強まります。
■ 基本シナリオ 64,300円:窓を開けたあと、6万4,000円台でもみ合い
最も可能性が高いとみるのが、64,300円前後でのもみ合いです。64,300円はボリンジャーバンドの-1σ64,259円52銭と15日の安値64,092円74銭のすぐ上で、大取ナイトの63,630円と金曜終値65,324円のほぼ中間です。月曜は先物にさや寄せして下げて始まるものの、15日の急落でつけた安値近辺では買いも入り、AI関連の決算を前に上にも下にも決め手を欠くというイメージです。上値には金曜終値と2/3押し(65,417円)、下値には大取ナイトの63,630円があり、この間の約1,800円の範囲で方向を探る展開を想定します。
週の流れのイメージは次のとおりです。19日(月)は大取ナイトの水準を出発点に始まり、昼に中国の7-9月期GDPが発表されます。20日(火)は中国の最優遇貸出金利、夜に米9月の住宅着工件数、ネットフリックスやGMの決算です。21日(水)は朝に9月の貿易収支、翌朝にかけてメタ・テスラ・ラムリサーチ・テキサス・インスツルメンツの決算が出ます。22日(木)は韓国中銀の政策金利、夜に米9月の景気先行指数とウエスタンデジタルの決算。23日(金)は朝に9月の全国消費者物価指数、夜に米10月のPMI(速報値)です。
物色面では、半導体株の下げが止まるか、それとも内需・ディフェンシブ株への資金の移動が続くかが焦点です。先週は非鉄金属が-12.51%で2週連続の最下位になった一方、医薬品(+6.05%)や保険(+4.79%)、輸送用機器(+4.53%)が上位でした。日経平均とTOPIXのどちらで地合いを見るかによって、相場の印象が大きく変わる週になりそうです。
■ 来週の注目イベント
- 10/19(月):8月第3次産業活動指数(13:30)、中国7-9月期GDP・9月鉱工業生産・9月小売売上高(11:00)、中国1-9月固定資産投資、米10月NAHB住宅市場指数(23:00)、APEC財務大臣会合(〜21日)。香港市場は休場。
- 10/20(火):9月首都圏マンション市場動向、20年国債入札、中国10月最優遇貸出金利(10:00)、独・ユーロ圏10月ZEW景況感指数(18:00)、米9月住宅着工件数(21:30)。米国はネットフリックス・GEエアロスペース・RTX・3M・GMなどが決算。インド市場は休場。
- 10/21(水):9月貿易収支(8:50)、9月訪日外客数、英9月消費者物価指数(15:00)、米週間石油在庫統計(23:30)、米20年国債入札。米国はメタ・テスラ・ラムリサーチ・テキサス・インスツルメンツ・IBM・AT&T、独SAPが決算。
- 10/22(木):週間対外及び対内証券売買契約等の状況(8:50)、韓国中銀の政策金利、米新規失業保険申請件数(21:30)、米9月コンファレンスボード景気先行指数(23:00)、ユーロ圏10月消費者信頼感。米国はP&G・ウエスタンデジタル・ロッキード・マーチン・ハネウェルなどが決算。
- 10/23(金):9月全国消費者物価指数(8:30)、9月全国百貨店売上高、独・ユーロ圏10月PMI、米10月製造業・サービス業PMI(22:45)、米10月ミシガン大学消費者信頼感指数・確報値(23:00)。米国はアメリカン・エキスプレスが決算。タイ市場は休場。
- 週末:25日(日)に欧州各国が冬時間入り、ブラジル大統領選の決選投票。翌週の27-28日にFOMCが控えています。
- 決算:米国では7-9月期決算が本格化し、21日のメタ・テスラ・ラムリサーチが、AI投資と半導体需要を占ううえで最大の材料です。
■ 戦略・スタンス
来週は「月曜の窓を開けた寄り付きに飛び乗らず、15日の安値64,093円近辺での値動きを確かめる」を基本スタンスとします。先物は現物を1,400〜1,700円下回って週末を迎えており、日経平均VIは32台と、値幅が大きくなりやすい状態が続いています。週前半は大取ナイトの63,630円を割り込まずに推移できるかが、最初の判断材料になります。
具体的な組み立ては次の4点です。①半導体株は米ハイテク決算を見てから。SOX指数は2週間で約15%下げました。21日のメタ・テスラ・ラムリサーチの決算でAI投資の見通しを確認してからでも遅くありません。②TOPIXと騰落銘柄数を併せて見る。先週は日経平均が5.37%下げる一方、TOPIXは0.95%安で、プライムの値上がり銘柄は値下がりの約2倍でした。日経平均の数字だけで地合いを判断しないことが大切です。③ディフェンシブ株の上昇の持続性。医薬品・保険・食料品などに資金が向かいましたが、半導体株が戻る局面では資金が戻る可能性もあります。④資源・エネルギー株は中東次第。WTIは100ドルを超え、ニュースひとつで大きく動きます。
リスク管理では三点。第一に週明けの窓です。大取ナイトが現物を1,694円下回っているため、寄り付き直後の値動きで判断せず、前場の安値と戻りの強さを確認することを意識します。第二に寄与度の偏り。15日はアドバンテスト1銘柄で約1,303円、16日は東京エレクトロン1銘柄で約134円を動かしました。少数の値がさ株の値動きで指数が数百〜千円単位で振れる前提で臨みます。第三に金利と物価。原油高を背景に米国の物価指標は上振れが続いており、23日の国内CPIも含めて、金利の動きには注意が必要です。
最後に中期の視点を添えます。日経平均は25日線・75日線を割り込み、一目均衡表の雲の下に入りました。短期の上昇基調はいったん崩れた形です。一方で200日移動平均(61,117円)はなお下にあり、TOPIXの下げは1%未満で、市場全体が崩れたわけではありません。9月14日の安値62,726円を守って雲の中に戻れるか、それとも全値押しまで調整を深めるか。来週はこの分かれ目を、米ハイテク決算と国内の物価指標で確かめる5日間になります。
チャート(TradingView)
日経225(INDEX:NKY)・ドル円(FX:USDJPY)・S&P 500(FOREXCOM:SPXUSD)の主要チャートです。本文の数値と合わせてご確認ください。
免責事項:本記事は情報提供のみを目的としたものであり、特定の銘柄や取引手法を推奨するものではありません。記載した数値は執筆時点で確認できた公開情報に基づいていますが、正確性・完全性を保証するものではありません。想定レンジやシナリオは筆者の分析であり、将来の値動きを保証するものではありません。投資判断は必ずご自身の責任と判断で行ってください。
コメント