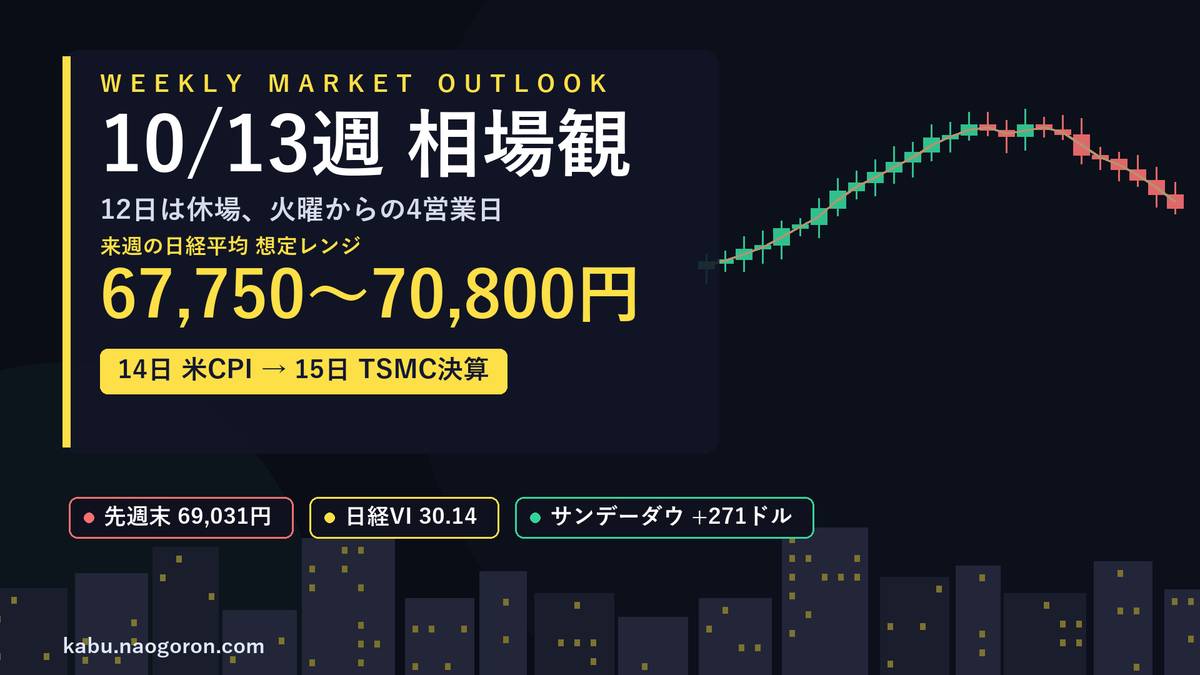
① 先週末の日本市場の動向(10/9)
先週末9日(金)の東京市場は小幅に下落しました。日経平均は前日比11円19銭安(-0.02%)の69,030円92銭で、3日続落です。前日の米国でナスダック総合が345ポイント下げ、半導体株指数(SOX)も3%超下落したことを受けて、始値は393円61銭安の68,648円50銭。朝方は半導体株や値がさ株に売りが先行し、安値68,150円02銭と一時900円近く下げる場面がありました。しかし後場に入ると下値に買いが入り、アドバンテストや東京エレクトロンがプラスに転じたことで急速に下げ渋り、高値69,143円45銭と一時プラス圏に浮上しました。3連休を前に買いは続かず、終値は前日とほぼ同じ水準です。プライム市場の売買高は22億9,519万株、売買代金は7兆8,454億円でした。
日経平均とは対照的に、中身は強い一日でした。TOPIXは13.35ポイント高(+0.33%)の4,104.81と上昇し、東証プライムの値上がりは1,194銘柄(全体の約76%)、値下がりは331銘柄です。日経平均の構成銘柄も値上がり148・値下がり74でした。日経平均が上がらなかったのは、ファーストリテイリング1銘柄で約244円、ソフトバンクグループで約192円押し下げたためです。ファーストリテイリングは前日8日の引け後に決算を発表し、2026年8月期の営業利益は7,431億円(前期比+31.7%)と会社計画を上回り、2027年8月期は事業利益8,300億円(+15.5%)、年間配当900円(50円増配)を計画しましたが、株価は3,020円安と売られました。プラス寄与はアドバンテスト約147円、東京エレクトロン約129円が上位です。
この日は株価指数オプション10月限の特別清算指数(SQ)の算出日で、SQ値は68,465円23銭(QUICK試算)でした。金曜終値はSQ値を565円69銭上回って引けています。日経平均VI(ボラティリティー・インデックス)は30.14で前日比0.55ポイント上昇し、前週末の22.58から7.56ポイント高い水準です。VIは週初の5日に22.87、6日に29.20と急上昇し、7日には32.73まで上がりました。株価が上がっている局面でVIが上昇するのは、上下どちらにも大きく動くことへの警戒が強まっていることを示しています。
■ 先週1週間の流れ — 7万円回復のあと、3日続落
5日(月)は1,637円40銭高(+2.40%)の69,946円86銭と急反発しました。前週末に発表された米9月雇用統計が市場予想を大きく下回り、FRBの早期利上げ観測が後退したことを受けて半導体株が買われ、一時は1,700円を超える上昇で7万円台(高値70,072円13銭)に乗せています。寄与度はアドバンテスト約360円、東京エレクトロン約336円で、2銘柄だけで約697円を押し上げました。ただし値上がり銘柄はプライム全体の56%にとどまり、物色は半導体に偏っていました。
6日(火)は737円12銭高(+1.05%)の70,683円98銭。前日の米国でナスダック総合が約2週間ぶりに最高値を更新し、台湾の株価指数も連日で最高値を付けたことが追い風になりました。終値で7万円台を回復するのは7月1日以来、約3カ月ぶりです。高値は70,798円62銭で、これが先週の高値になりました。この日は東証33業種のうち30業種が上昇し、プライムの74%が値上がりと、上昇の裾野も広がっています。
流れが変わったのは7日(水)です。朝方は買いが先行したものの上値が重く、648円27銭安の70,035円71銭と3日ぶりに反落しました。直近5営業日で5,000円以上上昇していたことから、半導体株を中心に利益確定売りが出ています。国内の10年債利回りの上昇も重荷でした。TOPIXは朝方に最高値を上回ったものの、その後は売られて安値引けです。同日の引け後、日本取引所グループは新しい基準によるTOPIXの構成銘柄を発表し、スタンダード・グロース市場から35銘柄を追加する一方、段階的に組入比率を下げる「移行措置銘柄」は683銘柄にのぼりました。
8日(木)は993円60銭安(-1.42%)の69,042円11銭と安値引けで、7万円を割り込みました。前日の米国で長期金利の上昇を受けてダウが341ドル安となった流れを引き継いだうえ、後場に発表された台湾TSMCの9月の月次売上高が前月比で0.6%減だったことが嫌気され、半導体株に売りがかさみました。米大統領が中間選挙前のイラン攻撃再開を検討していると伝わり、原油先物が強含んだことも重荷です。プライムの約76%が値下がりし、寄与度はソフトバンクグループ約218円、東京エレクトロン約157円が下位でした。そして9日(金)は冒頭のとおり11円安の小幅続落です。
1週間を通すと、日経平均は前週末(10月2日)の68,309円46銭から+721円46銭(+1.06%)の上昇で、4週続伸です。週の高値は6日の70,798円62銭、安値は9日の68,150円02銭で、値幅は2,648円60銭でした。週の始値(69,113円74銭)と終値がほぼ同じ水準で、週足は上ヒゲの長い十字線に近い形です。TOPIXは4,091.00から4,104.81へ+13.81ポイント(+0.34%)と2週ぶりに反発しました。NT倍率は前週末の16.70から16.82へ上昇しています。東証プライム1,546銘柄の週間騰落は値上がり833、値下がり697、変わらず他16で、前週(値上がり305)から大きく改善しました。
需給面では、東証が8日に発表した9月第5週(9月28日〜10月2日)の投資部門別売買動向で、海外投資家は現物を9,559億円買い越し(4週ぶり)ました。一方で先物は2兆2,290億円の売り越しで、現物と先物の合計では1兆2,731億円の売り越しです。個人投資家は2,229億円の買い越し(3週ぶり)、年金基金の売買を映すとされる信託銀行は1,764億円の買い越し(8週ぶり)でした。
セクター別では東証33業種のうち値上がりは19業種、値下がりは14業種でした。値上がり率トップはサービス業の+3.89%、2位はゴム製品の+3.52%、3位は食料品の+3.40%で、内需株や輸出株に資金が回りました。下落率トップは非鉄金属の-3.03%で、銀行業-2.98%、建設業-2.31%、鉱業-1.85%、鉄鋼-1.45%と続きます。前週に+8.42%と最も上がった非鉄金属が、今週は最も下がりました。以下は東証33業種指数の10月9日終値の10月2日終値に対する騰落率です。
| セクター(東証33業種) | 週間騰落率(%) | コメント(代表銘柄) |
|---|---|---|
| サービス業 | +3.89% | 33業種で最上位。クオンツ総研・新日本科学・アンビスHD |
| ゴム製品 | +3.52% | ニッタ・横浜ゴム・TOYO |
| 食料品 | +3.40% | 東洋水産・寿スピリッツ・キッコーマン |
| 精密機器 | +3.28% | タムロン・島津製作所・東京精密 |
| その他製品 | +3.13% | アシックス・NISSHA・フジシール |
| 海運業 | +2.73% | 川崎汽船・日本郵船・商船三井 |
| 化学 | +2.08% | 石原ケミカル・第一工業製薬・四国化成HD |
| 輸送用機器 | +1.96% | 三菱自動車・いすゞ・スズキ |
| 繊維製品 | +1.91% | クラボウ・セーレン・オンワード |
| 保険業 | +1.89% | アニコムHD・ライフネット生命・東京海上HD |
| 陸運業 | +1.59% | SBSHD・センコーHD・西武HD |
| 小売業 | +1.49% | MonotaRO・Jフロント・F&LC |
| 電気機器 | +1.29% | 日本マイクロニクス・航空電子・エスペック |
| 医薬品 | +0.84% | JCRファーマ・栄研化学・東和薬品 |
| ガラス・土石製品 | +0.65% | フジボウHD・ニチアス・日本電気硝子 |
| 倉庫・運輸関連 | +0.50% | 住友倉庫・三井倉庫HD・三菱倉庫 |
| 空運業 | +0.08% | JAL |
| 金属製品 | +0.06% | 三協立山・ニッパツ・トーカロ |
| 不動産業 | +0.04% | 霞ヶ関キャピタル・日本空港ビル・三重交通HD。値上がり19業種の末尾 |
| その他金融業 | -0.26% | 日証金・リコーリース・みずほリース |
| 電気・ガス業 | -0.56% | 東邦ガス・大阪ガス・東京ガス |
| 機械 | -0.76% | JUKI・住友重機械・日本製鋼所 |
| 証券・商品先物 | -0.88% | 水戸証券・いちよしHD・マネックスG |
| 情報・通信業 | -0.95% | アイ・ピー・エス・ACCESS・ソフトバンクG |
| パルプ・紙 | -1.01% | 日本製紙・大王製紙・北越コーポレーション |
| 石油・石炭製品 | -1.07% | ニチレキG・出光興産・コスモエネHD |
| 卸売業 | -1.14% | ワキタ・アルコニクス・八洲電機 |
| 水産・農林業 | -1.22% | Umios・ニッスイ・サカタのタネ |
| 鉄鋼 | -1.45% | 大平洋金属・愛知製鋼・新日本電工 |
| 鉱業 | -1.85% | 石油資源開発・K&Oエナジー・日鉄鉱業 |
| 建設業 | -2.31% | インフロニア・東洋エンジ・不動テトラ |
| 銀行業 | -2.98% | 秋田銀行・岩手銀行・愛媛銀行。8日に地銀株が大幅安 |
| 非鉄金属 | -3.03% | 33業種で最下位。古河電工・東邦亜鉛・古河機械金属。前週の首位から反落 |
※週間騰落率は東証33業種指数の2026年10月2日終値から10月9日終値までの変化率(株探の業種別指数日足より筆者が算出)。33業種すべてを掲載しています。自前集計の騰落率と順位、値上がり19業種・値下がり14業種という内訳は、株探「週間ランキング【業種別騰落率】」(10月9日)の記載と一致することを確認しました。代表銘柄は同ランキングの記載(値上がり業種は上昇率上位、値下がり業種は下落率上位の3銘柄)に基づきます。
② 米国市場の動向(10/9)
9日(金)の米国市場は3指数そろって上昇しました。ダウ工業株30種平均は423.31ドル高(+0.83%)の51,654.95ドルと続伸、S&P500は46.18ポイント高(+0.59%)の7,811.54、ナスダック総合は172.82ポイント高(+0.64%)の27,366.16です。前日にAI関連株の重しになった米オープンAIの売上高を巡る懸念が一服し、ハイテク株が買い直されました。オープンAIの年換算売上高が年内に700億ドルに達するか上回る見通しと伝わったことが安心材料です。マイクロソフトは2.38%高、アマゾンは3.29%高でした。一方で、スペースXが衛星通信の周波数免許を取得したと発表したことで、AT&T・ベライゾン・TモバイルUSなど通信大手が大きく下げています。
経済指標では、10月のミシガン大学消費者信頼感指数(速報値)が46.3と、予想(47.7)と前月(48.1)を下回り、5カ月ぶりの低水準でした。現況指数は44.7と過去最低です。1年先の予想インフレ率は4.7%(前月4.6%)、5〜10年先は3.5%と小幅に上昇しています。米10年債利回りは株探「米国市場データ」の終値で5.242%(前日比+0.011)、恐怖指数(VIX)は14.84(前日比-0.57)でした。
1週間を振り返ります。5日(月)はダウが90.94ドル高で、ナスダック総合は約2週間ぶりに最高値を更新しました。9月のISM非製造業景況指数は54.9と予想(55.0)をわずかに下回りましたが、仕入れ価格指数は74.0と2022年7月以来の高さでした。6日(火)はダウが253.38ドル高の4日続伸で、S&P500とナスダックがそろって最高値を更新しています。原油安と長期金利の低下が追い風でした。7日(水)は原油高と長期金利の上昇、建設機械のキャタピラーの急落でダウが341.41ドル安と5日ぶりに反落。夜に公表されたFOMC議事要旨(9月会合分)では、当局者19人全員が利上げを支持していたことがわかりました。8日(木)はダウが51.77ドル高と小反発した一方、オープンAIの売上高が一部推計を下回るとの報道でナスダック総合は345.35ポイント安、SOX指数は3%超の下落となりました。
週間ではダウが+477.99ドル(+0.93%)、S&P500が+88.82ポイント(+1.15%)、ナスダック総合が+175.30ポイント(+0.64%)、ナスダック100が+75.22ポイント(+0.24%)の30,883.15と上昇しました。一方でSOX(フィラデルフィア半導体株)指数は-564.25ポイント(-4.30%)の12,572.42と、3週ぶりに下落しています。前週は「ダウが下がり、半導体が上がる」構図でしたが、今週は逆に「ダウが上がり、半導体が下がる」形になりました。東京市場で週後半に半導体株が売られたのも、この流れと重なります。
金利は週間で米10年債利回りが5.279%から5.242%へ-3.7bpとわずかに低下しました。7日の10年債入札は最高落札利回り5.300%、応札倍率2.77倍(前回2.71倍)と好調で、長期金利の上昇に歯止めをかけています。週末時点で2年債は4.79%、30年債は5.60%、2年-10年のスプレッドは45.30bpです。VIXは週間で0.47ポイント低下しました。
③ 時間外取引・サンデーダウ・サンデーナスダックの状況
週末の時間外(先物)市場です。サンデーダウ(ダウ先物・12月限)は51,926ドルで、金曜の現物終値51,654.95ドルに対して+271.05ドル(+0.52%)。サンデーナスダック(ナスダック100先物)は31,108.75で、ナスダック100比+225.60ポイント(+0.73%)、S&P500先物(Eミニ)は7,859.75で現物比+48.21ポイント(+0.62%)です。3指数とも現物を0.5〜0.7%上回っていますが、これは先物に特有の上乗せ分がほとんどです。
株価指数先物の理論価格は現物+(短期金利−配当利回り)×残存期間で決まります。12月限の満期(12月18日)までは70日です。短期金利を約3.9%、配当利回りをダウ約1.6%・ナスダック100約0.6%・S&P500約1.2%とすると、理論上の上乗せはそれぞれ約0.44%・0.63%・0.52%。実際の乖離(+0.52%・+0.73%・+0.62%)は、理論値を0.08〜0.10%上回るだけです。8日(木)時点の乖離もダウ先物+0.51%、ナスダック100先物+0.79%、S&P500先物+0.66%で、ほとんど変わっていません。今週のサンデーダウ・サンデーナスダックは「ほぼ中立」と読むのが妥当です。
日経先物も現物並みの水準で週末を迎えました。大阪取引所ナイトセッションの日経225先物(2026年12月限)は68,970円で、前日清算値比500円安。金曜の現物終値69,030円92銭と比べると60円92銭安です。出来高は5,831枚でした。日中取引の清算値69,470円は現物を約440円上回っていましたが、夜間に500円下げてその分がほぼ消えました。日経225miniは68,995円(-475円)、TOPIX先物は4,137ポイント(+14.5ポイント)で、TOPIX現物終値比32.19ポイント高、JPX日経400先物は37,185(+35)です。シカゴ日経平均先物は円建て69,085円(大取終値比385円安)、ドル建て69,120円(同350円安)でした。日経先物の水準からは、火曜日の寄り付きは金曜終値近辺が出発点になります。
ただし注意点があります。12日(月)は東京市場が休場ですが、米国の株式市場は通常どおり開きます(債券市場はコロンバスデーで休場)。火曜日の東京は、月曜の米国株と大取の祝日取引の結果をまとめて受ける形になります。週末の先物の水準が中立でも、月曜の米国の値動き次第で火曜の寄り付きに窓が開く可能性がある点は意識しておく必要があります。
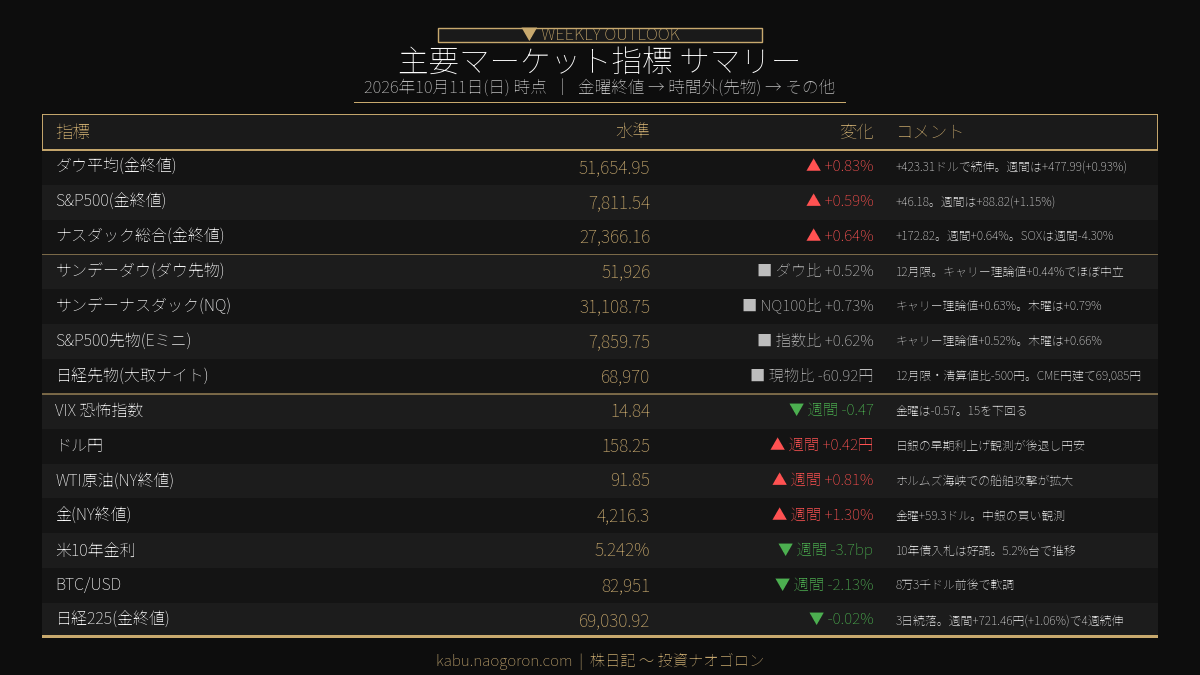
為替は小幅な円安です。ドル円は週末時点で158円25銭と、前週末の157円83銭から週間42銭の円安でした。日銀の審議委員が段階的な利上げに賛成しつつも個人消費の勢いは強くないとの見方を示したと報じられ、日銀の早期利上げ観測が後退したことが円売りにつながっています。ユーロ円は177円10銭、ドル指数(DXY)は102.23です。下表・下図では、まず金曜終値の通常指標(ダウ・S&P500・ナスダック)を示し、その後に時間外のサンデーダウ・サンデーナスダック等の先物、続いてVIX・為替・商品などの指標を並べています。
| 指標 | 水準(単位は各行) | 変化 | コメント |
|---|---|---|---|
| ダウ平均(金終値) | 51,654.95ドル | +0.83% | +423.31ドルで続伸。週間は+477.99(+0.93%) |
| S&P500(金終値) | 7,811.54 | +0.59% | +46.18。週間は+88.82(+1.15%)。6日に最高値 |
| ナスダック総合(金終値) | 27,366.16 | +0.64% | +172.82。週間は+175.30(+0.64%) |
| ナスダック100(金終値) | 30,883.15 | 週間 +0.24% | 週間+75.22 |
| SOX指数(金終値) | 12,572.42 | 週間 -4.30% | 週間-564.25。3週ぶりの下落 |
| サンデーダウ(ダウ先物) | 51,926ドル | ダウ比 +0.52% | 12月限。キャリー理論値+0.44%を小幅に上回るだけ。8日は+0.51% |
| サンデーナスダック(NQ) | 31,108.75 | NQ100比 +0.73% | キャリー理論値+0.63%。8日の乖離は+0.79% |
| S&P500先物(Eミニ) | 7,859.75 | 指数比 +0.62% | キャリー理論値+0.52%。8日は+0.66% |
| 日経225先物(大取ナイト) | 68,970円 | 現物比 -60.92円 | 12月限。前日清算値比-500円。現物とほぼ同水準 |
| CME日経先物(円建て) | 69,085円 | 大取終値比 -385円 | ドル建ては69,120円(同-350円) |
| VIX(恐怖指数) | 14.84 | 週間 -0.47 | 金曜-0.57。15を下回る |
| ドル円 | 158.25円 | 週間 +0.42円 | 日銀の早期利上げ観測が後退し円安 |
| WTI原油(NY終値) | 91.85ドル | 週間 +0.81% | 8日に+3.21ドル。ホルムズ海峡での船舶攻撃が拡大 |
| 金(NY終値) | 4,216.3ドル | 週間 +1.30% | 金曜+59.3ドル。中銀の買い観測 |
| 米10年債利回り | 5.242% | 週間 -3.7bp | 10年債入札は好調。2年債4.79%・30年債5.60% |
| BTC/USD | 82,951ドル | 週間 -2.13% | 8万3千ドル前後で軟調 |
| 日経225(金終値) | 69,030.92円 | -0.02% | -11.19円で3日続落。週間は+721.46円(+1.06%) |
※「サンデーダウ」は金曜の時間外取引終了時点(米東部時間17時)のダウ先物の値と現物終値の乖離を指しています。CME先物は金曜17時ET〜日曜18時ETが閉場のため、日曜午前の日本時間にリアルタイム値は存在しません。期近は12月限で、現物との乖離には満期までの金利と配当の差(キャリー)が含まれます(グレー表示にしているのはこのためです)。ダウ・S&P500・ナスダック・米10年債利回り・WTI・金・VIX・シカゴ日経先物の終値は株探「米国市場データ」(10月9日)、日経先物・TOPIX先物は株探「日経225先物:10日夜間取引終値」の記載に基づきます。米株先物・ナスダック100・SOX・ドル円・BTCは週末時点の米国ヤフー・ファイナンスの値を採用しています。
④ 週末の国際情勢ハイライト
| 項目 | リスクレベル | 状況・影響 |
|---|---|---|
| 米国・イラン | 高 | ホルムズ海峡での船舶攻撃が拡大し、湾奥のカタール近海でもタンカーが被弾。米大統領は「中間選挙前の攻撃はない」と表明 |
| 原油 | 中〜高 | WTIは8日に一時93ドル台。IEAの備蓄追加放出への言及、ロシア産軽油の供給合意で上値は抑えられる |
| 米金融政策 | 中〜高 | FOMC議事要旨で19人全員が利上げ支持。14日のCPIが次の焦点 |
| AI・半導体 | 中〜高 | オープンAIの売上高報道でハイテク株が乱高下。15日にTSMC、14日にASMLが決算 |
| フランス・欧州 | 中 | 仏10年債利回りが4.93%まで上昇。学生デモが全土に拡大し、政局不安が続く |
| 日本の金融政策 | 中 | 日銀の早期利上げ観測は後退。16日に植田総裁のあいさつ(副総裁が代読) |
| 中国・アジア | 低〜中 | 中国市場は8日に再開。14日に9月の物価統計と貿易収支 |
■ 中東 — ホルムズ海峡の外側にも船舶攻撃が拡大
先週はペルシャ湾での船舶攻撃が一段と広がりました。報道によれば、7日夜に湾の奥深くにあるカタール近海で石油・ケミカルタンカーが複数の飛翔体による攻撃を受け、死傷者が出ました。イランの関与は確認されていませんが、海事情報会社のデータでは直近1週間でホルムズ海峡内の攻撃は最多の10隻、海峡経由の輸送量は前週比27%減とされます。米国の港湾封鎖で原油輸出がゼロに落ち込んだイランが、湾岸諸国の輸出を妨げることで米政権に圧力をかけているとの分析も出ています。8日にはイランが海峡の封鎖を改めて表明し、NYMEXのWTI先物11月限は一時93.20ドルまで上昇しました。
米国側の発言は揺れました。8日には米大統領が11月の中間選挙前にイラン攻撃の再開を検討していると伝わり、東京市場では原油高が重荷になりました。ところが同日夜には「11月3日の中間選挙前にイランを攻撃することはない」と表明し、9日には「イランとの紛争はまもなく終結する」と改めて述べています。一方で、米国防総省がイランへの集中攻撃を準備しているとの報道もあり、発言と軍事面の動きが一致していない状態です。
原油の供給側では、8日に国際エネルギー機関(IEA)が加盟国による戦略石油備蓄の追加放出に言及し、9日には米大統領がロシアのプーチン大統領が米国と世界市場への大量のディーゼル燃料供給に同意したと表明しました。最終的に計300万トン(約2,250万バレル)まで拡大させる計画とされますが、実際の供給能力を疑問視する見方もあります。WTIの週末終値は91.85ドルで、週間+0.81%です。「船舶攻撃の拡大」と「備蓄放出・供給拡大策」の綱引きが続いており、原油は中東のニュースで大きく振れやすい状態にあります。東京市場では先週、鉱業(-1.85%)と石油・石炭製品(-1.07%)が下位でした。
■ 米Fed — 議事要旨は「全員が利上げ支持」、14日のCPIへ
8日(日本時間)に公表されたFOMC議事要旨(9月会合分)では、当局者19人全員が利上げを支持していたことが明らかになりました。大半の当局者は年内の追加利上げが適切となる可能性が強いと主張し、数人は政策が十分に引き締まっていないと指摘しています。前週末の雇用統計の下振れで10月の利上げ観測は後退しましたが、FRB全体の姿勢はなお「引き締め寄り」であることが確認された形です。
高官の発言もタカ派寄りでした。6日にはカンザスシティー連銀総裁がインフレは是正しなければならない問題と述べ、8日にはセントルイス連銀総裁が「今後6〜9カ月で金利は上昇する見込み」としつつ、10月会合については「あらかじめ判断を下していない」と述べています。ニューヨーク連銀の調査では1年先の期待インフレ率が2023年以来の高さとなり、ミシガン大学の調査でも1年先の予想インフレ率は4.7%に上がりました。来週は14日(日本時間21時30分)に9月の消費者物価指数(CPI)、15日に9月の生産者物価指数(PPI)と小売売上高が発表されます。次回FOMCは10月27-28日です。
■ AI・半導体 — オープンAIの売上高を巡って乱高下
先週後半の東京市場を動かしたのはAI・半導体株の値動きでした。8日に台湾TSMCの9月の月次売上高が前年同月比+54.6%と高い伸びながら前月比では0.6%減だったことが嫌気され、同じ日の米国ではオープンAIの年換算売上高が一部推計を下回るとの報道で、SOX指数が3%超下落しました。9日には逆に、年内に700億ドルに達するか上回る見通しと伝わって買い戻されています。米国の市場関係者からは、AI関連企業による巨額の債券・株式発行に対して市場が抵抗を示し始めていることを問題視する声も出ています。
来週は14日(水)にオランダのASML、15日(木)に台湾TSMCの決算が控えています。半導体製造装置と受託生産の最大手の決算で、来年に向けた設備投資と需要の見通しが注目点です。日経平均はアドバンテスト・東京エレクトロン・ソフトバンクグループなど少数の値がさ株の動きで数百円単位で振れる状態が続いており、5日はアドバンテストと東京エレクトロンの2銘柄で約697円を押し上げ、8日はソフトバンクグループと東京エレクトロンで約375円を押し下げました。
■ 欧州 — フランスの債務懸念と政局不安
欧州ではフランスの財政悪化への懸念が再燃しました。7日にはフランスの10年債利回りが4.93%まで上昇し、ユーロが売られています。フランス中銀総裁は「債券市場の状況は深刻だが、ECBの介入は不要」と述べました。フランス全土に広がった学生デモには約25万6,000人が参加したと伝えられ、17日には全国的な抗議活動、11月5日には労働組合による全国一斉ストライキが予定されています。香港市場では欧州の銀行株安を受けてHSBCが約3カ月半ぶりの安値を付けました。
■ 日本・中国
日本では、日銀の早期利上げ観測が後退しました。日銀の審議委員の一人が「政策金利を段階的に調整していく方針には賛成」としつつ「個人消費の勢いはそれほど強くない」と述べたと報じられ、植田総裁も利上げ継続の姿勢を示しながら10月の利上げは示唆しなかったと伝えられています。これが円安の一因になりました。8月の家計調査では2人以上世帯の実質消費支出が前年同月比3.1%減(市場予想3.6%減)でした。来週は15日(木)に8月の機械受注、16日(金)に植田総裁の全国信用組合大会でのあいさつ(内田副総裁が代読)があります。中国本土市場は国慶節明けの8日に取引を再開し、14日(水)に9月の消費者物価指数・生産者物価指数・貿易収支が発表されます。
※本稿では、特定の個人による相場見通しや予想レンジの引用は行わず、公表された指標・決定事項・公人の発言と、筆者が確定日足から算出したテクニカル水準のみを根拠としています。
⑤ 来週(10/13〜10/16)の日本市場の見通し
以上を踏まえた来週の東京市場の見通しです。12日(月)はスポーツの日で東京市場は休場のため、来週は10月13日(火)から16日(金)までの4営業日です。米国は12日に株式市場が通常どおり開き、債券市場と為替市場はコロンバスデーで休場になります。火曜日の寄り付きは、月曜の米国株と大取の祝日取引の動きをまとめて受けることになるため、週明けの窓(前日終値から離れて始まること)には注意が必要です。
出発点は金曜終値69,030円92銭です。大取ナイトは68,970円、CME円建ては69,085円で、先物はいずれも現物の近くで週末を迎えました。前週のように先物が大きく上に離れて終わった状態とは違い、現時点では週明けの方向を示す材料は乏しいと言えます。
テクニカル面を確認します。金曜終値は5日移動平均69,747円92銭を下回り、25日移動平均66,228円29銭・75日移動平均66,735円69銭・200日移動平均60,790円80銭は上回っています。5日線を下回ったことは、短期の上昇の勢いがいったん止まったことを示します。ボリンジャーバンド(25日)の標準偏差は2,195円17銭で、+1σは68,423円45銭、+2σは70,618円62銭です。6日の高値70,798円62銭は+2σの外側まで上がっていましたが、金曜終値は+1σと+2σの間に戻り、過熱感はいったん和らいでいます。
値幅の目安として、日経平均VIの30.14も参考になります。VIは今後1カ月の想定変動率を年率で表したもので、これを4営業日に換算すると約3.8%、金曜終値から上下およそ2,630円が「1標準偏差」の目安です。前週(VI 22.58、5営業日で約2,140円)より想定される値幅は大きくなっています。直近の上昇幅との関係では、9月14日の安値62,726円18銭から6日の高値70,798円62銭までの上げ(8,072円44銭)に対して、1/3押しは68,107円81銭、半値押しは66,762円40銭です。金曜の安値68,150円02銭は、ちょうど1/3押しの近くで止まりました。
■ 一目均衡表の「雲」で来週の位置を確認する
本稿では以降「雲」という言葉を使うので、先に何を指すのかを整理しておきます。一目均衡表は、過去の高値と安値の平均から「買い方と売り方の力が釣り合う価格」を割り出すテクニカル指標です。中心となるのが次の2本で、これらを26営業日先に前倒しして描くのが最大の特徴です。
- 先行スパン1 = (転換線+基準線)÷2 / 転換線は過去9営業日、基準線は過去26営業日の高値と安値の平均
- 先行スパン2 = 過去52営業日の高値と安値の平均
この2本に挟まれた帯が「雲」です。読み方はシンプルで、株価が雲より上にあれば上昇基調で雲の上限が下値の支えになり、雲より下にあれば下降基調で雲の下限が上値の抵抗になると考えます。株価が雲の中にあるときは、方向感を探っている「もみ合い」の状態です。雲が厚いほどその壁は破られにくくなります。26営業日先まで先に描かれているので、「来週どこに支えや壁があるか」を先に地図として持てるのが実務上の利点です。
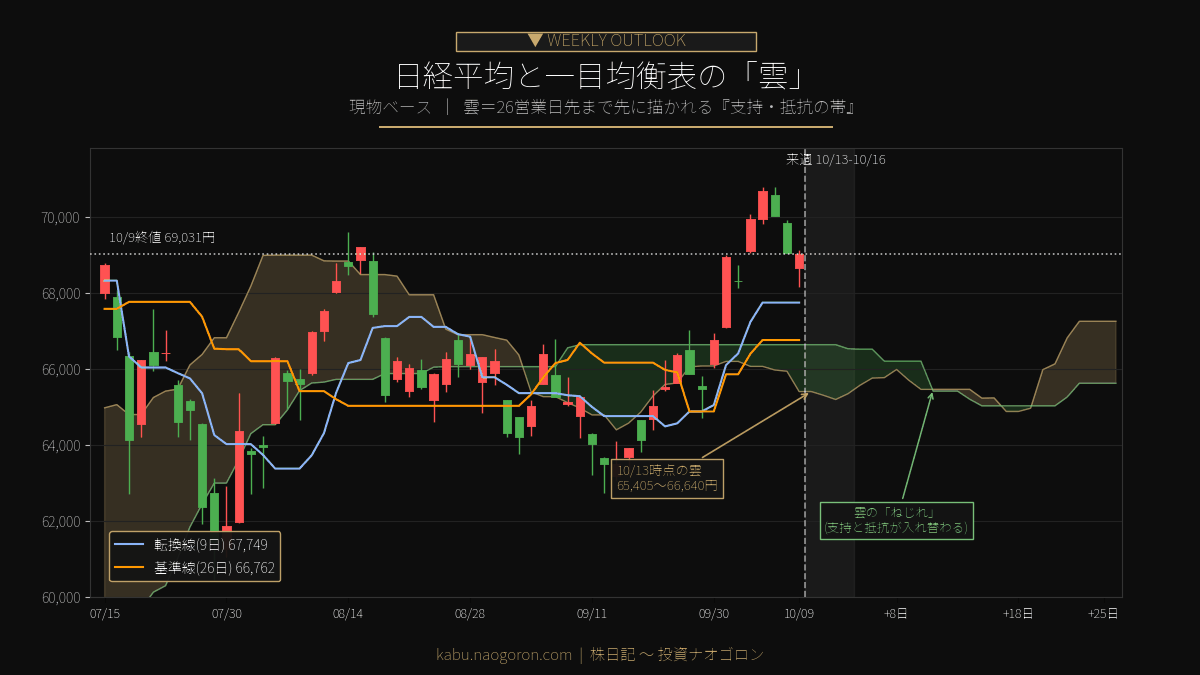
現在地を確認します。10月9日時点の雲は65,405円33銭〜66,640円32銭で、金曜終値69,030円92銭は雲の上限を2,390円60銭上回る「雲の上」にあります。9月30日に雲を上抜けてから、雲の上を保っています。転換線は67,749円05銭、基準線は66,762円40銭で、どちらも株価の下にあります。
来週の雲の形も確認しておきます。13日の雲は65,405円33銭〜66,640円32銭、16日は65,346円36銭〜66,533円67銭で、雲の上限はわずかに切り下がる程度、厚みは約1,200〜1,400円です。雲の上限は金曜終値の約2,400〜2,500円下にあり、来週の値動きの範囲では、雲は「遠くの支え」という位置づけです。雲より手前の支えとしては、SQ値68,465円23銭、金曜の安値68,150円02銭、転換線67,749円05銭が順に意識されます。なお、先行き26営業日の雲は11営業日目で「ねじれ」(先行スパン1と2の交差)を迎えます。ねじれの前後は相場の流れが変わりやすいとされる時期です。
※本稿の一目均衡表・移動平均・ボリンジャーバンドの数値は、株探の日経平均(現物)確定日足から筆者が算出したものです。日経225先物ベースのテクニカル水準は夜間取引の値動きを含むため、現物ベースとは異なります。本文と図表は現物ベースで統一しています。
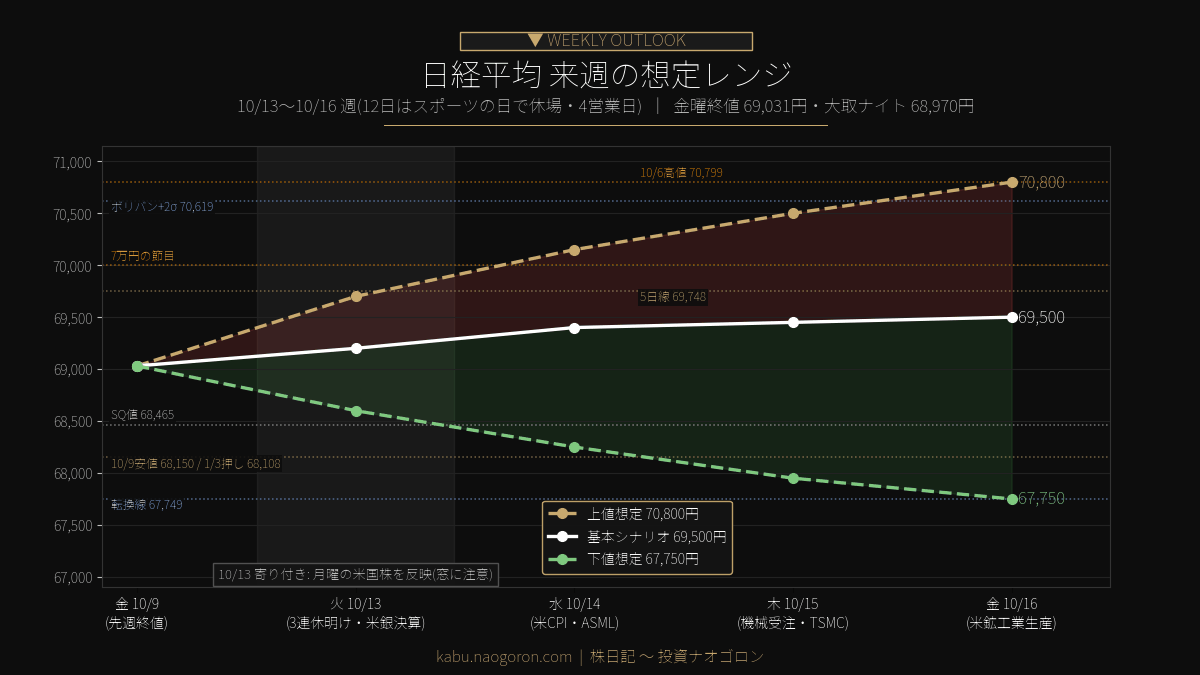
以上から、上値想定70,800円/基本シナリオ69,500円/下値想定67,750円を来週の想定レンジとします。金曜終値69,030円92銭からは+2.56%/+0.68%/-1.86%です。いずれも日経平均VIから求めた4営業日の1標準偏差(上下約2,630円)の内側に収まる水準で、根拠はそれぞれ直近の高値・移動平均・押し目の節目に置いています。
■ 上値想定 70,800円:6日の高値を試すシナリオ
上値のメドを70,800円に置く根拠は、6日の高値70,798円62銭です。この水準は先週の高値で、すぐ下にはボリンジャーバンドの+2σ(70,618円62銭)と7万円の節目があります。上昇するには、まず5日移動平均(69,747円92銭)を回復し、次に7万円を終値で取り戻す必要があります。6日の高値を抜けると、7月1日の高値71,962円34銭、6月22日の最高値72,831円73銭が次の目標になりますが、4営業日でそこまで届くには+4〜5%の上昇が必要で、今回の想定には含めていません。
このシナリオを支える材料は三つあります。第一に半導体の決算。14日のASML、15日のTSMCが需要の強さを確認できれば、先週後半に売られた半導体株の買い戻しにつながります。第二に上昇の裾野の広がり。金曜はプライムの約76%が値上がりし、週間でもサービス・ゴム・食料品など内需や輸出株に資金が回りました。半導体に偏らない買いが続けば、指数の下支えになります。第三に円安。ドル円は158円台で、輸出株の追い風です。
■ 下値想定 67,750円:転換線まで調整が進むシナリオ
下値のメドは67,750円に置きます。この水準には一目均衡表の転換線67,749円05銭があります。その上にはSQ値68,465円23銭、+1σ68,423円45銭、金曜の安値68,150円02銭、1/3押し68,107円81銭が並んでおり、これらを順に割り込むと転換線が次の支えになります。先週は6日の終値から3日間で1,653円下げており、同じペースの調整があと1〜2日続けば届く距離です。
警戒すべき材料は主に四つです。第一に米CPI。FOMCの全員が利上げを支持していたことがわかったばかりで、14日のCPIが上振れれば、年内利上げ観測と長期金利の上昇を通じてハイテク株の逆風になります。第二に半導体決算の反応。TSMCの月次売上高が前月比でわずかに減っただけで売られたように、好決算でも買われない展開になれば、寄与度の大きい少数銘柄の下げがそのまま指数の下げになります。第三に中東。船舶攻撃の拡大と米大統領の発言の揺れが続いており、原油高→インフレ懸念→金利上昇という経路には注意が必要です。第四に3連休明けの窓。月曜の米国市場が大きく動けば、火曜の寄り付きで一気に値位置が変わります。
■ 基本シナリオ 69,500円:7万円の手前でもみ合い
最も可能性が高いとみるのが、69,500円前後でのもみ合いです。69,500円は金曜終値69,030円92銭と5日移動平均69,747円92銭の間で、7万円の節目の手前にあたります。先週後半の3日続落で過熱感が冷めた一方、14日のCPIと15日のTSMCという大きな材料を前に、上にも下にも決め手を欠くというイメージです。上値には5日線と7万円、下値にはSQ値68,465円と金曜の安値68,150円があり、この間の約1,800円の範囲で方向を探る展開を想定します。
週の流れのイメージは次のとおりです。13日(火)は3連休明けで、月曜の米国株の動きを反映して始まります。朝に9月の国内企業物価指数、夜に米国でJPモルガン・ゴールドマン・サックスなど大手銀行の7-9月期決算が始まり、IMFが世界経済見通しを公表します。14日(水)は中国の9月の物価統計と貿易収支、夜に米9月CPIとASMLの決算、翌朝に地区連銀経済報告(ベージュブック)。15日(木)は朝に8月の機械受注、夜に米9月の小売売上高・PPIと、TSMCの決算があります。16日(金)は植田総裁のあいさつ(代読)と、夜に米9月の鉱工業生産です。
物色面では、半導体株が戻るか、それとも内需・輸出株への資金の移動が続くかが焦点です。先週は非鉄金属が-3.03%で33業種の最下位になった一方、サービス業(+3.89%)や食料品(+3.40%)が上位に入りました。また、7日に発表された新しい基準のTOPIX構成銘柄に絡む売買も続く可能性があります。国内では13日のイオン・Jフロント、14日の良品計画、15日の高島屋・東宝・ベイカレントなど、小売・サービスの決算が出ます。
■ 来週の注目イベント
- 10/12(月):スポーツの日で東京市場は休場。米国は債券・為替市場が休場(コロンバスデー、株式市場は通常取引)。インド9月消費者物価指数(19:30)、IMF・世界銀行年次総会(バンコク、〜18日)、ノーベル経済学賞発表。海外決算はLVMH。
- 10/13(火):9月国内企業物価(8:50)、生活意識に関するアンケート調査(13:30)、CEATEC 2026(〜16日)、独9月消費者物価指数確報値(15:00)、米9月中古住宅販売件数(23:00)、IMF世界経済見通し。米国はJPモルガン・ゴールドマン・サックス・ウェルズ・ファーゴ・シティグループ、ジョンソン・エンド・ジョンソン、ユナイテッドヘルスが決算。国内はイオン・Jフロント・コスモス薬品・竹内製作所など。
- 10/14(水):9月マネーストック(8:50)、5年国債入札、中国9月消費者物価指数・生産者物価指数(10:30)、中国9月貿易収支、米9月消費者物価指数(CPI、21:30)、米地区連銀経済報告(ベージュブック、15日3:00)。海外決算はASML・バンク・オブ・アメリカ・モルガン・スタンレー・ブラックロック。国内は良品計画・サイゼリヤ・コメダなど。
- 10/15(木):8月機械受注(8:50)、8月鉱工業生産確報値(13:30)、英8月GDP(15:00)、米9月小売売上高・生産者物価指数(21:30)、米10月NY連銀製造業景況指数・フィラデルフィア連銀景況指数(21:30)、米新規失業保険申請件数(21:30)、G20財務相・中央銀行総裁会議(バンコク)。海外決算はTSMC・チャールズ・シュワブなど。国内は高島屋・東宝・ベイカレント・マネーフォワード・SHIFTなど。ルクレが東証グロースに新規上場。
- 10/16(金):週間対外及び対内証券売買契約等の状況(8:50)、植田日銀総裁の全国信用組合大会でのあいさつ(内田副総裁が代読、15:30)、ユーロ圏9月消費者物価指数確報値(18:00)、米9月輸入物価指数(21:30)、米9月鉱工業生産(22:15)。海外決算はトラベラーズ。
- 祝日:12日(月)はスポーツの日で東京市場は休場。米国は株式市場が通常取引のため、火曜の寄り付きは月曜の米国市場の結果を反映します。13日と16日はタイ市場も休場です。
- 決算:米国では7-9月期決算が大手銀行を皮切りに本格スタートします。半導体では14日のASMLと15日のTSMCが、日本の半導体関連株にとって最大の材料です。
■ 戦略・スタンス
来週は「14日のCPIと15日のTSMC決算を確認するまでは、7万円の手前で無理に方向を決めない」を基本スタンスとします。先物は現物並みの水準で週末を迎えており、方向を示す材料は乏しい一方、日経平均VIは30台と、値幅が大きくなりやすい状態です。週前半はSQ値68,465円と金曜の安値68,150円を割り込まずに推移できるかが、最初の判断材料になります。
具体的な組み立ては次の4点です。①半導体株は決算を見てから。先週はSOX指数が週間-4.30%と下落し、東京でも週後半に半導体株が売られました。ASMLとTSMCの決算で需要の見通しを確認してから判断しても遅くありません。②TOPIXと騰落銘柄数を併せて見る。金曜は日経平均が下がる一方でプライムの約76%が値上がりしました。日経平均の数字だけで地合いを判断しないことが大切です。③金利敏感株は米CPIを確認してから。先週の銀行業は-2.98%で、8日には地方銀行株が大きく下げました。米国の金利が動けば国内金利と銀行株にも波及します。④資源・エネルギー株は中東次第。船舶攻撃の拡大と供給拡大策が綱引きをしており、ニュースひとつで原油が大きく動きます。
リスク管理では三点。第一に3連休明けの窓です。月曜の米国株の動きを火曜にまとめて受けるため、寄り付き直後の値動きに飛び乗らないことを意識します。第二に米CPIの結果。FOMC全員が利上げを支持していた中で、物価が上振れれば金利と株の両方が大きく動く可能性があります。第三に寄与度の偏り。5日はアドバンテストと東京エレクトロンの2銘柄で約697円を押し上げ、9日はファーストリテイリング1銘柄で約244円を押し下げました。少数の値がさ株の値動きで指数が数百円振れる前提で臨みます。
最後に中期の視点を添えます。日経平均は4週続伸で、雲の上・25日線の上にあり、中期の上昇基調は崩れていません。一方で、6日に7万円台を回復したあとの3日続落で、週足は上ヒゲの長い形になりました。7万円の節目を終値で取り戻せるか、それとも転換線(67,749円)付近まで調整を深めるか。来週はこの分かれ目を、米CPIと半導体の決算で確かめる4日間になります。
チャート(TradingView)
日経225(INDEX:NKY)・ドル円(FX:USDJPY)・S&P 500(FOREXCOM:SPXUSD)の主要チャートです。本文の数値と合わせてご確認ください。
免責事項:本記事は情報提供のみを目的としたものであり、特定の銘柄や取引手法を推奨するものではありません。記載した数値は執筆時点で確認できた公開情報に基づいていますが、正確性・完全性を保証するものではありません。想定レンジやシナリオは筆者の分析であり、将来の値動きを保証するものではありません。投資判断は必ずご自身の責任と判断で行ってください。
コメント