① 先週末の日本市場の動向(9/18)
先週末18日(金)の東京市場は大幅高で引けました。日経平均は前日比882円70銭高(+1.38%)の65,018円95銭と3日続伸し、9月10日(終値65,270円95銭)以来6営業日ぶりに6万5,000円台を回復しています。始値は64,681円55銭、安値は64,403円85銭、高値は65,436円57銭。前日のNY市場でSOX指数が大幅高となった流れを受けて朝方から買いが先行し、昼休み中に日銀の追加利上げが伝わったあとの後場に上げ幅を拡大しました。13時時点では1,215円高の65,351円、一時は1,300円を超える上げ幅を記録しています。売買高は28億6,228万株、売買代金は10兆3,969億円と、この週で唯一10兆円を超えました。
ただし中身は極端に偏っています。TOPIXは3.05ポイント安(-0.07%)の4,091.14と小幅ながら下落しました。日経平均が+1.38%なのにTOPIXはマイナスという日です。東証プライムの値上がりは509、値下がりは998、変わらずは41で、値下がり銘柄が値上がり銘柄のほぼ2倍。業種別でも33業種中7業種しか上昇していません。上昇したのは非鉄金属(+2.29%)、電気機器(+1.98%)、金属製品(+0.64%)、ガラス・土石製品(+0.60%)、機械(+0.37%)、医薬品(+0.07%)、証券・商品先物(+0.02%)の7業種で、下落上位には電気・ガス業、石油・石炭製品、水産・農林業が並びました。
それを裏づけるのが寄与度です。アドバンテスト1銘柄で日経平均を436円86銭押し上げ、この日の上げ幅の約49%を占めました。次いで東京エレクトロンが215円21銭、キオクシアHDが110円05銭、イビデンが72円41銭、ソフトバンクグループが54円71銭。上位2銘柄で652円07銭(上げ幅の約74%)、上位5銘柄では889円24銭となり、上位5銘柄だけで上げ幅882円70銭を上回ってしまいます。マイナス寄与はKDDIの19円71銭が最大で、テルモ14円35銭、伊藤忠商事10円64銭、リクルートHD9円55銭、ソニーG9円55銭と続きました。つまりこの日の882円高は、実質的にAI・半導体の値がさ5銘柄がつくった数字であり、市場全体はむしろ売りに傾いていたということです。
週間では日経平均が1,007円61銭高(+1.57%)と3週ぶりに反発しました。前週末終値は64,011円34銭です。週間の値幅は9月14日(月)のザラ場安値62,726円18銭から9月18日(金)のザラ場高値65,436円57銭までの2,710円39銭で、前週の3,583円21銭からは縮小しました。TOPIXは4,028.30から4,091.14へ+62.84ポイント(+1.56%)と、週間では日経平均とほぼ同じ上昇率です。東証プライム1,548銘柄の週間騰落は値上がり1,338、値下がり199、変わらず11で、週を通してみれば実に86%の銘柄が上昇しています。金曜1日だけを切り取ると値下がりが多数でしたが、週全体では広がりのある上昇でした。
週の流れを日ごとに追います。月曜14日は-518円35銭(-0.81%)の63,492円99銭と続落。米オープンAIが年内の上場を見送る可能性が高まったと伝わったことに加え、AI開発企業トップの発言からAI開発投資が減速するとの思惑が浮上し、ソフトバンクグループが急落するなどAI・半導体関連が総じて売られました。ザラ場では週安値62,726円18銭を付けています。火曜15日は-8円89銭(-0.01%)と3日続落。前日の米国市場で半導体株が売られた流れを引き継ぎ、リスク回避ムードが残りました。売買代金は7兆4,384億円です。
水曜16日は+438円90銭(+0.69%)の63,923円00銭と4日ぶりに反発。朝方は安く始まったものの後半に切り返し、高値引けで終えました。日本時間翌未明のFOMCを前に自律反発狙いの買いが入った形です。木曜17日は+213円25銭(+0.33%)の64,136円25銭と続伸。未明のFOMCでFRBが市場予想通り約3年ぶりの利上げに踏み切ったことを通過材料として買いが入りましたが、翌日の日銀会合を控えて次第に手控えムードが強まりました。この日は主力のAI・半導体が朝高後に伸び悩む一方、バリュー株が相対的に強く、グロース市場250指数は2%超高と個別株物色が活発でした。そして金曜18日の882円70銭高です。
先週の構図をひとことでまとめれば「AI減速論で下げ、日米の中央銀行イベントを無事に通過して戻した週」です。月曜から水曜前場までは半導体株が指数を押し下げ、FOMC(17日未明)と日銀会合(18日昼)という二つの関門を市場予想の範囲内で通過したことで、後半3日で1,534円85銭を取り戻しました。週間の上げ幅1,007円61銭に対し、金曜1日の上げ幅が882円70銭。つまり週間の上昇のほとんどが日銀会合当日に集中しているという、イベントドリブンの一週間でした。
需給面では、東証が17日に発表した9月第2週(9月7日〜11日)の投資部門別売買動向が参考になります。日経平均が週間1,009円安と2週連続で下落したこの週、海外投資家は現物で3,036億円の売り越し(2週ぶり)に転じました。前の週は6,893億円の買い越しです。一方で先物では日経225先物・TOPIX先物・ミニ・マイクロの合計で5,660億円の買い越し(2週ぶり)となり、現物と先物の合算では2,623億円の買い越し(2週連続)でした。年金基金の動向を映すとされる信託銀行は5,506億円の売り越しで5週連続、売越額は前の週の4,469億円から拡大しています。対照的に個人投資家は4,491億円の買い越し(3週ぶり)で、内訳は現金747億円・信用3,743億円。下げ局面で逆張りの個人が買い向かい、年金の売りを吸収した構図です。証券会社の自己売買も3,150億円の買い越しでした。
セクター別では、東証33業種のうち26業種が上昇、7業種が下落しました。値上がり率トップはサービス業の+6.75%で、エアトリ・リクルートHD・UTグループが牽引しています。2位は医薬品の+4.10%(ネクセラファーマ・栄研化学・富士製薬工業)、3位は電気機器の+3.32%(メイコー・日本電波工業・レーザーテック)。一方の下落率トップは証券・商品先物の-2.05%で、銀行業-0.73%、電気・ガス業-0.62%と続きます。日銀が利上げしたその週に、金融株がそろって下落率上位に並んだというのが今週の特徴です。理由は単純で、反対票2票により利上げペースが加速しないとの見方が広がったため、利上げ加速を織り込んで買われてきた銀行株が売られたからです。以下は東証33業種指数の9月18日終値の9月11日終値に対する騰落率です。
| セクター(東証33業種) | 週間騰落率 | コメント |
|---|---|---|
| サービス業 | +6.75% | 33業種で最上位。エアトリ・リクルートHD・UTグループ。内需サービスに広く買いが入った |
| 医薬品 | +4.10% | ネクセラファーマ・栄研化学・富士製薬工業。ディフェンシブの買い戻し |
| 電気機器 | +3.32% | メイコー・日本電波工業・レーザーテック。金曜の半導体株急伸が効いた |
| 海運業 | +2.96% | 日本郵船・川崎汽船・商船三井。円安の進行が採算改善につながる |
| ガラス・土石製品 | +2.78% | 日東紡・ノリタケカンパニー・東海カーボン。半導体材料の一角も堅調 |
| その他製品 | +2.62% | タカラトミー・リンテック・トランザクション。前週の-6.22%から反発 |
| 空運業 | +2.42% | JAL・ANAHD。原油の頭打ちで燃料費の負担懸念が後退 |
| 化学 | +2.30% | I-ne・積水化成品工業・関東電化工業。素材株に広く買い |
| 保険業 | +2.21% | アドバンスクリエイト・ライフネット生命・アニコムHD。銀行とは対照的に上昇 |
| 建設業 | +2.18% | ダイダン・三機工業・五洋建設。内需の代表格として資金が向かう |
| パルプ・紙 | +2.10% | 大王製紙・三菱製紙・特種東海製紙 |
| 鉄鋼 | +2.08% | 三菱製鋼・新日本電工・大同特殊鋼 |
| 機械 | +2.05% | 平田機工・日本トムソン・住友重機械工業。半導体製造装置の一角も戻す |
| 金属製品 | +1.98% | RSテクノロジーズ・東京製綱・エイチワン。前週の-4.06%から反発 |
| 繊維製品 | +1.80% | クラボウ・三陽商会・セーレン |
| 倉庫・運輸関連 | +1.40% | 日本トランスシティ・三井倉庫HD・中央倉庫 |
| 精密機器 | +1.27% | 東京計器・セイコーG・東京精密。前週33業種最下位からの反発 |
| その他金融業 | +0.97% | プレミアグループなど。金曜は上昇したが週間の戻りは小さい |
| 食料品 | +0.89% | 内需ディフェンシブ。週間では小幅高にとどまる |
| 不動産業 | +0.81% | 国内10年債利回りが2.956%と小幅低下したことが下支え |
| 水産・農林業 | +0.76% | 金曜は下落率上位だったが、週間ではプラスを確保 |
| 陸運業 | +0.72% | 内需・ディフェンシブ。値動きは限定的 |
| 輸送用機器 | +0.51% | 円安進行の割に戻りは鈍い。欧州自動車の減速報道が重荷 |
| 卸売業 | +0.35% | 総合商社を含む。資源価格の頭打ちで上値が重い |
| 情報・通信業 | +0.21% | 前週+4.44%の反動。週後半のSBG上昇でかろうじてプラス |
| 小売業 | +0.05% | 値上がり26業種の末尾。円安は内需小売にはコスト要因 |
| 鉱業 | -0.15% | 原油の頭打ちで資源開発の採算改善期待が後退 |
| ゴム製品 | -0.33% | 原油安は原材料コストにはプラスだが、週間ではマイナス |
| 非鉄金属 | -0.45% | 金曜は業種別の上昇トップだったが、週前半の下げを取り戻せず |
| 石油・石炭製品 | -0.49% | 前週+7.79%の反動。WTIが3営業日続落し上げが剥落 |
| 電気・ガス業 | -0.62% | 金曜の下落トップ。前週の上昇分を吐き出す |
| 銀行業 | -0.73% | 日銀が利上げした週に下落。反対票2票で利上げペース加速観測が後退 |
| 証券・商品先物 | -2.05% | 33業種で最下位。金利上昇の恩恵を織り込んでいた分の巻き戻し |
※週間騰落率は東証33業種指数の2026年9月11日終値から9月18日終値までの変化率(株探の業種別指数日足より筆者が算出)。33業種すべてを掲載しています。自前集計の騰落率と順位、値上がり26業種・値下がり7業種という内訳は、株探「週間ランキング【業種別騰落率】」(9月18日)の記載と一致することを確認しました。代表銘柄は同ランキングの記載に基づき、記載のない業種についてはコメントのみとしています。
② 米国市場の動向(9/18)
同じ18日(金)の米国市場はまちまちの展開でした。ダウ工業株30種平均は95.40ドル安(-0.18%)の51,682.64ドルと反落した一方、S&P500は12.74ポイント高(+0.17%)の7,650.50、ナスダック総合は104.25ポイント高(+0.39%)の26,522.55と続伸しています。ナスダック100は197.19ポイント高(+0.67%)の29,644.17、SOX(フィラデルフィア半導体株)指数は322.20ポイント高(+2.78%)の11,921.69と、半導体が突出して強い一日でした。セクター別では半導体・同製造装置と資本財が上昇し、公益事業と耐久消費財・アパレルが下落。ダウが売られたのは米長期金利の上昇が警戒されたためで、原油価格が下落に転じたことで下げ止まった形です。
この日の経済指標は総じて弱いものでした。米8月設備稼働率は76.3%(予想76.4%)、8月鉱工業生産は前月比0%(予想+0.3%、7月+0.2%)、8月景気先行指数は前月比-0.1%(予想+0.1%、7月+0.2%)と、三つともに市場予想を下回りました。それでも長期金利が上昇したのは、前日までのFOMCでタカ派的な姿勢が確認されたためです。米10年債利回りは5.005%(前日比+7.4bp)と、節目の5%台に乗せて引けました。2年債は4.75%(+6bp)、30年債は5.33%(+3bp)で、2年-10年のスプレッドは24.40bpとイールドカーブはフラットニングしています。短期ゾーンのほうが大きく上昇した、つまり追加利上げの織り込みが進んだということです。
個別では、証券取引委員会(SEC)がブロックチェーンを活用した「トークン化株式」の提供に向けて証券規制の一部を免除すると発表し、暗号資産取引プラットフォームのコインベースや金融サービスのロビンフッド・マーケッツが暗号通貨高も手伝って上昇しました。一方、ナイキは人気サッカー選手との20年にわたる契約が更新されずに終了したことが嫌気されて下落。ネットフリックスはアナリストの投資判断引き下げで、住宅建設のレナーは低調な四半期決算を受けた目標株価の引き下げでそれぞれ下げています。主要銘柄の終値はメタ665.75ドル(-2.42%)、アルコア44.43ドル(-5.40%)が下落した一方、キャタピラー808.99ドル(+1.30%)、アルファベット344.41ドル(+0.21%)が上昇しました。
週間ベースではダウだけが大きく下げ、ハイテクは上昇という分かれ方をしました。ダウは-890.65ドル(-1.69%)と3週続落。一方S&P500は-6.48ポイント(-0.08%)とほぼ横ばいで、ナスダック総合は+189.51ポイント(+0.72%)、ナスダック100は+275.73ポイント(+0.94%)、SOX指数は+97.69ポイント(+0.83%)といずれも上昇しました。ダウの日々の動きは、14日52,421.20ドル、15日52,093.11ドル、16日51,461.90ドル(-631.21ドル)、17日51,778.04ドル(+316.14ドル)、18日51,682.64ドル(-95.40ドル)です。16日の631ドル安がFOMC当日の下げで、この日は一時900ドルを超える急落となりました。
そのFOMC(9月16-17日)は0.25%の利上げを決定し、FF金利の誘導目標を3.50〜3.75%から3.75〜4.00%へ引き上げました。約3年ぶりの利上げで、結果自体は市場予想通りです。ところが市場は「想定以上にタカ派」と受け止め、株安・ドル高・金利上昇で反応しました。理由は参加者の金利見通し(ドット・プロット)にあります。2026年末の中央値は4.125%(4.375%が4人、4.125%が12人、3.875%が2人)で、年内にもう1回の利上げを示唆する内容でした。さらに2027年末の中央値も4.125%で、来年は利下げに転じず据え置きという絵柄です。
同時に公表された経済見通しも引き締め方向でした。2026年の実質GDPは2.2%→2.3%、失業率は4.3%→4.1%へ改定され、PCEインフレは3.6%→3.7%、PCEコアインフレは3.3%→3.4%へ上方修正されています。成長は強く、雇用は底堅く、物価は6月時点の想定よりも高い——これでは利下げの議論が出てこないのは当然で、株式市場が身構えたのも無理はありません。18日には地区連銀総裁の一人が「原油高だけではない高インフレを抑制するために利上げが必要な措置だった」と発言し、引き締め継続の姿勢を追認しています。なお恐怖指数(VIX)は14.81(前日比-0.63)と週間では-1.03の低下で、節目の20を大きく下回ったままです。中央銀行の利上げを消化しながらも、米国市場の警戒感はむしろ和らいでいます。
③ 時間外取引・サンデーダウ・サンデーナスダックの状況
週末の時間外(先物)市場の数字は、今週に限っては額面どおりに読んではいけません。サンデーダウ(ダウ先物)は52,079ドルで、金曜の現物終値51,682.64ドルに対して+396.36ドル(+0.77%)。サンデーナスダック(ナスダック100先物)は29,917.25でナスダック100比+273.08ポイント(+0.92%)、S&P500先物(Eミニ)は7,712.50で現物比+62.00ポイント(+0.81%)。3指数ともきれいに0.8〜0.9%ほど現物を上回っていますが、これは強気のシグナルではありません。
理由は限月の交代です。18日は米国のクアドラプル・ウィッチング(株価指数先物・オプションと個別株先物・オプションの同時満期)にあたり、この日を境に期近が9月限から12月限へ移りました。株価指数先物の理論価格は現物+(短期金利−配当利回り)×残存期間で決まるため、期近が3カ月先に飛べば、その分だけ現物より高い値段が付きます。実際に概算してみると、短期金利を約4.0%、残存を91日として、配当利回りをダウ約1.6%・ナスダック100約0.6%・S&P500約1.2%と置けば、理論上の上乗せはそれぞれ約0.6%・0.88%・0.73%。実際の乖離(+0.77%・+0.92%・+0.81%)とほぼ一致します。
裏づけとして17日(木)時点の乖離を見ると、ダウ先物は現物比+29ドル、ナスダック100先物は-0.23ポイント、S&P500先物は+2.24ポイントと、いずれもほぼゼロでした。たった1日で乖離が0.8%に広がったのは、相場観が変わったからではなく、比べている契約が入れ替わったからです。したがって今週のサンデーダウ・サンデーナスダックは「中立」と読むのが正しく、週明けのギャップアップを示唆するものではありません。この点を取り違えると、来週の起点を4百ドル分ほど楽観に寄せて見積もることになります。
日経先物はどうか。大阪取引所ナイトセッションの日経225先物(2026年12月限)は64,900円で、前日清算値比200円安。金曜の現物終値65,018円95銭と比べると118円95銭安(-0.18%)です。出来高は7,182枚。日経225miniも64,900円(-200円)、TOPIX先物は4,063.5ポイント(-19.5ポイント)でTOPIX現物終値比27.64ポイント安でした。JPX日経400先物は36,430(-80)、グロース指数先物は798(変わらず)です。シカゴ日経平均先物は円建て64,960円(大取終値比140円安)、ドル建て65,025円(同75円安)と、大取ナイトとほぼ同じ水準で引けています。
日経先物が現物を下回っている点も、額面どおりの弱気とは限りません。日経225先物は9月11日のSQで期近が12月限に移っており、この契約は9月末の配当権利落ちをまたぎます。日本株の配当は9月期末に集中するため、12月限は構造的に現物より低い値段が付きやすいのです。加えて日本の短期金利は利上げ後でも1.25%程度と配当利回りより低く、キャリーはマイナスになります。米国株先物は限月交代で高く見え、日経先物は配当落ちで安く見える——この週末の先物は、どちらも方向を語っていないと考えるのが穏当です。
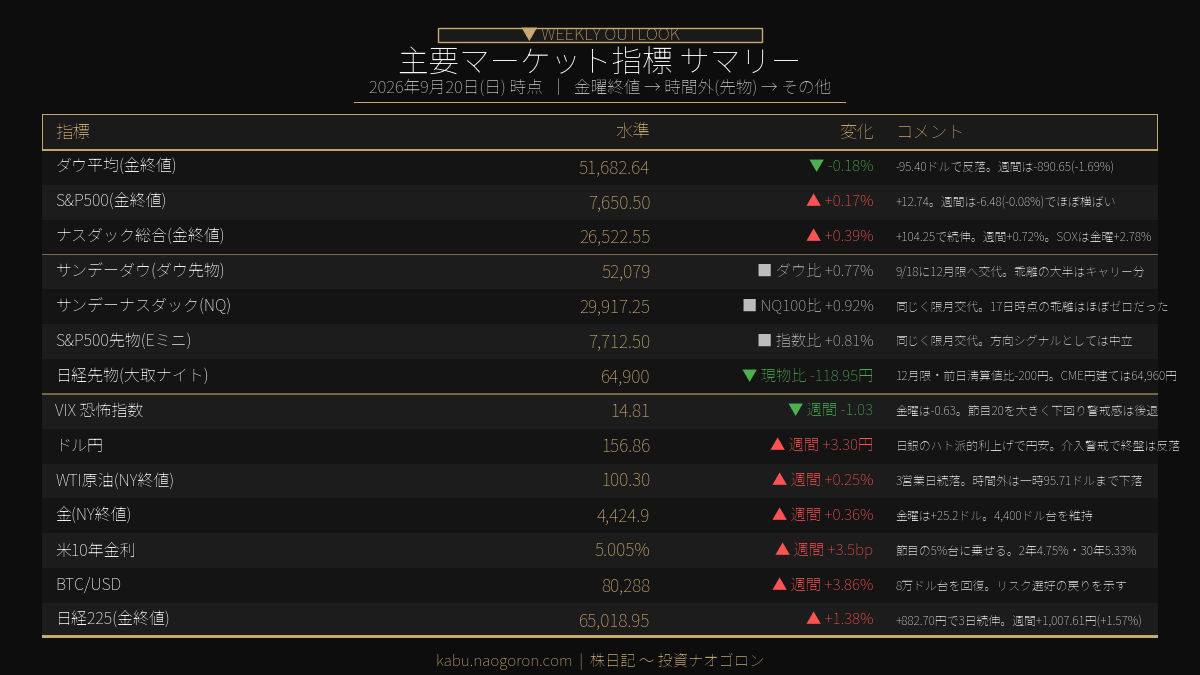
為替は一転して円安に振れました。ドル円は週末時点で156円86銭と、前週末の153円55銭から週間3円30銭の円安です。18日は東京時間に14時30分ごろ157円33銭まで円安が進み、NY市場では157円96銭から156円60銭まで下落して156円85銭で引けました。終盤に円が買い戻されたのは、日銀がレートチェックを実施したとの報道が流れたためです。当局による円安是正介入への警戒感は根強く、157円台は当局が意識する水準として扱われています。ユーロ円は178円09銭から179円53銭へ1円44銭の円安、ドル指数(DXY)は99.12から100.22へ1.11%上昇しました。下表・下図では、まず金曜終値の通常指標(ダウ・S&P500・ナスダック)を示し、その後に時間外のサンデーダウ・サンデーナスダック等の先物、続いてVIX・為替・商品などの指標を並べています。
| 指標 | 水準 | 変化 | コメント |
|---|---|---|---|
| ダウ平均(金終値) | 51,682.64ドル | -0.18% | -95.40ドルで反落。週間は-890.65(-1.69%)で3週続落 |
| S&P500(金終値) | 7,650.50 | +0.17% | +12.74。週間は-6.48(-0.08%)でほぼ横ばい |
| ナスダック総合(金終値) | 26,522.55 | +0.39% | +104.25で続伸。週間は+189.51(+0.72%) |
| ナスダック100(金終値) | 29,644.17 | +0.67% | 週間+0.94% |
| SOX指数(金終値) | 11,921.69 | +2.78% | +322.20。週間+0.83%。金曜の半導体株高を牽引 |
| サンデーダウ(ダウ先物) | 52,079ドル | ダウ比 +0.77% | 9/18に期近が12月限へ交代。乖離の大半はキャリー分で中立 |
| サンデーナスダック(NQ) | 29,917.25 | NQ100比 +0.92% | 同じく限月交代。17日時点の乖離は-0.23ptとほぼゼロだった |
| S&P500先物(Eミニ) | 7,712.50 | 指数比 +0.81% | 同じく限月交代。17日時点は+2.24ptで現物並みだった |
| 日経225先物(大取ナイト) | 64,900円 | 現物比 -118.95円 | 12月限。前日清算値比-200円。9月末の配当落ちをまたぐ限月 |
| CME日経先物(円建て) | 64,960円 | 大取終値比 -140円 | ドル建ては65,025円(同-75円) |
| VIX(恐怖指数) | 14.81 | 週間 -1.03 | 金曜-0.63。節目20を大きく下回り警戒感は後退 |
| ドル円 | 156.86円 | 週間 +3.30円 | 東京で一時157円33銭。日銀レートチェック報道で終盤は反落 |
| WTI原油(NY終値) | 100.30ドル | 週間 +0.25% | 3営業日続落。時間外は一時95.71ドルまで下落 |
| 金(NY終値) | 4,424.9ドル | 週間 +0.36% | 金曜は+25.2ドル。4,400ドル台を維持 |
| 米10年債利回り | 5.005% | 週間 +3.5bp | 節目の5%台に乗せる。国内10年債は2.956% |
| BTC/USD | 80,288ドル | 週間 +3.86% | 8万ドル台を回復。リスク選好の戻りを示す |
| 日経225(金終値) | 65,018.95円 | +1.38% | +882.70円で3日続伸。週間は+1,007.61円(+1.57%) |
※「サンデーダウ」は金曜の時間外取引終了時点(米東部時間17時)のダウ先物清算値と現物終値の乖離を指しています。CME先物は金曜17時ET〜日曜18時ETが閉場のため、日曜午前の日本時間にリアルタイム値は存在しません。今週は9月18日のクアドラプル・ウィッチングで期近が12月限に移っているため、現物との乖離は限月交代による理論差を多く含みます(グレー表示にしているのはこのためです)。米10年債利回り・WTI・金・VIXの終値は株探「米国市場データ」(9月18日)、日経先物・TOPIX先物は株探「日経225先物:19日夜間取引終値」、シカゴ日経先物は同「シカゴ日経平均先物」(9月18日)の記載に基づきます。ドル円・BTCは週末時点のYahoo Financeの値を採用しています。
④ 週末の国際情勢ハイライト
| 項目 | リスクレベル | 状況・影響 |
|---|---|---|
| 連休中の海外3営業日 | 高 | 9/21〜23に東京が休む間、米国市場は3営業日進む。24日寄り付きの窓リスク |
| 米中首脳会談(9/24) | 高 | 米ワシントンで開催。AIが議題のひとつとされ、半導体大手CEOの出席も報道 |
| FOMCのタカ派姿勢 | 高 | 3.75〜4.00%へ利上げ。ドット中央値は年内もう1回、27年は据え置き |
| 米10年債5%台 | 高 | 18日終値5.005%。2年4.75%・30年5.33%でカーブはフラットニング |
| 日銀の追加利上げ | 中〜高 | 1.0%→1.25%程度。反対2票で「ハト派的利上げ」と受け止められた |
| 円安と介入警戒 | 中〜高 | 一時157円33銭。日銀のレートチェック報道で終盤は156円台へ反落 |
| 中東・原油 | 中 | サウジの代替輸出増と停戦観測で供給不安が後退。WTIは一時95.71ドル |
| 欧州(ECB・自動車) | 中 | ラガルド総裁が追加利上げ観測を後退させる発言。VWは見通し下方修正 |
■ 米Fed — 3年ぶりの利上げと「年内もう1回」のドット
FOMCは9月16-17日の会合で0.25%の利上げを決定し、FF金利の誘導目標を3.50〜3.75%から3.75〜4.00%へ引き上げました。約3年ぶりの利上げです。結果そのものは市場予想通りでしたが、ドット・プロットの2026年末中央値が4.125%と年内もう1回の利上げを示し、2027年末も4.125%で据え置きを示唆したことで、「想定以上にタカ派」との受け止めが広がりました。16日のダウは一時900ドル超安、終値で631.21ドル安です。
経済見通しも引き締め方向に改定されました。2026年の実質GDPは2.2%から2.3%へ、失業率は4.3%から4.1%へ、PCEコアインフレは3.3%から3.4%へ。景気は想定より強く、物価も想定より高いという組み合わせです。18日の米10年債利回りは5.005%と節目の5%台に乗せ、2年債は4.75%(+6bp)、30年債は5.33%(+3bp)。2年-10年は24.40bp、2年-30年は57.30bpとカーブはフラットニングしました。長期金利の5%台定着は、ハイテク株のバリュエーションに直接効くため、連休中の米国市場を見るうえでの最重要指標になります。
■ 日銀 — 1.25%への利上げ、しかし反対2票で「ハト派的」
日銀は9月18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ0.25%引き上げました。利上げ自体は市場の予想通りです。市場の関心が集まったのは票決の中身でした。金融緩和と積極財政を志向するリフレ派とされる審議委員2人が利上げに反対票を投じ、一方で一部が注目していたタカ派委員からの「0.5%利上げ」の提案はありませんでした。この結果、今後の利上げペースは加速しないとの見方が広がり、「ハト派的な利上げ」と評価されたのです。
株式市場の反応は素直でした。金利が緩やかにしか上がらないならAI・半導体関連には追い風という解釈から、キオクシアHDなどに買いが流入。逆に利上げ加速を材料に買われてきたメガバンクなどの銀行株は軟調となり、週間では銀行業が下落率2位、証券・商品先物が最下位という結果になりました。為替は円売りで反応し、ドル円は14時30分ごろに157円33銭を付けています。
同じ18日の朝8時30分に発表された8月の全国消費者物価指数は、生鮮食品を除く総合(コア)が前年同月比+1.7%で、7月の+1.8%から鈍化しました。日銀の今後の利上げを後押しする内容ではないと受け止められ、発表直後から円売り・ドル買いが先行しています。物価の伸びが鈍り、票決も割れた——この二つが重なったことで、次の利上げまでの間隔は長くなるという見方が市場に定着した週でした。
■ 為替 — 157円台と当局の介入警戒
先週のドル円は週間3円30銭の円安となり、週末は156円86銭です。前週は2円67銭の円高だったので、日銀会合をはさんで流れが反転した形になります。18日は東京時間に157円33銭、NY時間に157円96銭まで円安が進みましたが、日銀がレートチェックを実施したとの報道をきっかけに円買い戻しが強まり、156円60銭まで下落して引けました。米国の経済指標(設備稼働率・鉱工業生産・景気先行指数)がそろって予想を下回り、ドル買いが後退したことも重なっています。
レートチェックは、当局が銀行に実勢レートを問い合わせる行為で、実弾の介入の前段階とみなされるものです。実際に介入が行われたわけではありませんが、当局が円安の進行を看過していないというメッセージとして市場は受け止めました。連休中も為替は動き続けるため、24日(木)の寄り付きでは、株価の窓と同時に為替水準の変化も確認する必要があります。ユーロ円は179円53銭、ドル指数は100.22と、週間ではドルが全面高でした。
■ 中東・原油 — 供給不安が後退し、WTIは一時95ドル台
前週まで相場を規定していた原油は、先週は一転して落ち着きました。サウジアラビアが別ルートでの原油輸出量を増やすと伝わったことに加え、トランプ大統領がイランとの戦争は終結に近づいているとの認識を示したと報じられ、供給途絶への過度な懸念が後退したためです。NYMEXのWTI先物10月限は18日に前日比2.21ドル安(-2.17%)の99.70ドルと3営業日続落し、節目の100ドルを割り込みました。時間外を含む取引レンジは95.71〜103.48ドルで、一時95ドル台まで急落する場面があっています。
株探の「NY(WTI)原油」の週末終値は100.30ドルで、前週末の100.05ドルからは週間+0.25ドル(+0.25%)とほぼ横ばいです。終値ベースでは変わっていないのに、週の中では103ドル台と95ドル台を往復しているという点が重要で、原油はまだ材料次第で大きく振れる状態にあります。日本株でみると、前週+7.79%だった石油・石炭製品は先週-0.49%、前週+3.53%だった鉱業は-0.15%と、いずれも上昇分を吐き出しました。金(NY終値)は4,424.9ドルで週間+0.36%と底堅さを保っています。
■ 米中首脳会談と欧州 — 来週最大の外部材料
来週の外部環境で最も大きな材料は、9月24日(木)に米ワシントンで予定される米中首脳会談です。AIが議題のひとつになるとみられ、会談に合わせて米国のAI・IT企業幹部らの会合が検討されているほか、公式夕食会には半導体大手のCEOが出席するとも報じられています。半導体の輸出規制や関税の扱いに進展があれば、日本のAI・半導体関連株に直接効く材料になります。なお米国では、過剰生産能力を巡る関税の発表を米中首脳会談後に先送りする見通しとも伝わっています。
欧州では、ECBのラガルド総裁が「我々はさらなるインフレ対応で良い位置にある」と述べて追加利上げ観測が後退し、あわせて2027年に退任する意向を明らかにしたことで一時ユーロ売りが優勢となりました。企業ではフォルクスワーゲンがポルシェの評価損と中国市場の急縮小を理由に見通しを引き下げ、欧州の自動車株が下落。18日の米国市場でも自動車株の下げが目立ちました。日本の輸送用機器が円安が進んだ週にもかかわらず+0.51%の小幅高にとどまったのは、この余波とみられます。英イングランド銀行は17日に政策金利を据え置き、内容はタカ派的と受け止められました。
国内金利は小動きでした。18日の引け値は10年債2.956%、2年債1.829%、5年債2.262%、20年債3.799%です。前週末(9月11日)は10年債2.973%、2年債1.829%、5年債2.259%、20年債3.796%でしたから、日銀が利上げした週に、10年債はむしろ1.7bp低下し、2年債に至ってはまったく動いていません。利上げは完全に織り込み済みで、かつ「次」が遠のいたと市場が判断したことを、債券市場の側からも確認できます。長期国債先物(12月限)は125円31銭で引けました。
※ウクライナ情勢については、当週(9月14日〜9月18日)の一次ソースに株価材料となる新規の動きが確認できなかったため、本稿では扱っていません。また本稿では、特定の個人による相場見通しや予想レンジの引用は行わず、公表された指標・決定事項と、筆者が確定日足から算出したテクニカル水準のみを根拠としています。
⑤ 来週(9/21〜9/25)の日本市場の見通し
以上を踏まえた来週の東京市場の見通しです。まず大前提として、来週の東京市場は21日(月・敬老の日)、22日(火・国民の休日)、23日(水・秋分の日)が休場です。19日(土)から数えると5連休にあたり、立会日は24日(木)と25日(金)の2営業日しかありません。これは今週の相場を考えるうえで、どのテクニカル指標よりも先に押さえるべき条件です。
そして決定的に重要なのが、東京が3日間休んでいる間、米国市場は21日・22日・23日と通常どおり3営業日進むということです。つまり24日(木)の東京の寄り付きは、米国株3営業日分の値動きと、その間の為替・金利の変化をまとめて織り込んでスタートします。金曜終値65,018円95銭も、大取ナイトの64,900円も、3営業日分の情報がまだ入っていない古い価格だという点を、レンジを読むときの前提にしてください。窓を開けて始まる確率はかなり高いとみるべきです。
連休中の米国側の日程を確認しておきます。21日(月)は中国の9月最優遇貸出金利(LPR)、22日(火)は米9月リッチモンド連銀製造業指数とユーロ圏消費者信頼感、FRB副議長の講演、米2年国債入札、23日(水)は欧米の9月PMI速報値(米国は22時45分)とFRB理事の講演、米5年国債入札です。3日連続で国債入札があり、しかも米10年債利回りが5%台に乗せた直後という並びなので、連休中に金利がさらに上昇するリスクは意識しておく必要があります。加えて22日からは国連総会の一般討論も始まります。
テクニカル面を確認します。金曜終値65,018円95銭は、5日移動平均64,011円06銭を上回る一方、25日移動平均65,466円51銭・75日移動平均66,640円33銭は下回る位置にあります。200日移動平均は59,720円62銭で、中期の上昇トレンドは維持したまま、短期は回復、中期が未回復という段階です。ボリンジャーバンド(25日)の標準偏差は1,276円82銭で、-1σが64,189円69銭、+1σが66,743円32銭。金曜終値は-1σを829円26銭上回り、バンドの中心(25日線)のすぐ下まで戻しています。14日の安値62,726円18銭は、現在の-2σ(62,912円87銭)を186円69銭下回る水準で、3週連続で統計的な行き過ぎ圏まで売られてから戻すという値動きが続いています。
ここで前週の本稿で「取り戻すライン」と位置づけた6万5,000円を思い出してください。7月29日安値60,448円90銭から8月14日高値69,608円24銭までの上昇に対する半値押しは65,028円57銭です。金曜の終値65,018円95銭は、この半値押しのわずか9円62銭下。ちょうど半値押しの水準まで戻して週を終えたことになります。つまり日経平均は今、8月からの調整の「ど真ん中」に立っている状態で、ここから上に行くか下に行くかで、調整の性格が変わる分岐点にあります。
■ 一目均衡表の「雲」で来週の位置を確認する
本稿では以降「雲」という言葉を使うので、先に何を指すのかを整理しておきます。一目均衡表は、過去の高値と安値の平均から「買い方と売り方の力が釣り合う価格」を割り出すテクニカル指標です。中心となるのが次の2本で、これらを26営業日先に前倒しして描くのが最大の特徴です。
- 先行スパン1 = (転換線+基準線)÷2 / 転換線は過去9営業日、基準線は過去26営業日の高値と安値の平均
- 先行スパン2 = 過去52営業日の高値と安値の平均
この2本に挟まれた帯が「雲」です。読み方はシンプルで、株価が雲より上にあれば上昇基調で雲の上限が下値の支えになり、雲より下にあれば下降基調で雲の下限が上値の抵抗になると考えます。雲が厚いほどその壁は破られにくくなります。26営業日先まで先に描かれているので、「来週どこに壁があるか」を先に地図として持てるのが実務上の利点です。
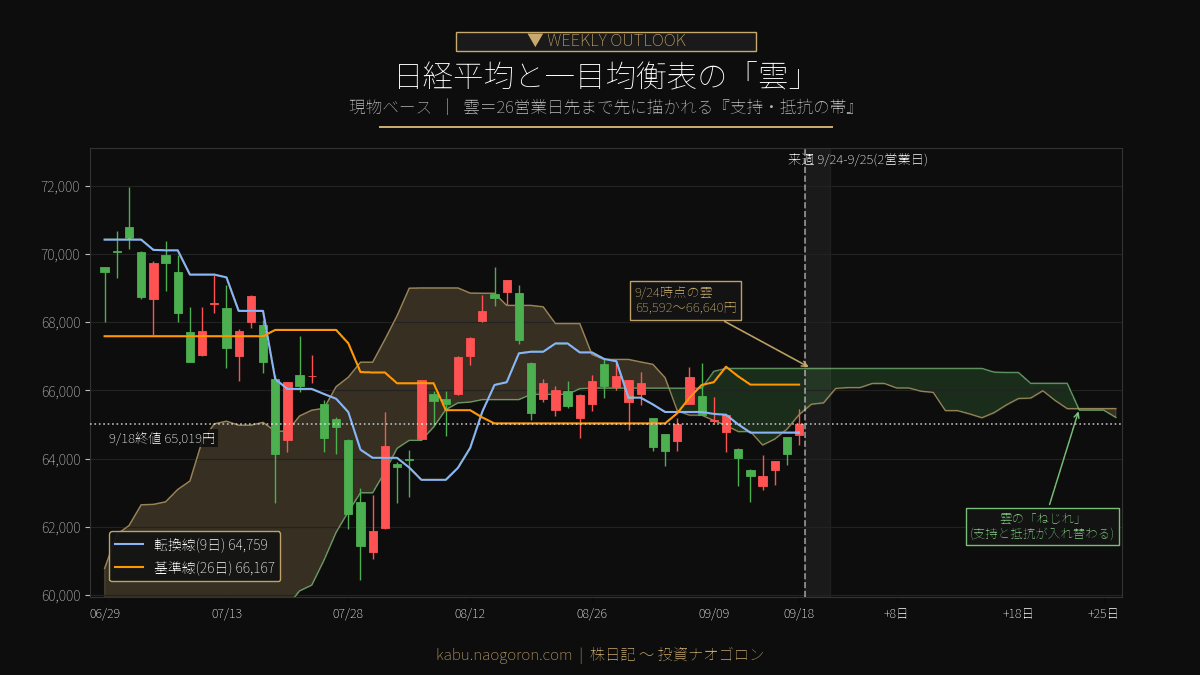
現在地を確認します。9月24日(木)時点の雲は65,592円21銭〜66,640円32銭。金曜終値65,018円95銭はこの雲の下限を573円26銭下回っており、現物ベースでは引き続き「雲の下」にあります。前週は雲の下限を779円33銭下回っていたので、1週間で206円ほど雲に近づいた計算です。ただし大取ナイトの64,900円で見ると雲の下限まで692円21銭あり、まだ距離があります。
来週は雲の形が上値の重さを強めます。雲の上限は66,640円32銭で変わりませんが、雲の下限は18日の65,288円59銭から、24日に65,592円21銭、25日に65,632円45銭へと切り上がっていきます。1週間で344円ほど抵抗の位置が上がるということで、日経平均がその場で足踏みしているだけでは、雲との距離はむしろ広がる地形です。雲の厚みは24日が1,048円、25日が1,008円と前週より薄くなっており、いったん雲に入れば抜けやすいともいえます。なお先行き26営業日の雲は、23営業日目までがすべて陰の雲で、その後に「ねじれ」(先行スパン1と2の交差)が発生します。来週の2営業日の範囲では、雲の性質は変わりません。
※本稿の一目均衡表・移動平均・ボリンジャーバンドの数値は、株探の日経平均(現物)確定日足から筆者が算出したものです。株探が公表している日経225先物ベースのテクニカルポイント(19日夜間取引終了時点)は、雲上限67,140円・75日線66,679円87銭・基準線66,045円・雲下限65,482円50銭・25日線65,315円20銭・5日線64,272円・ボリンジャーバンド-1σ 64,235円07銭・転換線64,160円・-2σ 63,154円94銭・200日線59,842円75銭です。先物ベースでも夜間終値64,900円は雲の下にあり、現物ベースの判定と整合的でした。本文と図表は現物ベースで統一しています。
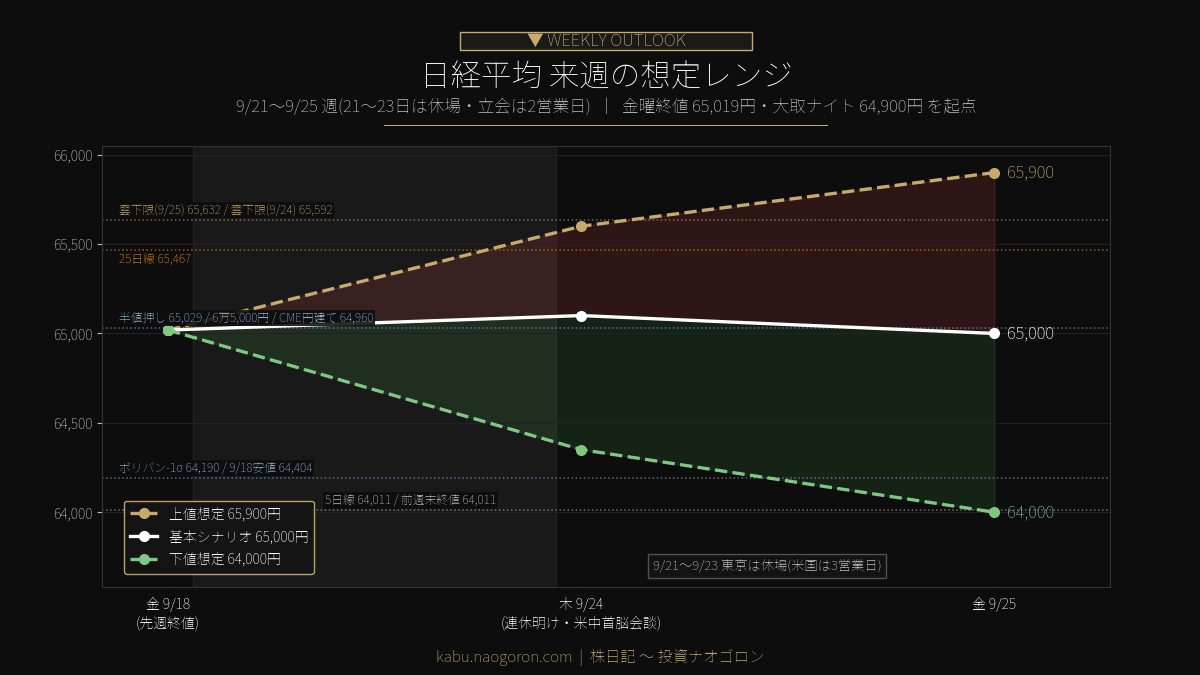
以上から、上値想定65,900円/基本シナリオ65,000円/下値想定64,000円を来週の想定レンジとします。金曜終値65,018円95銭からは+1.35%/-0.03%/-1.57%です。立会が2営業日しかないため値幅そのものは抑えめにしていますが、連休中の海外3営業日でレンジ外に飛ぶ可能性は通常の週より高いという点は、あらかじめ申し上げておきます。
■ 上値想定 65,900円:25日線と雲の下限を上抜けるシナリオ
上値のメドを65,900円に置く根拠は、この水準までに越えるべき壁が3枚あり、その先が6万6,000円の節目になるからです。1枚目が25日移動平均65,466円51銭、2枚目が24日時点の雲の下限65,592円21銭、3枚目が25日時点の雲の下限65,632円45銭。3本が166円の幅に収まっており、ここを終値で抜ければ次の抵抗は6万6,000円台まで空きます。株探が公表する先物ベースでも25日線65,315円20銭・雲下限65,482円50銭が同じ帯にあり、現物・先物のどちらで見ても同じ場所に壁があることが確認できます。
このシナリオを支える材料は三つです。第一に米中首脳会談でAI・半導体に前向きな進展が出ること。会談は24日(木)で、東京市場が再開するまさにその日です。AIが議題になるとみられており、輸出規制や関税に緩和方向の材料が出れば、アドバンテスト・東京エレクトロン・キオクシアといった寄与度の大きい銘柄が素直に反応します。金曜の882円高の約74%がアドバンテストと東京エレクトロンの2銘柄だったことを思えば、この2銘柄が動くだけで指数は数百円動きます。
第二に日銀の「ハト派的利上げ」の余韻です。利上げペースが加速しないという見方は、長期金利の上昇を抑え、グロース株の評価を支えます。実際に国内10年債利回りは利上げした週にむしろ低下しました。第三にVIXの低さです。14.81は節目の20を大きく下回り、米国側に警戒感が乏しいことを示しています。中央銀行の利上げを2件通過してなおこの水準というのは、リスク資産にとっては悪い環境ではありません。ビットコインが週間+3.86%で8万ドル台に乗せたことも、リスク選好の戻りを裏づけています。
ただし制約もあります。立会が2営業日しかないため、上に抜けるには連休中の米国3営業日で下地ができている必要があります。また雲の下限は週を通じて切り上がるので、24日に届かなければ25日はさらに40円ハードルが上がります。25日は中国・韓国・台湾の市場が休場でアジア勢の売買が薄くなるため、上値を追う買いが続きにくいという時間的な制約も加わります。
■ 下値想定 64,000円:連休中の海外安を織り込んで窓を開けるシナリオ
下値のメドは64,000円に置きます。この水準には5日移動平均64,011円06銭と前週末(9月11日)終値64,011円34銭、そして6万4,000円の節目がわずか11円34銭の幅に密集しています。偶然の一致ですが、短期のトレンド線と直近の重要な終値と心理的な節目が同じ場所にあるのは、支持線としてはかなり強い条件です。ボリンジャーバンド-1σの64,189円69銭を終値で下抜けた先にあたり、先物ベースの転換線64,160円・-1σ 64,235円07銭も同じ帯にあります。
ここに至る道筋の関門はまず18日の安値64,403円85銭、次に-1σの64,190円です。この2本を割り込むと、64,000円までは目立った支持がありません。6万4,000円を終値で割り込んだ場合、その下は16日終値63,923円00銭、さらに3分の2押し63,502円01銭、-2σ 62,912円87銭、週安値62,726円18銭という並びになります。
警戒すべきシナリオは主に四つです。第一に連休中の米長期金利のさらなる上昇。22日・23日・24日と3日連続で米国債の入札が予定されており、10年債が5%台で定着、あるいはさらに上昇すれば、ハイテク株への売りが24日の日本市場に直撃します。第二に米中首脳会談の不調。AIや関税で対立が表面化すれば、期待で買われていた分が剥落します。第三に円安の行き過ぎと介入です。ドル円は157円台を付けてレートチェック報道が出ました。連休中に実弾の介入が入れば、円高と輸出株安が同時に来ます。第四に23日の米PMIなど指標の下振れ。18日の米指標は三つそろって予想を下回っており、景気減速とタカ派政策の組み合わせが意識される余地があります。
■ 基本シナリオ 65,000円:半値押しを挟んだ様子見
最も可能性が高いとみるのが、6万5,000円前後でのもみ合いです。この水準は半値押し65,028円57銭と重なり、大取ナイト64,900円・CME日経先物(円建て)64,960円のすぐ上という位置にあります。週末時点で現物・大取ナイト・CMEの3つが65,000円をはさんで119円の幅に収まっていることは、市場がこの水準を「今のフェアバリュー」と見ていることの表れです。
週の流れのイメージは次のとおりです。24日(木)は連休明けの寄り付きで海外3営業日分のギャップを埋める動きが出ます。国内指標は8月食品スーパー売上高(13:00)と8月コンビニ売上高(14:00)程度で、材料は完全に外部要因です。夜は独9月Ifo景況感指数(17:00)、米新規失業保険申請件数(21:30)、米8月新築住宅販売件数(23:00)、そして米中首脳会談。スイス・スウェーデン・ノルウェー・メキシコの各中銀が政策金利を発表し、米7年国債入札もあります。25日(金)はBIS統計(8:50)と8月の外食・全国スーパー・百貨店売上高、夜に米8月耐久財受注(21:30)と米9月ミシガン大学消費者態度指数の確報値(23:00)。24日に大きく動き、25日は前日の反応を確かめるという形を想定しています。
物色面では、「日銀の利上げペースは緩やか」という前提がどこまで維持されるかが焦点です。この前提が続くかぎり、AI・半導体を含むグロース株に資金が向かい、銀行・証券には逆風という先週後半の構図が続きます。逆に連休中に米長期金利がさらに上昇すれば、同じグロース株が真っ先に売られます。週間騰落率でサービス業(+6.75%)・医薬品(+4.10%)といった内需・ディフェンシブが上位を占めたことも押さえておきたい点で、指数は半導体で動くが、資金の裾野はむしろ内需に広がっているというねじれが先週の実態でした。
■ 来週の注目イベント
- 9/21(月):東京市場は休場(敬老の日)。中国9月最優遇貸出金利(LPR、10:00)。植松商会(東証S)が上場廃止。米国市場は通常取引。
- 9/22(火):東京市場は休場(国民の休日)。米9月リッチモンド連銀製造業指数(23:00)、ユーロ圏9月消費者信頼感[速報値](23:00)、ジェファーソンFRB副議長の講演(23:20)、米2年国債入札、国連総会一般討論(米ニューヨーク、〜28日)。
- 9/23(水):東京市場は休場(秋分の日)。9月PMI速報値(仏16:15、独16:30、ユーロ圏17:00、英17:30、米22:45)、米MBA住宅ローン申請指数(20:00)、米週間石油在庫統計(23:30)、バーFRB理事の講演(23:05)、米5年国債入札、南アフリカ・インドネシア中銀が政策金利発表。
- 9/24(木):東京市場が5連休明けで再開。8月食品スーパー売上高(13:00)、8月主要コンビニエンスストア売上高(14:00)、独9月Ifo企業景況感指数(17:00)、米4-6月期経常収支(21:30)、米新規失業保険申請件数(21:30)、米8月新築住宅販売件数(23:00)、スイス・スウェーデン・ノルウェー・メキシコの各中銀が政策金利発表、米中首脳会談(米ワシントン)、米7年国債入札。海外決算はコストコ・ホールセール。韓国・南アフリカ市場は休場。国内は大光が決算を発表。
- 9/25(金):BIS国際資金取引統計・国際与信統計の日本分集計結果(8:50)、8月外食売上高(14:00)、8月全国スーパー売上高(14:00)、8月全国百貨店売上高(14:30)、独10月GfK消費者信頼感(15:00)、ユーロ圏8月マネーサプライM3(17:00)、米8月耐久財受注(21:30)、米9月ミシガン大学消費者態度指数[確報値](23:00)。中国・韓国・台湾市場は休場。レイヤード(634A)が東証スタンダードに新規上場。国内はハローズ・パレモHD・あさひ・ニイタカが決算を発表。
- 連休の扱い:9月19日(土)から23日(水)までがシルバーウィークの5連休で、東京市場は21〜23日が休場です。米国市場はこの3営業日とも開いています。24日(木)の寄り付きは、その3営業日分の米国株・為替・金利の変化をまとめて織り込むことになります。
- 決算:来週の欧州主要企業の決算予定はなし。中国では不動産開発大手の新世界発展が予定されています。決算は材料になりにくく、米中首脳会談と米国の金利・指標が主役の週になります。
■ 戦略・スタンス
来週は「連休明けの窓を確認してから動く。2営業日しかないことを前提に、持ち越しの量を決める」を基本スタンスとします。24日(木)の寄り付きは、連休中の米国3営業日分をまとめて織り込んだ価格から始まります。寄り付き前の時点では、大取ナイトの64,900円もCMEの64,960円も、すでに3営業日分古い情報にすぎません。寄り付き直後に飛びつくより、窓がどちら側にどれだけ開いたかを確認してから判断するほうが、今週に限っては合理的です。
具体的な組み立ては次の4点です。①AI・半導体関連は米中首脳会談を確認してから。会談は24日で、東京の取引時間とはずれます。結果を織り込むのは25日(金)になる可能性が高く、24日に期待だけで買い上がるのはリスクが伴います。②銀行・証券は利上げペース観測の巻き戻しが一巡したかを見る。先週は銀行業-0.73%、証券・商品先物-2.05%と下落率の上位でした。日銀が利上げしたのに金融株が下げたという事実は、期待が先行していた分の調整であり、水準を見るうえでの手がかりになります。③内需・ディフェンシブは先週の主役だった点を踏まえる。サービス業+6.75%、医薬品+4.10%、建設業+2.18%と、指数寄与度の小さい銘柄群にしっかり資金が入っていました。④エネルギー・資源は原油の反落で上げが剥落済み。石油・石炭製品-0.49%、鉱業-0.15%と、前週の上昇分を吐き出しています。
リスク管理では三点。第一に連休を跨ぐポジションの量です。東京が休んでいる3日間に米国で何が起きても、日本の投資家は24日の寄り付きまで手を打てません。先物やオプションで一部をヘッジしておくか、株数そのものを軽くしておくか、どちらかの備えは必要です。第二に米10年債利回りの5%台。連休中に3日連続で国債入札があり、金利がさらに上昇すれば、グロース株から順に売られます。第三に為替介入です。ドル円は157円台でレートチェック報道が出ました。連休中の介入は、東京が反応できないぶん24日の窓を大きくします。
最後に中期の視点を添えます。前週「取り戻すライン」と位置づけた6万5,000円は、金曜の終値でちょうど回復しました。半値押し65,028円57銭のわずか9円62銭下という、これ以上ないほど分岐点らしい場所で週を終えています。上は25日線65,467円と雲の下限65,592円、下は5日線と6万4,000円の節目。この1,600円ほどの帯のどちら側に出るかが、8月からの調整が「押し目」で終わるのか「一段安」に向かうのかの分かれ目になります。なお200日移動平均は59,720円62銭で金曜終値の5,298円33銭下にあり、中期の上昇トレンド自体はまだ崩れていません。
チャート(TradingView)
日経225(INDEX:NKY)・ドル円(FX:USDJPY)・S&P 500(FOREXCOM:SPXUSD)の主要チャートです。本文の数値と合わせてご確認ください。
免責事項:本記事は情報提供のみを目的としたものであり、特定の銘柄や取引手法を推奨するものではありません。記載した数値は執筆時点で確認できた公開情報に基づいていますが、正確性・完全性を保証するものではありません。想定レンジやシナリオは筆者の分析であり、将来の値動きを保証するものではありません。投資判断は必ずご自身の責任と判断で行ってください。
コメント