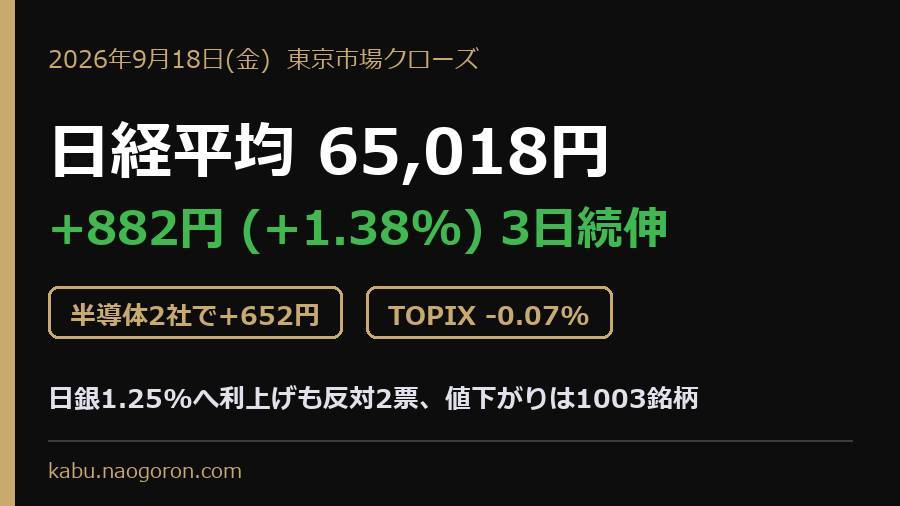
本日は前日と正反対の「指数は大幅高、市場全体はむしろ下落」という1日でした。日経平均は882円70銭高の6万5,018円95銭と3日続伸し、6営業日ぶりに6万5,000円台を回復。一方でTOPIXは3.05ポイント(0.07%)安の4,091.14と小幅に下落し、東証プライムの値下がりは1,003銘柄と値上がり511銘柄のほぼ2倍、33業種中26業種が下落しました。材料は2つです——前夜の米国で半導体株指数SOXが3.14%高と急伸したこと、そして昼休みに発表された日銀会合の結果。日銀は政策金利を1.25%へ引き上げましたが、審議委員2人が反対に回ったことで「今後の利上げには慎重」と受け止める向きがあり、円安とともに半導体株に買いが集まって日経平均は一時1,300円高。アドバンテストと東京エレクトロンの2銘柄だけで652円押し上げ、上げ幅の74%を占めました。明日からは5連休で、次の取引は9月24日(木)です。
まず本日の値動きを時系列で追います。前夜17日の米国市場では、NYダウが316.14ドル(0.61%)高の51,778.04ドルと4日ぶりに反発、S&P500は1.14%高、ナスダック総合は1.69%高でした。株探は、原油相場の下落と米長期金利の上昇一服でリスクを取る買いが優勢になったと伝えています。とりわけ半導体株が強く、SOX指数は353.39ポイント(3.14%)高の11,599.49と3日続伸。米グローバルファウンドリーズがマーベル・テクノロジー向けの生産拡大を発表し、両社の株価が大きく上昇したことも追い風になりました(株探)。これを受けて日経平均は前日終値より545円30銭(0.85%)高い6万4,681円55銭で寄り付きました。昼休み中に日銀が0.25%の利上げを発表——反対票が2票入ったことが「ハト派的」と受け止められ、後場は円安が進むとともに買いが膨らみ、高値は前日比1,300円32銭高の6万5,436円57銭に達しました。ただし明日から連休に入るため、大引けにかけては持ち高整理の売りで伸び悩み、高値から417円62銭押し戻されて引けています。本日の安値6万4,403円85銭も前日終値を267円60銭上回っており、1日を通じて一度もマイナス圏に沈みませんでした。ローソク足は実体337円40銭の陽線で、上ヒゲ417円62銭・下ヒゲ277円70銭。日中値幅は1,032円72銭と、前日の819円02銭から26.1%拡大しました。
主要マーケット指標
| 指標 | 数値 | 前日比 |
|---|---|---|
| 日経平均株価 | 65,018.95円 | +882.70円 (+1.38%) 3日続伸 |
| 日経平均 始値 / 高値 / 安値 | 64,681.55 / 65,436.57 / 64,403.85 | 高値は前日比+1,300.32円。安値も前日終値を267.60円上回った |
| 寄り付きのギャップ | +545.30円 (+0.85%) | 前日終値64,136.25円から上放れて始まった |
| ローソク足の形 | 実体337.40円の陽線 | 上ヒゲ417.62円 / 下ヒゲ277.70円。前日は「寄り天」の陰線 |
| 日中値幅 | 1,032.72円 | 前日の819.02円から26.1%拡大 |
| 安値の位置 | 64,403.85円 | 前日安値63,824.56円を579.29円上回り、9月14日を底に4日連続で安値を切り上げた |
| 終値の水準 | 65,018.95円 | 9月10日(65,270.95円)以来、6営業日ぶりの6万5,000円台 |
| TOPIX | 4,091.14 | -3.05 (-0.07%) 3日ぶり反落 |
| TOPIX 始値 / 高値 / 安値 | 4,107.48 / 4,107.72 / 4,067.57 | 実体16.34の陰線。高値は始値のわずか0.24上で、寄り付き直後が高値圏 |
| TOPIXと日経平均の騰落率差 | 1.45ポイント | 日経平均+1.38%に対しTOPIX-0.07%。前日(TOPIXが0.47ポイント上回った)から逆転 |
| NT倍率 | 15.893倍 | 前日15.665倍から0.228上昇 |
| 東証グロース市場250指数 | 808.98 | +19.63 (+2.49%) 続伸 |
| 東証プライム 売買代金 | 約10兆3,969億円 | 前日の約7兆1,538億円から45.3%増 |
| 東証プライム 売買高 | 約28億6,228万株 | 前日の約19億5,662万株から46.3%増 |
| 1株あたり平均約定単価 | 約3,632円 | 前日の約3,656円から0.7%低下 |
| 東証プライム 値上がり/値下がり | 511銘柄 / 1,003銘柄 | 値下がりが値上がりのほぼ2倍。前日の1,289/235から一変 |
| 日経平均225銘柄 値上がり/値下がり | 63銘柄 / 161銘柄 | 変わらず1銘柄。指数は882円高でも、225銘柄の7割超が下落 |
| 東証33業種 上昇/下落 | 7業種 / 26業種 | 前日の28/5から逆転 |
| 上昇した7業種 | 非鉄金属 +2.29% | 以下 電気機器+1.98%、金属製品+0.64%、ガラス・土石+0.60%、機械+0.37%、医薬品+0.07%、証券・商品+0.02% |
| 業種別 下落率1〜7位 | 電気・ガス -2.24% | 以下 石油・石炭-1.88%、水産・農林業-1.77%、海運業-1.72%、不動産業-1.47%、倉庫・運輸-1.41%、陸運業-1.38% |
| 前日との入れ替わり | 非鉄金属 -1.10% → +2.29% | 電気機器も-0.37%→+1.98%。逆に海運業は+3.09%(1位)→-1.72% |
| 最大のプラス寄与 | アドバンテスト +436円86銭 | 1,810円(5.99%)高の3万2,050円 |
| プラス寄与 2〜5位 | 東京エレクトロン +215円21銭 | 以下 キオクシアHD+110円05銭、イビデン+72円41銭、ソフトバンクG+54円71銭 |
| プラス寄与 上位5銘柄合計 | +889円24銭 | 株探の大引け記事の「約889円」と一致。上げ幅882.70円を上回る |
| プラス寄与 6〜10位 | レーザーテック +41円97銭 | 以下 村田製作所+26円71銭、京セラ+20円92銭、TDK+19円61銭、フジクラ+17円10銭 |
| 最大のマイナス寄与 | KDDI -19円71銭 | 49円(1.58%)安の3,060円 |
| マイナス寄与 2〜5位 | テルモ -14円35銭 | 以下 伊藤忠商事-10円64銭、ソニーG-9円55銭、リクルートHD-9円55銭 |
| マイナス寄与 上位5銘柄合計 | -63円80銭 | 株探の大引け記事の「約64円」と一致 |
| アドバンテスト+東京エレクトロン | +652円07銭 | 上げ幅882.70円の73.9%。前日は2銘柄で-183円44銭 |
| 寄与度の合計 | +1,169円90銭 / -287円22銭 | 値上がり63銘柄と値下がり161銘柄の合計(株探)。差し引き+882円68銭で上げ幅と一致(差2銭は端数処理) |
| 売買代金トップ | キオクシアHD 約1兆8,189億円 | 4,690円(9.40%)高の5万4,570円。2位ソフトバンクG約5,787億円、3位アドバンテスト約3,458億円、4位太陽誘電約2,386億円 |
| ストップ高 / ストップ安 | 9銘柄 / 0銘柄 | 全市場・引け時点(一時・気配含む、株探) |
| 日銀 政策金利 | 1.25%程度 | 0.25%の利上げ。6月会合以来3カ月ぶり。審議委員2人が反対 |
| 米ドル/円 | 157円06銭 | 16時20分時点の株探表示値。株探表示の前日比は+1円09銭の円安。前日同時刻は155円63銭 |
| NYダウ (9/17終値) | 51,778.04 | +316.14 (+0.61%) 4日ぶり反発 |
| S&P 500 (9/17終値) | 7,637.76 | +85.95 (+1.14%) 4日ぶり反発 |
| ナスダック総合 (9/17終値) | 26,418.30 | +439.87 (+1.69%) |
| SOX指数 (9/17終値) | 11,599.49 | +353.39 (+3.14%) 3日続伸 |
| 日経平均 5日線との位置 | +1.57% | 5日線 64,011.06。1,007円89銭上。2日連続で5日線の上 |
| 日経平均 25日線からの乖離 | -0.68% | 25日線 65,466.51。447円56銭下。高値は25日線に29円94銭届かず、下回るのは9営業日連続 |
| 日経平均 75日線との差 | -1,621.38円 (-2.43%) | 75日線 66,640.33。下回るのは8月21日から21営業日連続 |
| 日経平均 200日線からの乖離 | +8.87% | 200日線 59,720.62。5,298円33銭上 |
| 日経平均 一目均衡表の雲 | 65,592.21 〜 66,640.32 | 終値は雲の下端を573円26銭下回り、6営業日連続で雲の下。ただし距離は前日の1,152円34銭からほぼ半減 |
| 日経平均 転換線 / 基準線 | 64,759.01 / 66,167.21 | 終値は転換線を259円94銭上回った。基準線は1,148円26銭上 |
| 日経平均 ボリンジャーバンド | -1σ 64,189.69 / +1σ 66,743.32 | 終値は-1σを829円26銭上回り、-1σと中心線(25日線)の間に戻った |
| 日経平均 RSI (14日) | 49.0 | 前日の43.6から5.4ポイント上昇 |
| 日経平均 MACD / シグナル | -524.3 / -460.6 | ヒストグラムは-63.7。前日の-160.1からマイナス幅が96.4縮小し、3営業日連続の改善 |
| 日経平均 52週高値からの距離 | -7,812.78円 (-10.73%) | 52週高値 72,831.73 (6/22)。前日の-11.94%から縮小 |
| 7月29日安値からの戻り | +4,570.05円 (+7.56%) | 直近安値 60,448.90 (7/29)。前日の+6.10%から拡大 |
| TOPIX 25日線 | 4,091.15 | 終値はわずか0.01下。9営業日連続で下回ったが、実質的には同値 |
| TOPIX 5日線 / 75日線 | 4,068.48 / 4,037.28 | 5日線を22.66、75日線を53.86上回った |
| TOPIX 転換線 / 基準線 | 4,041.36 / 4,093.74 | 転換線は49.78上回ったが、基準線は2.60下回り、前日回復した水準を再び割り込んだ |
| TOPIX 一目均衡表の雲 | 3,993.16 〜 4,045.01 | 終値は雲の上端を46.13ポイント上回り、雲の上を維持 |
| TOPIX RSI (14日) / MACD | 51.9 / -1.8 (シグナル1.5) | RSIは52.4から小幅低下も50台を維持。ヒストグラムは-3.3で前日の-5.9からマイナス幅が縮小 |
| TOPIX 52週高値からの距離 | -129.17 (-3.06%) | 52週高値 4,220.31 (8/14)。前日の-2.99%からわずかに拡大 |
マクロ・地政学の視点
本日の最大のイベントは、日銀の金融政策決定会合でした。日銀は18日まで開いた会合で、市場の大方の予想どおり政策金利を0.25%引き上げて1.25%程度としました。利上げは6月会合以来3カ月ぶりで、報道によれば政策金利は約30年ぶりの高い水準になります。注目されたのは「全会一致ではなかった」ことです——浅田統一郎審議委員と佐藤綾野審議委員の2人が反対に回りました(株探)。市場ではこれを「日銀の中に利上げを急ぎたくない声がある」と受け止め、今後の利上げは慎重に進むとの期待から、円安と株高につながりました。
ただし、この「ハト派」という受け止め方には異論もあります。株探によれば、声明文は基調的な物価上昇率について2%の目標を超えて上振れていくリスクがあると指摘し、今後も経済・物価・金融情勢に応じて政策金利を引き上げていくと明記しています。このため「総じてタカ派的」とする見方も市場には存在するとのことです。つまり本日の株高は、反対票という「形」に反応したもので、声明の「中身」まで織り込んだものかはまだ分かりません。植田総裁の記者会見は大引け後に行われており、その内容は本日の株価には反映されていない点にも注意が必要です。
為替は円安が進みました。ドル円は16時20分時点で157円06銭(株探)と、前日同時刻の155円63銭から1円43銭の円安。利上げが決まったのに円が売られるという、一見逆の動きです。これも「次の利上げは遠い」という受け止めの表れと読めます。ただし本日は円安でも自動車株は買われず、トヨタ自動車は0.30%安、輸送用機器は-0.66%でした。本日の買いは「円安メリット」ではなく「半導体」にほぼ一点集中していたことが分かります。
前夜の米国市場は、FOMC翌日の反発でした。前日にFRBが利上げを決めた後で3日続落していたNYダウとS&P500は、そろって4日ぶりに反発。株探は原油相場の下落と米長期金利の上昇一服を理由に挙げています。原油安は本日の東京市場でもはっきり表れ、石油・石炭製品は-1.88%で33業種の下落率2位でした。
セクター・個別銘柄の動き
東証33業種のうち上昇は7業種、下落は26業種で、前日の28/5がそっくり逆転しました。上昇したのは非鉄金属+2.29%、電気機器+1.98%、金属製品+0.64%、ガラス・土石+0.60%、機械+0.37%、医薬品+0.07%、証券・商品+0.02%の7業種だけ。下落率の上位は電気・ガス-2.24%、石油・石炭-1.88%、水産・農林業-1.77%、海運業-1.72%、不動産業-1.47%、倉庫・運輸-1.41%、陸運業-1.38%です。4日連続で業種の順位が入れ替わりました——前日に下落した非鉄金属(-1.10%)と電気機器(-0.37%)が上昇率1位と2位に、前日上昇率1位の海運業(+3.09%)は本日-1.72%。電気・ガスや不動産業など借入の多い業種が下落率上位に並んだのは、利上げで金利負担が増えることを意識した動きと読めます。
日経平均を押し上げたのは、前日に押し下げた半導体株でした。プラス寄与トップはアドバンテストで、1,810円(5.99%)高の3万2,050円、寄与度は+436円86銭。2位は東京エレクトロンの2,140円(4.20%)高、寄与度+215円21銭。この2銘柄だけで652円07銭、上げ幅の73.9%です。前日は2銘柄で183円44銭押し下げていたので、1日で3.6倍を取り返したことになります。3位以下もキオクシアHD(9.40%高、+110円05銭)、イビデン(5.85%高、+72円41銭)、ソフトバンクG(1.09%高、+54円71銭)、レーザーテック(8.70%高、+41円97銭)、村田製作所(4.47%高、+26円71銭)、京セラ(2.19%高、+20円92銭)、TDK(1.39%高、+19円61銭)、フジクラ(1.75%高、+17円10銭)と、プラス寄与上位10銘柄のうちソフトバンクGを除く9銘柄が半導体・電子部品・電線関連でした。株探は、日銀会合の結果を受けて緩和的な環境が続くとの期待から半導体関連株を物色する動きになったと説明しています。
キオクシアHDは4,690円(9.40%)高の5万4,570円で東証プライムの値上がり率3位。売買代金は約1兆8,189億円と、前日の約1兆2,620億円からさらに44%増え、2位のソフトバンクG(約5,787億円)の3倍超でした。非鉄金属では三井金属が1,560円(7.35%)高、SUMCOが5.60%高、古河電気工業が3.67%高と、前日に大きく売られた銘柄が買い戻されています。
半面、指数を押し下げたのは内需・ディフェンシブの主力株です。マイナス寄与トップはKDDI(1.58%安、-19円71銭)、以下テルモ(2.33%安、-14円35銭)、伊藤忠商事(2.68%安、-10円64銭)、ソニーG(1.52%安、-9円55銭)、リクルートHD(0.54%安、-9円55銭)で、上位5銘柄の押し下げは合計63円80銭にとどまりました。利上げの恩恵が期待される銀行株も安く、三菱UFJ FGが0.88%安、三井住友FGが0.70%安、みずほFGが0.63%安。利上げという「結果」が出たことで材料出尽くしの売りが出た形です。前日に東京ゲームショウの開幕で買われた任天堂は136円(1.60%)安、電力株は関西電力2.48%安、東京電力HD1.17%安。東証プライムの値下がり率上位には、エニーカラー、東北電力、栗本鉄工所、月島HD、NSSOLが並びました(株探)。
中小型株では個別材料株が動きました。パワーエックスは287円(13.6%)高の2,404円——ENEOSグループが静岡市に新設する系統用蓄電所向けに、蓄電システム40台(合計109.7メガワット時)を受注したと発表しました。Synspectiveは9.4%高で、三菱重工業と小型SAR衛星2機のH3ロケットによる打ち上げサービス契約を締結。バイセルは5.4%高で、8月の出張訪問買取の仕入高が前年同月比61%増。十六FGは3.2%高で、設立5周年の記念配当5円により中間配当予想を25円から30円へ引き上げました。グロース250指数は2.49%高と2日続けて大幅高、ストップ高は全市場で9銘柄、ストップ安は0銘柄でした(いずれも株探)。
テクニカル分析
トレンドの位置
日経平均の終値6万5,018円95銭は、2日連続で5日線を上回りました。5日線は6万4,011円06銭で、終値はその1,007円89銭上(+1.57%)です。移動平均線とは過去一定期間の終値の平均で、5日線は直近1週間、25日線は約1か月、75日線は約3か月半、200日線は約10か月の平均コストを表します。本日の焦点は25日線でした——25日線は6万5,466円51銭で、本日の高値6万5,436円57銭はそこに29円94銭届かず、終値は447円56銭下(-0.68%)。下回るのは9営業日連続ですが、乖離は前日の-2.25%から大きく縮まりました。75日線は6万6,640円33銭で終値の1,621円38銭上(-2.43%)、下回るのは8月21日から21営業日連続。200日線は5万9,720円62銭で終値の5,298円33銭下(+8.87%)と、長期の上昇基調は保っています。
一目均衡表では、転換線を回復しました。一目均衡表の「雲」とは、過去の値動きから算出した2本の線に挟まれた帯で、株価がその中にあると方向感に乏しい、上にあれば強い、下にあれば弱いと読むのが一般的です。転換線6万4,759円01銭は前日に高値でも届かなかった水準ですが、本日は終値で259円94銭上回りました。雲は6万5,592円21銭〜6万6,640円32銭で、終値は下端を573円26銭下回り6営業日連続で雲の下。雲の下端は本日も303円62銭切り上がりましたが、株価の上昇がそれを上回ったため、雲までの距離は前日の1,152円34銭からほぼ半分に縮まりました。基準線6万6,167円21銭は4営業日連続で同じ値です。
TOPIXは、25日線と「実質的に同値」で引けました。終値4,091.14に対し25日線は4,091.15で、差はわずか0.01。前日に回復した基準線4,093.74は2.60下回って再び割り込みました。一方で5日線4,068.48・転換線4,041.36・75日線4,037.28・雲の上端4,045.01はいずれも上にあり、中期の形は崩れていません。前日は「TOPIXが強く日経平均が弱い」、本日は「日経平均が強くTOPIXが弱い」——両者の位置は1日で入れ替わり、NT倍率は15.665倍から15.893倍へ0.228上昇しました。
サポートとレジスタンス
日経平均の上値の関門は、6万5,400円〜6万5,600円に集まっています。本日の高値6万5,436円57銭、25日線6万5,466円51銭、雲の下端6万5,592円21銭の3つで、その幅は約156円しかありません。その上には基準線6万6,167円21銭、雲の上端6万6,640円32銭、75日線6万6,640円33銭、+1σ 6万6,743円32銭が控えます。ボリンジャーバンドとは移動平均線の上下に値動きのばらつき(標準偏差)の幅を加えた帯で、±2σの外に出るのは統計的に珍しい水準と読むのが一般的です。
下値の目安は、まず転換線の6万4,759円01銭と本日の安値6万4,403円85銭。本日の安値は前日の安値6万3,824円56銭を579円29銭上回り、9月14日の6万2,726円18銭を底に4日連続で安値を切り上げました。その下は-1σの6万4,189円69銭と5日線の6万4,011円06銭で、5日線を割り込むと本日の上昇分がほぼ帳消しになります。
オシレーター
日経平均のRSI(14日)は49.0で、前日の43.6から5.4ポイント上昇しました。RSIは直近14日間の値上がり幅と値下がり幅の比率を0〜100で表した指標で、一般に30以下が売られすぎ、70以上が買われすぎ、50が中立とされます。3日連続で上昇し、中立の50まであと1ポイントです。TOPIXのRSIは51.9と前日の52.4から小幅に低下しました。
日経平均のMACDは-524.3、シグナルは-460.6、ヒストグラムは-63.7。MACDは短期と長期の移動平均の差を示す指標で、シグナル(MACDの平均線)を上抜けば買い、下抜けば売りのサインと読むのが一般的です。ヒストグラムは9月15日の-229.9を底に、-204.2→-160.1→-63.7と3営業日連続でマイナス幅を縮め、本日の縮小幅96.4はこの3日で最大です。シグナルとの差は63.7まで縮まっており、連休明けにもう一段上昇すれば買いサイン(ゴールデンクロス)が視野に入る位置です。TOPIXのヒストグラムは-3.3と前日の-5.9から縮小(MACD-1.8、シグナル1.5)しました。
市場心理
本日の市場心理を一言で表すなら、「日銀を越えて半導体に資金が殺到したが、市場全体は連休前の手じまい」です。売買代金は10兆3,969億円と前日から45.3%増え、10兆円を超えました。ただしその中身は偏っています——キオクシアHD1銘柄で約1兆8,189億円と、プライム全体の約17%を占めました。値上がり511銘柄に対し値下がり1,003銘柄、225銘柄でも値下がり161に対し値上がり63で、「買われた銘柄は少なく、その少数に大きな資金が集中した」ことがはっきり表れています。
日経平均が一時1,300円高まで上げながら、引けは882円高にとどまった点も見逃せません。株探は、明日からの秋の大型連休を前に大引けにかけて持ち高整理の売りが強まったと伝えています。連休中は海外で何が起きても国内では売買で対応できないため、持ち高を軽くしておきたいという心理が上値を抑えたと読めます。一方でグロース250指数は2.49%高、ストップ高9銘柄・ストップ安0銘柄と、個人投資家の多い中小型株の物色意欲は2日続けて旺盛でした。
翌営業日の注目ポイント
【休場・連休リスクの注意】東京市場は9月19日(土)〜23日(水)の5連休(21日敬老の日・22日国民の休日・23日秋分の日)に入り、翌営業日は9月24日(木)です。その間に米国市場は18日(金)・21日(月)・22日(火)・23日(水)の4営業日分取引が行われ、24日の寄り付きではその値動きをまとめて織り込むことになります。本日の上昇は半導体株に大きく依存しているため、連休中の米国のSOX指数の動きが、24日の日経平均の寄り付きをほぼ決めると言っても過言ではありません。なお18日は9月の第3金曜日で、米国では株価指数の先物・オプションの期日が重なる日にあたります。
ふたつ目は、日銀会合の「中身」の再評価です。本日の株高・円安は、反対2票という「形」への反応が中心でした。声明文には「引き続き政策金利を引き上げていく」との文言もあり、大引け後の植田総裁の記者会見の受け止め方次第で、連休明けに円高方向へ巻き戻る可能性があります。円安が進んでも自動車株が買われなかった本日の動きを踏まえると、為替そのものより「利上げペースの見通し」が半導体株や銀行株にどう効くかが焦点になるでしょう。
テクニカル面で24日(木)に確認したいのは2点です。日経平均は、6万5,400円〜6万5,600円に集まる本日の高値・25日線・雲の下端を上抜けられるか。終値で25日線6万5,466円51銭を上回れば10営業日ぶりになります。TOPIXは、0.01差まで迫った25日線4,091.15と、基準線4,093.74を終値で上回れるかが焦点で、日経平均だけでなくTOPIXも上がる「広がりのある上昇」に戻れるかを見たいところです。
戦略展望
本日の値動きから読み取れる前向きな点は3つあります。ひとつ目は、日銀の利上げという大きなイベントを、株価の下落なしに通過したこと——FOMCに続き、日米の金融政策イベントを2日連続で消化しました。ふたつ目は、日経平均が3日続伸で6万5,000円台を回復し、転換線を上回り、雲までの距離をほぼ半分に縮めたこと。三つ目は、MACDのヒストグラムが3日連続で改善し、買いサインまであと一歩の位置に来たことです。
一方で、慎重に見るべき点も3つあります。ひとつ目は、上昇の中身が極端に偏っていること——アドバンテストと東京エレクトロンで上げ幅の74%、値上がりは511銘柄のみで、TOPIXは下落しました。ふたつ目は、高値が25日線にわずか29円94銭届かず、一時1,300円高から417円押し戻されたことで、中期の線が集まる6万5,400円台からは売りが待っていることを示しています。三つ目は、5連休を前に株価が上がったまま週末を迎えたことで、連休中の海外の悪材料には24日まで対応できません。
したがって本日の値動きから導かれる見立てはこうです——「日米の金融政策イベントを通過し、日経平均は半導体主導で中期の線の手前まで戻った。ただし上昇は一部の値がさ株に集中し、市場全体の広がりは伴っていない。連休明けの方向を決めるのは、連休中の米半導体株と、日銀の今後の利上げペースへの評価」。判別の材料は、日経平均が25日線と雲の下端(6万5,400円〜6万5,600円)を終値で抜けられるか、TOPIXが25日線・基準線を回復して上昇に広がりが出るかの2点です。なお本節の見立てはあくまで本日までの数値から読める整理であり、将来の株価を予測するものではありません。
チャート
日経225 (INDEX:NKY)
米ドル/円 (FX:USDJPY)
S&P 500 (FOREXCOM:SPXUSD)
毎日の相場解説・銘柄分析・投資戦略を動画でお届けしています。チャンネル登録・高評価で応援よろしくお願いします!
コメント