① 先週末の日本市場の動向(11/13)
先週末13日(金)の東京市場は反発しました。日経平均は前日比322円99銭高(+0.53%)の61,142円35銭です。前日の米国では、エヌビディアがCEOの辞任を発表して主要3指数がそろって下げましたが、東京市場では前日の下落で懸念をある程度織り込んでいたため、売り方の買い戻しが入りました。始値は404円05銭高の61,223円41銭。午前には高値61,902円50銭と一時1,083円高まで上げましたが、62,000円が近づくと戻り待ちの売りが出て、後場は上げ幅をじわじわ縮めています。終値は高値から760円押し戻されたところでした。プライム市場の売買高は25億4,092万株、売買代金は8兆4,082億円です。
この日の上昇は一部の銘柄に偏りました。東証プライムの値上がりは877銘柄(約56%)、値下がりは619銘柄です。TOPIXは4.24ポイント高(+0.11%)の3,941.57と小幅高にとどまりました。寄与度ではファーストリテイリングが約156円、アドバンテストが約135円の押し上げで、2銘柄で約290円です。リクルートHD(約85円)、東京エレクトロン(約79円)が続きました。一方、ソフトバンクグループが約155円の押し下げで最大のマイナス要因となり、テルモ(約43円)、イビデン(約35円)が続いています。日経平均の構成銘柄は値上がり132、値下がり91、変わらず2でした。
業種別では、サービス業、小売業、倉庫・運輸関連などが上がり、非鉄金属、機械、精密機器などが下げました。三菱重工業・川崎重工業・IHIといった防衛関連の重工株も売られています。株価指数オプション11月物の特別清算指数(SQ値)は61,414円10銭とみられ、終値はSQ値を約272円下回りました。投資家の警戒度を示す日経平均VIは34.39で、前日比-1.69と低下しています。前週末の44.60からは10ポイント余り下がりましたが、通常のレンジとされる20〜30はまだ上回っています。
■ 先週1週間の流れ — 6万円台を回復、エヌビディアのCEO辞任で一時足踏み
9日(月)は1,340円73銭高(+2.33%)の58,775円50銭と6日ぶりに大幅反発しました。前週末の米国でナスダック総合とSOX指数が切り返し、過度に悲観に傾いていた投資家心理が改善しています。プライム市場の91%にあたる1,415銘柄が上昇し、33業種のうち海運と食料品を除く31業種が値上がりしました。この日の安値57,775円16銭が週の安値です。ただ、週末にエヌビディアのCEOをめぐる問題が表面化し、ソフトバンクグループ・イビデンは軟調でした。
10日(火)は1,684円08銭高(+2.87%)の60,459円58銭と大幅続伸で、終値で6万円台を回復しました。前日の米国でダウが1,104ドル高、SOX指数が6.85%高と大きく上がり、米大統領がイランへの攻撃を当面再開しない考えを示して原油が下がったことも追い風でした。台湾TSMCの10月の売上高が前年同月比60%増と好調だったことも半導体株の支えです。寄与度ではソフトバンクグループが約382円、アドバンテストが約284円の押し上げでした。ソフトバンクグループはこの日の引け後に、4〜9月期の最終損益が7,680億円の赤字(前年同期は2兆9,240億円の黒字)と発表しています。
11日(水)は789円01銭高(+1.31%)の61,248円59銭と3日続伸です。前日の米国は10月の消費者物価指数(CPI)の上振れで反落しましたが、東京では下値が固く、後場に61,000円台に乗せました。アドバンテストが1銘柄で約378円押し上げ、6日に開けた下向きの窓(60,374円〜60,786円)はこの日に埋まりました。ただ値上がり銘柄は全体の54%にとどまり、33業種のうち上昇は20業種と、全面高ではありませんでした。決算で最終赤字に転落したソフトバンクグループは小幅安で終えています。
12日(木)は429円23銭安(-0.70%)の60,819円36銭と4日ぶりに反落しました。前場はプラス圏でしたが、「エヌビディアの取締役会がCEOの解任を準備している」との米紙の報道で後場に崩れ、下げ幅は一時600円を超えています。アドバンテストが1銘柄で約314円押し下げました。中国の国家主席が台湾統一を改めて表明して台湾株が下げたことも重荷です。一方で決算の良い銘柄には買いが入り、TOPIXは7.94ポイント高とプラスを保ち、プライムの値上がり銘柄は6割を超えました。そして13日(金)は冒頭のとおりです。
1週間を通すと、日経平均は前週末(11月6日)の57,434円77銭から+3,707円58銭(+6.46%)で、2週ぶりの大幅上昇です。週の高値は13日の61,902円50銭、安値は9日の57,775円16銭で、値幅は4,127円34銭でした。TOPIXは3,707.99から3,941.57へ+233.58ポイント(+6.30%)と、日経平均とほぼ同じ率で戻しています。NT倍率は15.49から15.51とほぼ横ばいでした。東証プライム1,545銘柄の週間騰落は値上がり1,403、値下がり136、変わらず他6で、前週(値上がり286・値下がり1,246)とは正反対の1週間です。前週の下げ幅5,855円34銭に対しては約63%を取り戻したことになります。ただ、10月6日の高値70,798円62銭からはなお9,656円27銭(-13.64%)下の水準です。
需給面では、東証が12日に発表した11月第1週(2日〜6日)の投資部門別売買動向で、日経平均が5,855円下げたこの週に個人投資家が4,802億円の売り越し(3週連続)と、前の週の332億円から大きく膨らみました。内訳は現物が2,823億円、信用取引が1,979億円の売り越しです。海外投資家は現物を714億円売り越し(2週連続)、先物は514億円の買い越しで、現物と先物の合算では199億円の売り越しでした。一方、年金の動向を映すとされる信託銀行は2,306億円の買い越し(5週ぶり)、自社株買いが中心とみられる事業法人は3,100億円の買い越しです。急落の局面で、個人の投げ売りを年金と企業の自社株買いが受け止めた形でした。
セクター別では東証33業種がすべて値上がりしました。値上がり率トップは繊維製品の+10.81%で、東レ・セーレンが買われました。2位は建設業の+10.41%で、ダイダン・三機工業など設備工事株が上昇しています。3位は銀行業の+9.18%で、米国の金利上昇と日銀の12月利上げの観測が追い風でした。13日の引け後には三菱UFJフィナンシャル・グループが今期の最終利益予想を2兆7,000億円から2兆8,000億円へ引き上げ、上限2,000億円の自社株買いも発表しています。電気機器(+7.84%)・金属製品(+7.77%)は半導体関連の買い戻しです。一方、前週に上位だった輸送用機器(+2.06%)と食料品(+0.95%)は下位にとどまりました。以下は東証33業種指数の11月13日終値の11月6日終値に対する騰落率です。
| セクター(東証33業種) | 週間騰落率(%) | コメント(代表銘柄) |
|---|---|---|
| 繊維製品 | +10.81% | 33業種で最上位。東レ・セーレン・ワコールHD |
| 建設業 | +10.41% | ダイダン・日本リーテック・三機工業 |
| 銀行業 | +9.18% | 筑波銀行・百十四銀行・北洋銀行 |
| 化学 | +8.42% | レゾナックHD・日本カーバイド工業・アキレス |
| 卸売業 | +8.22% | ダイワボウHD・東テク・加賀電子 |
| 電気機器 | +7.84% | フォスター電機・メイコー・イノテック |
| 金属製品 | +7.77% | SUMCO・ニッパツ・川田テクノロジーズ |
| 電気・ガス業 | +7.67% | 中部電力・東京電力HD・東京ガス |
| 証券・商品先物 | +7.53% | 岡三証券G・岩井コスモHD・大和証券G本社 |
| ガラス・土石製品 | +7.19% | フジボウHD・日本ガイシ・住友大阪セメント |
| 鉱業 | +6.78% | 石油資源開発・日鉄鉱業・INPEX |
| ゴム製品 | +6.41% | 藤倉コンポジット・横浜ゴム・ブリヂストン |
| 機械 | +6.25% | オプトラン・日本金銭機械・TOWA |
| 保険業 | +6.13% | かんぽ生命・MS&AD・SOMPO HD |
| 陸運業 | +5.93% | センコーグループHD・NIPPON EXPRESS HD・SGHD |
| 鉄鋼 | +5.92% | 大同特殊鋼・丸一鋼管・三菱製鋼 |
| 医薬品 | +5.72% | ネクセラファーマ・住友ファーマ・アステラス製薬 |
| 小売業 | +5.59% | ワタミ・セカンドリテイリング・F&LC |
| 空運業 | +5.52% | JAL・ANAHD。前週も+6.21%で首位 |
| 石油・石炭製品 | +5.34% | 日本コークス工業・ENEOS HD・出光興産 |
| 倉庫・運輸関連 | +5.11% | 上組・中央倉庫・三菱倉庫 |
| 水産・農林業 | +4.91% | ニッスイ・極洋・ホクト |
| 海運業 | +4.36% | 飯野海運・商船三井・日本郵船 |
| パルプ・紙 | +4.31% | 三菱製紙・レンゴー・大王製紙 |
| サービス業 | +4.26% | チャーム・ケア・コーポレーション・ラウンドワン・アイティメディア |
| 精密機器 | +3.91% | ブイ・テクノロジー・リガクHD・理研計器 |
| その他製品 | +3.78% | リンテック・グローブライド・テクセンドフォトマスク |
| 非鉄金属 | +3.77% | DOWA HD・SWCC・住友電気工業。前週は-20.16%で最下位 |
| その他金融業 | +3.70% | みずほリース・日本証券金融・東京センチュリー |
| 不動産業 | +3.59% | ADワークスグループ・住友不動産・日本空港ビルデング |
| 情報・通信業 | +3.11% | セグエグループ・グリーHD・アカツキ |
| 輸送用機器 | +2.06% | 三桜工業・ARCHION・ジェイテクト。前週は+4.93%で2位 |
| 食料品 | +0.95% | 33業種で最下位。森永乳業・ニチレイ・名糖産業 |
※週間騰落率は東証33業種指数の2026年11月6日終値から11月13日終値までの変化率(株探の業種別指数日足より筆者が算出)。33業種すべてを掲載しています。自前集計の騰落率と順位、値上がり33業種・値下がり0業種という内訳は、株探「週間ランキング【業種別騰落率】」(11月13日)の記載と一致することを確認しました。代表銘柄は同ランキングの記載(上昇率上位の銘柄)に基づきます。
② 米国市場の動向(11/13)
13日(金)の米国市場はまちまちでした。ダウ工業株30種平均は50.46ドル高(+0.10%)の52,347.55ドルと反発した一方、S&P500は30.73ポイント安(-0.40%)の7,561.67、ナスダック総合は229.82ポイント安(-0.91%)の25,136.27と続落しています。前日にCEOが辞任したエヌビディアの影響が残り、SOX指数は構成30銘柄すべてが下げて3.43%安でした。エヌビディアは2.01%安、前日まで買われていたAMDは8.75%安、AIクラウドのコアウィーブは6.13%安です。一方、シェブロン・コカ・コーラなど消費財とエネルギー株が買われ、ダウを支えました。
この日発表の10月の生産者物価指数(PPI)は前月比+0.3%と、予想(+0.4%)をやや下回りました。前年比は+6.5%(予想+6.6%)、コア指数は前月比+0.3%・前年比+5.0%で予想どおりです。物価の伸びが落ち着いたことで12月の大幅利上げの観測はいったん後退しましたが、ニューヨーク連銀総裁が「高すぎるインフレへの対処が必要」とタカ派の姿勢を示し、追加利上げを織り込む動きは続きました。米10年債利回りは5.136%(+0.6bp)、恐怖指数(VIX)は0.60ポイント高の19.30です。
1週間を振り返ります。9日(月)はダウが1,104.02ドル高(+2.15%)の52,389.75ドルと3日ぶりに大幅反発しました。米大統領が週末のインタビューで、交渉が続くかぎりイランへの攻撃を再開する可能性を否定し、WTI原油は3.98ドル安の86.85ドルへ下落しています。ナスダック総合は673.71ポイント高(+2.74%)、SOX指数は6.85%高と、前週に売られたAI関連株が買い戻されました。一方、エヌビディアは、CEOが中国のスパイと疑われる女性との関係を認め、取締役会が調査を始めたことで大きく下げています。VIXは5.72ポイント安の19.92へ急低下しました。
10日(火)はダウが157.86ドル安、ナスダック総合が187.27ポイント安と反落です。10月の消費者物価指数(CPI)は前月比+0.4%と予想(+0.3%)を上回り、コア指数も+0.3%と予想(+0.2%)を上回りました。発表前にFRB理事が12月の利上げを支持し、物価次第では0.5%の大幅利上げも辞さないと述べていたこともあり、米10年債利回りは10.8bp上がって4.986%へ急上昇しています。前年比の数字は、昨年の政府機関の一部閉鎖の影響で発表されませんでした。AI開発のアンソロピックがオフィス向けのツールを発表し、マイクロソフトやアルファベットが売られたのもこの日です。
11日(水)はダウが254.60ドル高、ナスダック総合が400.32ポイント高(+1.60%)と反発しました。前日の引け後に決算を発表したコアウィーブは、7-9月期の売上高が36.6億ドルと予想(35.6億ドル)を上回り、通期の売上高見通しを130〜133億ドルへ引き上げ、株価は24.71%上がっています。多額の借り入れに頼る同社の事業への懸念が和らぎ、SOX指数は5.66%高でした。債券市場はベテランズデーで休場です。ところが引け後に、エヌビディアの取締役会がCEOの解任を準備していると米紙が報じ、時間外で9%前後下げました。
12日(木)はダウが189.40ドル安、ナスダック総合が100.10ポイント安です。エヌビディアはCEOの即時退任を発表し、最高財務責任者(CFO)が兼務で暫定CEOに就き、正式な後任の選定を始めると明らかにしました。17日の決算発表は予定どおりです。株価は一時14%を超えて下げましたが、4%安まで戻して終えています。休場明けの債券市場では10年債利回りが14.4bp上がって5.130%と5%台に乗り、原油高も重荷でした。引け後にはアプライド マテリアルズが通期で売上高21%増・営業利益34%増、シスコシステムズが通期の業績見通しを引き上げと、AI関連の需要の強さを示す決算が続いています。13日(金)は冒頭のとおりです。
週間ではダウが+1,061.82ドル(+2.07%)と3週ぶりに上昇、S&P500が+184.81ポイント(+2.51%)、ナスダック総合が+556.84ポイント(+2.27%)、ナスダック100が+953.75ポイント(+3.53%)の27,943.74です。SOX指数は週間で+756.07ポイント(+8.05%)の10,146.32と、6週ぶりに上昇しました。ただ、エヌビディアの株価は1週間で約13%下げたと伝えられています。
金利は週間で米10年債利回りが4.854%から5.136%へ+28.2bpと大きく上がりました。CPIの上振れに加え、FRB理事、ダラス連銀総裁、シカゴ連銀総裁、サンフランシスコ連銀総裁、ニューヨーク連銀総裁と、利上げに前向きな発言が相次いでいます。ダラス連銀総裁は「0.25%ずつ、少なくともあと2回の利上げが必要」との見方を示しました。報道では、市場は12月9日のFOMCでの利上げをほぼ完全に織り込み、年明け1月の利上げの可能性にも備えているとされます。
③ 時間外取引・サンデーダウ・サンデーナスダックの状況
週末の時間外(先物)市場です。サンデーダウ(ダウ先物・12月限)は52,418ドルで、金曜の現物終値52,347.55ドルに対して+70.45ドル(+0.13%)。サンデーナスダック(ナスダック100先物)は28,034.75で、ナスダック100比+91.01ポイント(+0.33%)、S&P500先物(Eミニ)は7,583で現物比+21.33ポイント(+0.28%)です。3指数とも現物を上回っていますが、これは先物に特有の上乗せ分とほぼ同じ大きさです。
株価指数先物の理論価格は現物+(短期金利−配当利回り)×残存期間で決まります。12月限の満期(12月18日)までは35日です。短期金利を約3.9%、配当利回りをダウ約1.6%・ナスダック100約0.6%・S&P500約1.2%とすると、理論上の上乗せはそれぞれ約0.22%・0.32%・0.26%。実際の乖離(+0.13%・+0.33%・+0.28%)は、ダウがやや下回り、ナスダックとS&P500はほぼ理論値どおりです。12日(木)時点の乖離もダウ先物+0.18%、ナスダック100先物+0.34%、S&P500先物+0.30%で、大きくは変わっていません。今週のサンデーダウ・サンデーナスダックは「ほぼ中立」と読むのが妥当です。米国は冬時間で、先物の週末の終値は金曜17時(米東部時間)、日本時間の土曜7時の値です。
日経先物は現物をやや下回って週末を迎えました。大阪取引所の夜間取引の日経225先物(2026年12月限)は61,000円で、前日清算値比150円安。金曜の現物終値61,142円35銭と比べると142円35銭安です。出来高は1万697枚でした。日経225miniは61,025円(-120円)、TOPIX先物は3,968ポイント(+26.5)、JPX日経400先物は35,970(+280)です。シカゴ日経平均先物は円建て61,065円(大取終値比85円安)、ドル建て61,090円(同60円安)でした。東京の取引終了後に米国で半導体株が売られたことが、日経先物の重荷になっています。前週末(現物比+815円)と違い、週明けの寄り付きは金曜終値の近く、やや下が出発点になりそうです。
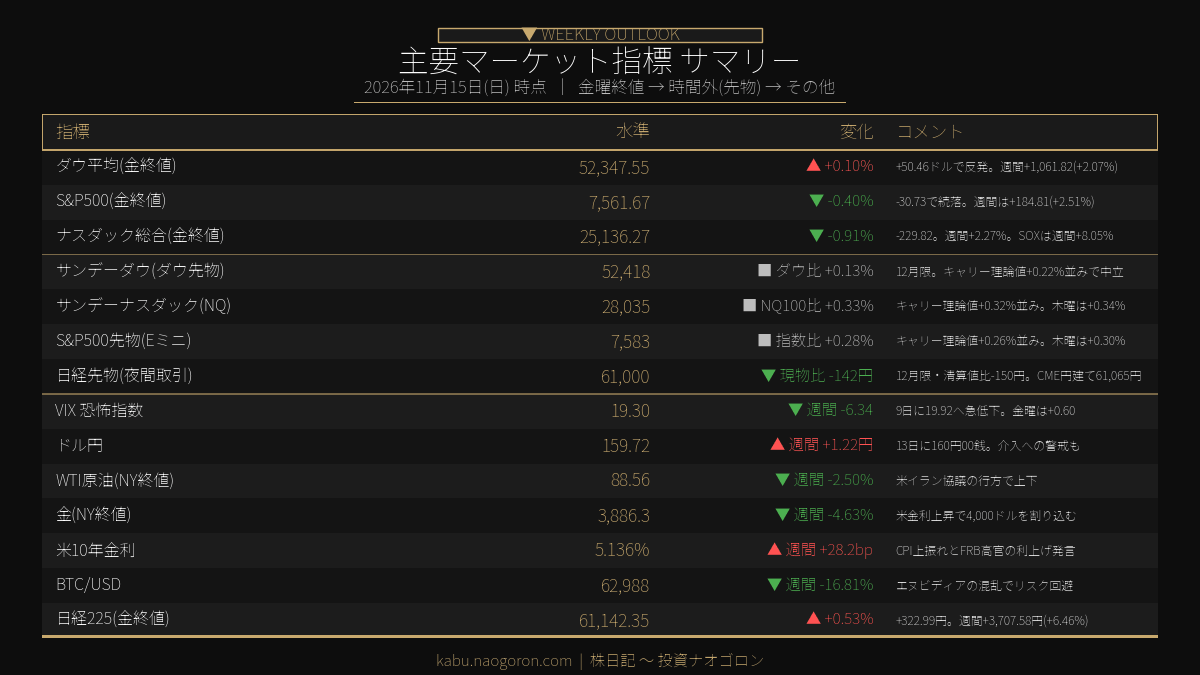
為替は円安が進みました。ドル円は13日のNY市場で159円72銭で引け、前週末(本欄の前回値158円50銭)から1円22銭の円安です。米国の利上げ観測でドル買いが続き、13日には心理的な節目の160円00銭を付けました。ただ、この水準では日本の当局による円安是正の介入への警戒から円が買い戻されています。報道では、財務省が9日に公表した7月から8月にかけての為替介入は3日間で15兆円規模でした。原油はWTIが週間で-2.50%の88.56ドル、金は週間で-4.63%の3,886.3ドルと、米金利の上昇を受けて4,000ドルを割り込んでいます。下表・下図では、まず金曜終値の通常指標(ダウ・S&P500・ナスダック)を示し、その後に時間外のサンデーダウ・サンデーナスダック等の先物、続いてVIX・為替・商品などの指標を並べています。
| 指標 | 水準(単位は各行) | 変化 | コメント |
|---|---|---|---|
| ダウ平均(金終値) | 52,347.55ドル | +0.10% | +50.46ドルで反発。週間は+1,061.82(+2.07%) |
| S&P500(金終値) | 7,561.67 | -0.40% | -30.73。週間は+184.81(+2.51%) |
| ナスダック総合(金終値) | 25,136.27 | -0.91% | -229.82。週間は+556.84(+2.27%) |
| ナスダック100(金終値) | 27,943.74 | 週間 +3.53% | 週間+953.75。金曜は-1.22% |
| SOX指数(金終値) | 10,146.32 | 週間 +8.05% | 週間+756.07。金曜は-3.43%で30銘柄すべて下落 |
| サンデーダウ(ダウ先物) | 52,418ドル | ダウ比 +0.13% | 12月限。キャリー理論値+0.22%をやや下回る。木曜は+0.18% |
| サンデーナスダック(NQ) | 28,034.75 | NQ100比 +0.33% | キャリー理論値+0.32%。木曜の乖離は+0.34% |
| S&P500先物(Eミニ) | 7,583 | 指数比 +0.28% | キャリー理論値+0.26%。木曜は+0.30% |
| 日経225先物(夜間取引) | 61,000円 | 現物比 -142.35円 | 12月限。前日清算値比-150円 |
| CME日経先物(円建て) | 61,065円 | 大取終値比 -85円 | ドル建ては61,090円(同-60円) |
| VIX(恐怖指数) | 19.30 | 週間 -6.34 | 9日に19.92へ急低下。金曜は+0.60 |
| ドル円 | 159.72円 | 週間 +1.22円 | 13日に160円00銭。介入への警戒も |
| WTI原油(NY終値) | 88.56ドル | 週間 -2.50% | 9日に86.85ドル。米イラン協議の行方で上下 |
| 金(NY終値) | 3,886.3ドル | 週間 -4.63% | 12日に-115.2ドル。4,000ドルを割り込む |
| 米10年債利回り | 5.136% | 週間 +28.2bp | 12日に5%台。2年債は4.86% |
| BTC/USD | 62,988ドル | 週間 -16.81% | エヌビディアをめぐる混乱でリスク回避の売り |
| 日経225(金終値) | 61,142.35円 | +0.53% | +322.99円。週間は+3,707.58円(+6.46%) |
※「サンデーダウ」は金曜の時間外取引終了時点(米東部時間17時=日本時間土曜7時)のダウ先物の値と現物終値の乖離を指しています。CME先物は金曜17時ET〜日曜18時ETが閉場のため、日曜午前の日本時間にリアルタイム値は存在しません。期近は12月限で、現物との乖離には満期までの金利と配当の差(キャリー)が含まれます(グレー表示にしているのはこのためです)。ダウ・S&P500・ナスダック・米10年債利回り・WTI・金・VIX・シカゴ日経先物の終値は株探「米国市場データ」(11月13日)、日経先物・TOPIX先物は株探「日経225先物:14日夜間取引終値」、ドル円は株探「NY為替」(11月13日)の記載に基づきます。米株先物・ナスダック100・SOX・BTCは週末時点の米国ヤフー・ファイナンスの値を採用しています。BTCの週間騰落率は前回記事の掲載値(75,717ドル)との比較です。
④ 週末の国際情勢ハイライト
| 項目 | リスクレベル | 状況・影響 |
|---|---|---|
| AI・半導体(エヌビディア) | 高 | 創業者のCEOが12日に退任し、CFOが暫定CEOに。17日(米国時間)に8-10月期決算 |
| AI関連のIPO | 中〜高 | アンソロピックが19日にナスダック上場の見込み。評価額は約1.3〜1.5兆ドル規模 |
| 米金融政策 | 高 | 10月CPIが上振れ。FRB高官の利上げ発言が相次ぎ、12月9日のFOMCでの利上げをほぼ織り込む |
| 為替(円安) | 中〜高 | ドル円は160円を付ける。日本の当局による介入への警戒 |
| 中東(米国・イラン) | 中 | 米大統領が攻撃再開に否定的な発言の一方、13日には「イランとの合意は不要」と表明 |
| 米中・台湾 | 中 | 中国の国家主席が台湾統一を改めて表明。18〜19日に中国・深センでAPEC首脳会議 |
| ロシア・ウクライナ | 中 | 米国の仲介でアブダビ協議。1,000人超の捕虜交換で合意、領土は平行線 |
| 日本の金融政策・物価 | 中 | 日銀の12月利上げ観測。16日に7-9月期GDP、20日に10月全国CPI |
■ エヌビディア — 創業者CEOの退任と、17日の決算
先週の世界の株式市場を最も揺らしたのは、AI半導体の最大手エヌビディアの経営トップの交代です。週末の8日、CEOが、中国の情報機関に協力した疑いのある女性と不倫関係にあったことを認め、取締役会が調査を始めたことが表面化しました。米大統領はCEOを擁護し、取締役会も国家安全保障や機密情報が損なわれたと考える理由はないとしていましたが、11日(米国時間)に社内の別の女性幹部とも関係があったと報じられ、取締役会が解任に向けて動きました。
12日、エヌビディアはCEOの即時退任を発表しました。2013年からCFOを務める上級副社長が、CFOを兼ねたまま暫定CEOに就任し、取締役会は社内外の候補から正式な後任を選びます。同時に、取締役の1人を同社初の取締役会会長に任命しました。株価は一時14%を超えて下げましたが、4%安で取引を終えています。AMD・ブロードコム・アルファベットなど、自社でAI半導体を手がける競合各社はこの日上昇しました。
市場の受け止めは分かれています。「製品への需要は高水準で、CEOが誰であってもデータセンター向けの製品を作り続けられる」との見方がある一方、象徴的な経営者を失った影響は長い目で見て大きいとの指摘や、中国への技術流出の懸念から米国製半導体の輸出規制が一段と厳しくなる可能性を挙げる声もあります。決算は予定どおり17日(米国時間)に発表されます。日本時間では18日(水)の早朝に結果が出る見込みで、東京市場では18日の寄り付きが最初の反応になります。日本でもアドバンテスト・東京エレクトロン・ソフトバンクグループ・イビデンなど、日経平均への影響が大きい銘柄が反応しやすい材料です。
■ アンソロピックの上場 — AIのメガIPOが市場の試金石に
対話型AI「クロード」を手がけるアンソロピックが、19日にナスダック市場へ上場する見込みです(ティッカーは「ANT」)。10日に提出した届出書では、8億2,500万株を1株70〜78ドルで売り出し、評価額は約1.33兆ドル(完全希薄化ベースで約1.4兆ドル)を目指すとしました。数カ月前に取り沙汰された約2兆ドルを大きく下回る水準です。ただ募集が始まると注文が集まり、主幹事が評価額を1.5兆ドル以上へ引き上げることを検討していると英紙が報じました。公開価格の決定は18日の見込みです。
同社の7-9月期の売上高は前年の約12倍の約170億ドルに増えた一方、計算能力の確保などで巨額の支払い義務を抱えています。IPOとは別に、アルファベット傘下のグーグル、AMD、ブロードコム、マイクロン、マイクロソフト、エヌビディア、台湾TSMCなどからも資金を調達する計画です。上場後の株価の動きは、AI関連株全体への投資家の熱意を測る試金石とみられています。日本ではオープンAIに出資するソフトバンクグループが、10日の決算と、同業のアンソロピックの評価額が期待を下回ったことを受けて11日に売られました。上場後の株価が強ければ、AI関連の未上場企業の評価にも見直しが入る可能性があります。
■ 米Fed — CPIの上振れで、12月の利上げをほぼ織り込む
10日の10月CPIは総合・コアとも予想を上回り、FRB高官から利上げに前向きな発言が相次ぎました。FRB理事は発表前の講演で12月の利上げを支持し、コアの前月比が0.3%前後以上なら0.5%の利上げも検討すべきだとの考えを示しています。ダラス連銀総裁は少なくともあと2回の利上げが必要と述べ、シカゴ連銀総裁はCPIを「インフレは間違った方向に進んでいる」と評しました。サンフランシスコ連銀総裁は「AIが物価上昇の圧力を強めていることは間違いない」と述べ、AIインフラの整備が需要の過熱を招いている可能性にも言及しています。
一方、13日の10月PPIは予想をやや下回り、12月の大幅利上げへの警戒はいったん和らぎました。来週は17日(火)夜に10月の小売売上高と鉱工業生産、18日(水)夜に10月の住宅着工件数とFOMC議事要旨(10月27〜28日開催分、日本時間19日4時)があり、FRB議長の講演(日本時間17日2時)やニューヨーク連銀総裁の講演も予定されています。米10年債利回りが5%台に乗るなか、金利の上昇がハイテク株の重荷になる状況が続いています。
■ 中東 — 米国・イランの交渉は揺れ動く
米国とイランの関係は、1週間で大きく揺れました。米大統領は週末、イランへの大規模攻撃を命じる可能性は「極めて低い」と述べ、週明けには戦争は軍事的には事実上終わったとの考えも示しました。これを受けてWTI原油は10日に8月末以来の安値を付けています。中間選挙での共和党の敗北を受け、副大統領がイランの安全保障担当の高官との直接会談を検討しているとも伝わりました。
しかしイラン側は、濃縮した核物質を「1原子たりとも」国外に出さないと表明し、米国との隔たりは大きいままです。そして12日、米大統領は自身のSNSで「米国はイランとの合意を必要としていない」と表明し、交渉役だった副大統領には国内の汚職調査に専念するよう指示しました。原油は12日に2.21ドル高と反発し、13日には湾岸からの出荷が回復しているとの報道で下げる場面もありましたが、88ドル台で週を終えています。今年2月の開戦以来、米政権の対イラン戦略はたびたび変わっており、原油と石油・海運株は政権の発言しだいで上下しやすい状況です。
■ 日本・アジア・欧州・ロシア
為替では、ドル円が13日に160円00銭を付けました。12日の東京市場では日本政府が円安をけん制し、日米の協調介入への警戒も出ています。日銀の12月の利上げ観測も根強く、16日(月)の7-9月期GDP(速報値)と20日(金)の10月全国消費者物価指数が注目されます。16日には日銀の審議委員の講演も予定されています。
アジアでは、中国の国家主席が12日に台湾統一を改めて表明し、この日の台湾株は大きく下げました。13日は反発しています。米中の間では、中国の外相と米国務長官が電話会談し、両首脳の交流について協議しました。18〜19日には中国・深センでアジア太平洋経済協力会議(APEC)の首脳会議が開かれます。13日のアジアは、韓国KOSPIが52.20ポイント安の5,290.53、香港ハンセン指数が370.95ポイント安の23,637.60、上海総合指数が21.48ポイント安の3,634.35と総じて下げました。
ロシア・ウクライナでは、米国の仲介で10〜11日にアブダビで両国の協議が開かれ、双方1,000人超という侵攻開始以来最大規模の捕虜交換で合意しました。ただ、領土問題は平行線です。ウクライナ大統領は、和平協議の「好機」が来たとして、欧州に交渉代表を11月中に選ぶよう求めました。一方、ウクライナの無人機がフィンランド湾の公海上でロシアの艦艇を攻撃するなど、戦闘は続いています。欧州では、フランスの財政・政治情勢への懸念がユーロの重荷になっています。
※本稿では、特定の個人による相場見通しや予想レンジの引用は行わず、公表された指標・決定事項・公人の発言と、筆者が確定日足から算出したテクニカル水準のみを根拠としています。
⑤ 来週(11/16〜11/20)の日本市場の見通し
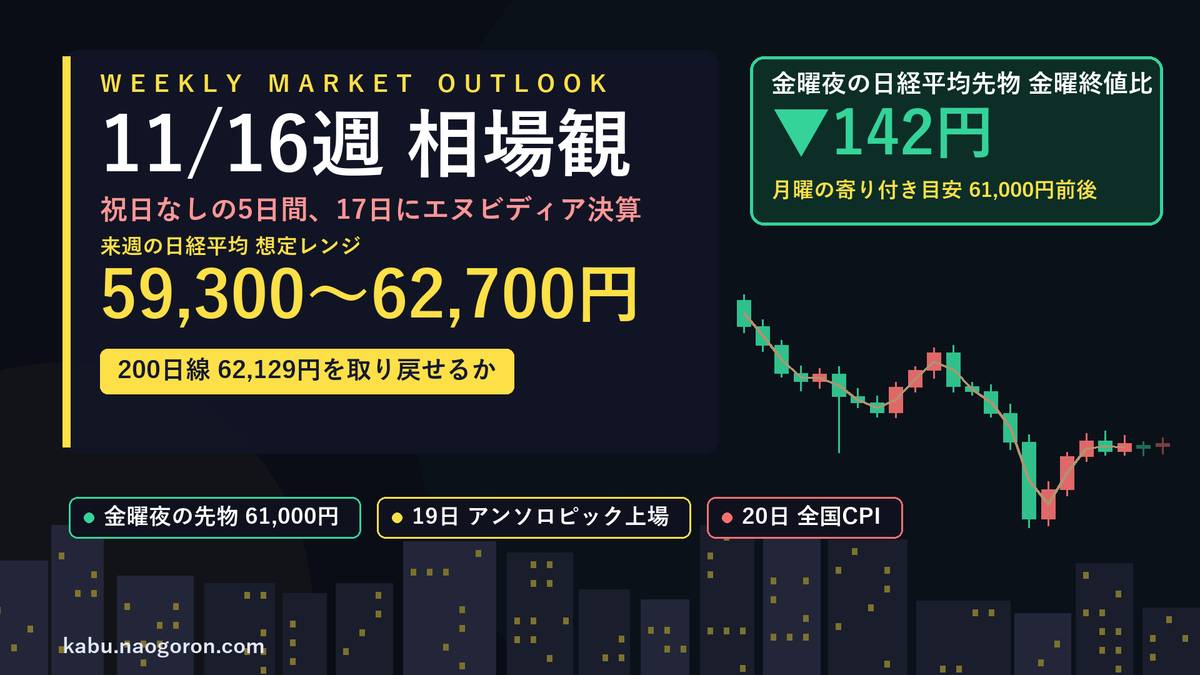
以上を踏まえた来週の東京市場の見通しです。来週は祝日のない5営業日です。翌週の23日(月)は勤労感謝の日で休場のため、20日(金)は3連休の前の取引日になります。出発点は金曜終値61,142円35銭で、金曜夜の日経平均先物は61,000円、CME円建ては61,065円と、現物をやや下回っています。サンデーダウはほぼ中立なので、週明けは金曜終値の近く、やや下から始まる見込みです。日経平均VIは34.39と前週より下がりましたが、まだ高い水準です。
テクニカル面を確認します。金曜終値は5日移動平均60,489円08銭を653円上回った一方、25日移動平均63,445円99銭・75日移動平均65,028円35銭・200日移動平均62,128円77銭をいずれも下回っています。前週は200日線を4,529円下回っていましたが、その差は986円(1.59%)まで縮まりました。長期の上昇基調の目安とされる200日線を取り戻せるかが、来週の最初の分かれ目です。ボリンジャーバンド(25日)の標準偏差は2,853円90銭で、-1σが60,592円09銭、+1σが66,299円89銭。金曜終値は-1σのすぐ上で、前週の「-2σを大きく下回る売られすぎ」の状態からは脱しています。
値幅の目安として、日経平均VIの34.39を使います。VIは今後1カ月の想定変動率を年率で表したもので、これを5営業日に換算すると約4.9%、金曜終値から上下およそ3,000円が「1標準偏差」の目安です。前週(約3,660円)より縮みました。戻りの節目として、10月6日の高値70,798円62銭から11月6日の安値56,745円81銭までの下げ(14,052円81銭)に対する戻りを計算すると、1/3戻しが61,430円08銭、38.2%戻しが62,113円98銭、半値戻しが63,772円21銭です。金曜は1/3戻しの手前で止まり、38.2%戻しは200日線とほぼ同じ水準にあります。
下値の目安は、5日移動平均60,489円、11日の安値60,318円08銭、転換線60,180円57銭、そして心理的な節目の6万円です。その下には10日の安値59,268円43銭と5月20日の安値59,292円25銭が並びます。上値の側では、10月30日の安値62,711円42銭と11月2日の安値62,712円91銭が前々週に支えになった水準で、今度は戻りの壁になりやすいところです。なお、前週に開いた下向きの窓(60,374円〜60,786円)は11日に埋まり、先週は新しい窓は開いていません。
■ 一目均衡表の「雲」で来週の位置を確認する
本稿では以降「雲」という言葉を使うので、先に何を指すのかを整理しておきます。一目均衡表は、過去の高値と安値の平均から「買い方と売り方の力が釣り合う価格」を割り出すテクニカル指標です。中心となるのが次の2本で、これらを26営業日先に前倒しして描くのが最大の特徴です。
- 先行スパン1 = (転換線+基準線)÷2 / 転換線は過去9営業日、基準線は過去26営業日の高値と安値の平均
- 先行スパン2 = 過去52営業日の高値と安値の平均
この2本に挟まれた帯が「雲」です。読み方はシンプルで、株価が雲より上にあれば上昇基調で雲の上限が下値の支えになり、雲より下にあれば下降基調で雲の下限が上値の抵抗になると考えます。株価が雲の中にあるときは、方向感を探っている「もみ合い」の状態です。雲が厚いほどその壁は破られにくく、薄いほど抜けやすくなります。26営業日先まで先に描かれているので、「来週どこに支えや壁があるか」を先に地図として持てるのが実務上の利点です。
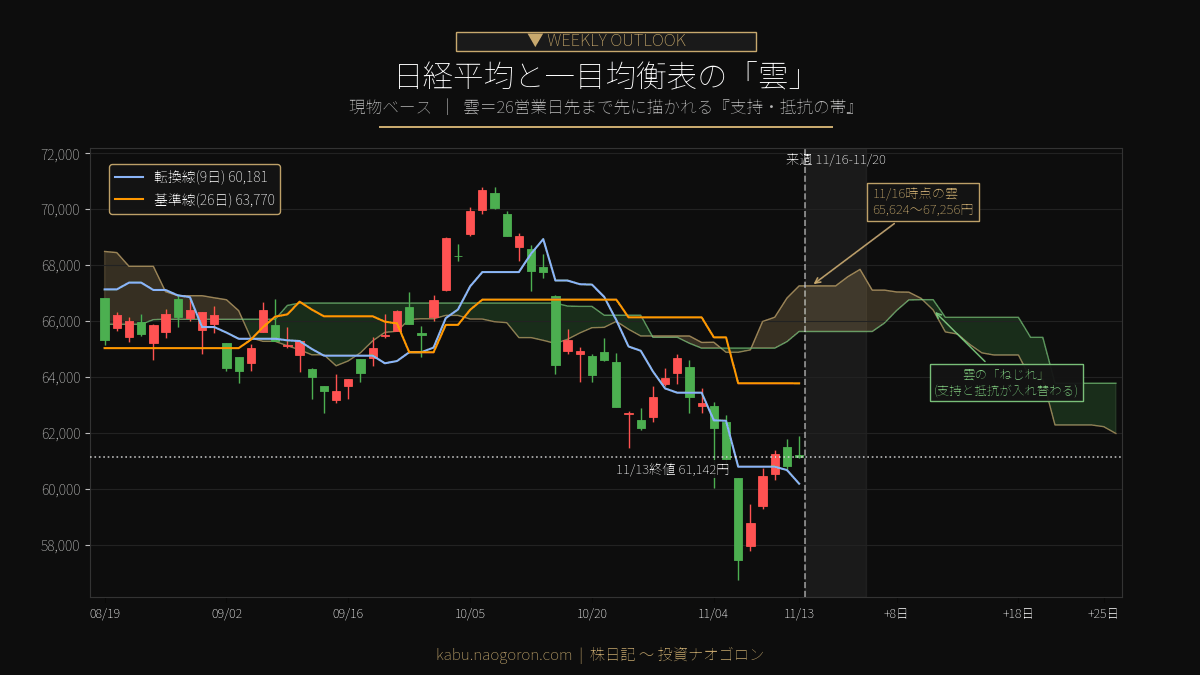
現在地を確認します。11月13日時点の雲は65,623円76銭〜67,255円73銭で、金曜終値61,142円35銭は雲の下限を4,481円41銭下回る「雲の下」にあります。前週末(7,445円下)からは差が縮まりました。転換線は60,180円57銭、基準線は63,769円55銭で、金曜終値は転換線を961円上回る一方、基準線は2,627円下回っています。転換線を上回ったことは、短期の流れが戻り方向に変わったことを示します。
来週の雲の形も確認しておきます。16日(月)〜18日(水)の雲は65,623円76銭〜67,255円73銭、19日(木)は65,623円76銭〜67,584円47銭、20日(金)は65,623円76銭〜67,845円49銭です。雲の下限は65,624円で変わらず、金曜終値から雲までは約7%の上昇が必要です。来週の値動きの範囲では雲は意識されない遠い壁で、来週は雲よりも、200日線(62,129円)と基準線(63,770円)が実質的な上値の目安になります。なお、雲は12月1日ごろに「ねじれ」を迎え、その後は雲の下限がやや下がっていきます。
※本稿の一目均衡表・移動平均・ボリンジャーバンド・押し/戻しの数値は、株探の日経平均(現物)確定日足から筆者が算出したものです。営業日は東京市場の立会日で数えています。日経225先物ベースのテクニカル水準は夜間取引の値動きを含むため、現物ベースとは異なります。本文と図表は現物ベースで統一しています。
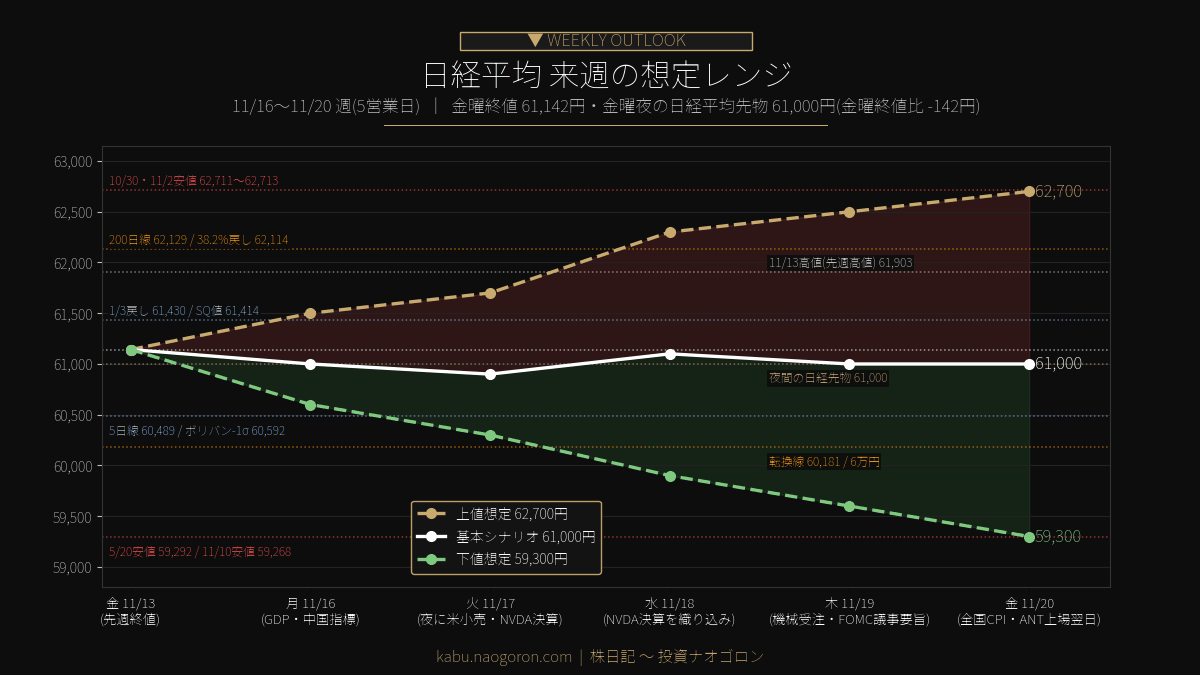
以上から、上値想定62,700円/基本シナリオ61,000円/下値想定59,300円を来週の想定レンジとします。金曜終値61,142円35銭からは+2.55%/-0.23%/-3.01%です。いずれも日経平均VIから求めた5営業日の1標準偏差(上下約3,000円)の内側に収まる水準です。基本シナリオは金曜夜の先物の水準に置き、そこから上下それぞれ約1,700円と、ほぼ対称に取っています。エヌビディアの決算は結果しだいで上にも下にも大きく振れうるため、どちらか一方を広げる根拠は乏しいと判断しました。根拠はそれぞれ10月30日・11月2日の安値の水準、金曜夜の先物、10日の安値と5月20日の安値に置いています。
■ 上値想定 62,700円:200日線を取り戻し、10月末の安値水準まで戻すシナリオ
上値のメドを62,700円に置く根拠は、10月30日の安値62,711円42銭と11月2日の安値62,712円91銭がこの水準に並ぶことです。急落前に支えだった価格帯で、今度は戻り売りが出やすい壁になります。そこまでの途中には、先週の高値61,902円50銭、200日移動平均62,128円77銭と38.2%戻しの62,113円98銭があります。まずは1/3戻しの61,430円とSQ値61,414円を上抜け、続いて200日線を終値で回復できるかが試金石です。その上には3月末からの上昇の38.2%押しの水準63,067円、25日移動平均63,446円があります。
このシナリオを支える材料は三つあります。第一にエヌビディアの決算。経営トップは交代しましたが、事業そのものへの需要は強いとの見方が多く、内容が良ければ「経営の混乱」への過度な警戒が和らぐ可能性があります。先週はコアウィーブ、アプライド マテリアルズ、シスコシステムズと、AI関連の需要の強さを示す決算が続きました。第二にアンソロピックの上場。上場後の株価が堅調なら、AI関連株全体への見直しにつながりやすく、オープンAIに出資するソフトバンクグループにも追い風です。第三に需給。急落の局面では信託銀行と事業法人が合わせて5,000億円超を買い越しており、三菱UFJの2,000億円の自社株買いも16日から始まります。
■ 下値想定 59,300円:6万円を割り込み、10日の安値まで押し戻されるシナリオ
下値のメドは59,300円に置きます。この水準には10日の安値59,268円43銭と5月20日の安値59,292円25銭が並びます。そこまでの途中には、ボリンジャーバンドの-1σ60,592円、5日移動平均60,489円、11日の安値60,318円、転換線60,181円、そして心理的な節目の6万円があります。6万円と転換線を割り込むと、先週の戻りの流れが崩れたと受け止められやすくなります。さらに下には、9日の安値57,775円16銭があります。
警戒すべき材料は主に四つです。第一にエヌビディアの決算と経営体制。決算が良くても、新しい経営陣のもとでの見通しや、中国への輸出規制の強化への懸念で売られる可能性があります。12日はアドバンテスト1銘柄で日経平均を約314円押し下げました。第二に米国の金利。10年債利回りは5%台に乗り、17日の小売売上高や19日早朝のFOMC議事要旨で利上げ観測がさらに強まれば、値がさのハイテク株の重荷になります。第三にアンソロピックの上場後の株価。仮に公開価格を割り込むようなら、AI関連への投資資金がしぼむとの見方が広がりかねません。第四に円安と介入。ドル円が160円を超えると介入への警戒が強まり、急な円高は輸出株の重荷になります。
■ 基本シナリオ 61,000円:エヌビディア決算を挟んで、6万1,000円前後でもみ合い
最も可能性が高いとみるのが、61,000円前後を中心としたもみ合いです。61,000円は金曜夜の先物61,000円とCME円建て61,065円とほぼ同じ水準で、1/3戻しの61,430円とSQ値61,414円のやや下にあります。週の前半はエヌビディアの決算を前に様子見となり、18日(水)の寄り付きで決算への反応が出たあと、アンソロピックの上場と20日の全国CPIを確かめて週を終えるというイメージです。下値には5日線(60,489円)と6万円、上値には先週の高値61,902円と200日線62,129円があり、60,000円〜62,100円の範囲で方向を探る展開を想定します。
週の流れのイメージは次のとおりです。16日(月)は朝8時50分に7-9月期のGDP(速報値)、午前11時に中国の10月の鉱工業生産・小売売上高が発表されます。国内では電通グループ、TOYO TIRE、KeePer技研などが決算です。夜にはニューヨーク連銀の製造業景気指数があり、日本時間17日2時にFRB議長の講演が予定されています。17日(火)は9月の第3次産業活動指数、夜に米10月小売売上高(22:30)と鉱工業生産(23:15)が発表され、米国ではエヌビディア、ホーム・デポ、ディズニーが決算を発表します。
18日(水)はエヌビディアの決算に東京市場が最初に反応する日です。朝に10月の貿易統計、夕方に10月の訪日外客数があり、中国・深センではAPEC首脳会議(19日まで)が始まります。夜は米10月住宅着工件数で、日本時間19日4時にFOMC議事要旨が公表されます。米国ではターゲット、ロウズ、パロアルト・ネットワークス、中国のテンセントが決算です。19日(木)は9月の機械受注で、国内では東京海上HD・MS&AD・SOMPO HDの損保大手3社が決算を発表します。米国ではアンソロピックの上場が見込まれ、ウォルマートも決算です。20日(金)は朝8時30分に10月の全国消費者物価指数、10時に中国の最優遇貸出金利(LPR)が発表され、HiJoJo Partnersが東証グロースに新規上場します。
物色面では、AI・半導体株が再び主役に戻るか、先週のように銀行・建設・繊維など幅広い業種に資金が回るかが焦点です。国内の主要企業の7-9月期決算は先週でほぼ出そろい、来週は損保大手3社が残る程度です。決算という個別の材料が減るなかで、エヌビディアとアンソロピックという米国の2つの大きな材料に、日本株全体が振らされやすい1週間になりそうです。
■ 来週の注目イベント
- 11/16(月):7-9月期実質GDP(速報値、8:50)、10年物価連動国債入札、9月鉱工業生産(確報値)・設備稼働率(13:30)、日銀審議委員の講演。中国10月70都市新築住宅価格(10:30)、中国10月鉱工業生産・小売売上高・1-10月固定資産投資(11:00)、ユーロ圏9月鉱工業生産(19:00)、米11月ニューヨーク連銀製造業景気指数(22:30)、ニューヨーク連銀総裁の講演(23:05)。メキシコ市場は休場。国内は電通グループ・TOYO TIRE・KeePer技研・ロイヤルHDなど51社が決算。米国はタイソン・フーズ、中国はバイドゥが決算。
- 11/17(火):FRB議長の講演(2:00)、豪中銀の議事要旨(9:30)、9月第3次産業活動指数(13:30)、英10月失業率(16:00)、独・ユーロ圏11月ZEW景況感指数(19:00)、米10月小売売上高(22:30)、米10月輸出入物価指数(22:30)、米10月鉱工業生産・設備稼働率(23:15)。米国はエヌビディア・ホーム・デポ・ウォルト・ディズニー、中国はJDドットコムが決算。
- 11/18(水):米9月企業在庫・11月NAHB住宅市場指数(0:00)、10月貿易統計(8:50)、20年国債入札、英10月消費者物価指数(16:00)、10月訪日外客数(16:15)、英中銀総裁の発言(16:30)、ユーロ圏10月消費者物価指数(改定値、19:00)、米10月住宅着工件数・建設許可件数(22:30)、米20年国債入札。APEC首脳会議(中国・深セン、19日まで)。米国はターゲット・ロウズ・TJX・パロアルト・ネットワークス、中国はテンセントが決算。
- 11/19(木):米10月中古住宅販売保留指数(0:00)、FOMC議事要旨(10月27〜28日開催分、4:00)、米9月対米証券投資(6:00)、9月機械受注(8:50)、週間対外及び対内証券売買契約等の状況(8:50)、豪10月雇用統計(9:30)、ECB総裁の発言(22:30)、米11月フィラデルフィア連銀製造業景気指数・新規失業保険申請件数(22:30)。国内はSOMPO HD・MS&AD・東京海上HDが決算。米国はアンソロピックがナスダックに上場する見込み、ウォルマート、中国はアリババ・ネットイース・PDDが決算。
- 11/20(金):米10月景気先行指標総合指数(0:00)、10月全国消費者物価指数(8:30)、中国11月最優遇貸出金利(10:00)、独10月生産者物価指数・英10月小売売上高(16:00)、ECB総裁の発言(17:15)、米11月ミシガン大学消費者態度指数(確報値、21日0:00)。HiJoJo Partnersが東証グロースに新規上場。英国・EU首脳会談。ブラジル市場は休場。
- 翌週:23日(月)は勤労感謝の日で東京市場は休場です。20日(金)の大引け後、3日間は東京市場が開かないまま海外市場の動きを受けることになります。
- 決算:世界の注目はエヌビディア(17日、米国時間)です。8-10月期の業績に加え、経営トップの交代後の見通しの示し方が焦点になります。国内は19日の損保大手3社で、7-9月期の決算発表はほぼ一巡します。
■ 戦略・スタンス
来週は「6万円と5日線を守れるかを確かめつつ、18日朝のエヌビディア決算への反応を見るまでは、AI・半導体株を追いかけない」を基本スタンスとします。週明けは先物が現物をやや下回っており、金曜終値の近くから始まる見込みです。先週は1日の値幅(高値と安値の差)が820円〜1,665円で、前週(最大3,629円)から落ち着いてきましたが、日経平均VIは34台とまだ高く、1日で1,000円前後の値動きは前提にしておく必要があります。
具体的な組み立ては次の4点です。①半導体株はエヌビディアの決算を見てから。SOX指数は先週8.05%上がりましたが、金曜は30銘柄すべてが下げました。②200日線(62,129円)を終値で回復できるかを見る。回復すれば先週の戻りが本物かどうかを測る目安になり、届かなければ戻りの限界が意識されます。③銀行株は金利と日銀の動きで判断。先週は銀行業が+9.18%と上位でした。16日のGDPと20日の全国CPIは、日銀の12月の利上げ観測を左右します。④TOPIXと騰落銘柄数を併せて見る。12日は日経平均が429円下げてもTOPIXはプラスでした。AI関連に売りが集中しても、相場全体が崩れているのかどうかは区別して見ます。
リスク管理では三点。第一に夜間のイベントです。17日夜の米小売売上高、18日早朝のエヌビディア決算、19日早朝のFOMC議事要旨、19日夜のアンソロピック上場は、いずれも東京の取引がない時間に結果が出るため、翌朝の寄り付きで一度に織り込まれます。第二に寄与度の偏り。先週はソフトバンクグループが10日に約382円の押し上げ、13日に約155円の押し下げと、1銘柄で日経平均を大きく動かしました。アドバンテストも11日に約378円押し上げ、12日に約314円押し下げています。少数の値がさ株の値動きで指数が数百円単位で振れる前提で臨みます。第三に3連休前の持ち越し。20日の大引けから24日(火)の寄り付きまでは東京市場が3日間閉まり、その間の海外の動きが一度に反映されます。
最後に中期の視点を添えます。日経平均は先週1週間で前週の下げの約6割を取り戻し、5日線と転換線も上回りました。TOPIXは前週の下げ(257.08ポイント)をほぼ取り戻しています。一方で、日経平均は200日線・25日線・基準線をまだ下回り、10月6日の高値からは13.64%下にあります。200日線を取り戻して戻りを続けられるか、それとも6万円を割り込んで先週の戻りが一時的なものに終わるか。来週はこの分かれ目を、エヌビディアの決算とアンソロピックの上場という2つのAI関連の大きな材料で確かめる5日間になります。
チャート(TradingView)
日経225(INDEX:NKY)・ドル円(FX:USDJPY)・S&P 500(FOREXCOM:SPXUSD)の主要チャートです。本文の数値と合わせてご確認ください。
免責事項:本記事は情報提供のみを目的としたものであり、特定の銘柄や取引手法を推奨するものではありません。記載した数値は執筆時点で確認できた公開情報に基づいていますが、正確性・完全性を保証するものではありません。想定レンジやシナリオは筆者の分析であり、将来の値動きを保証するものではありません。投資判断は必ずご自身の責任と判断で行ってください。
コメント