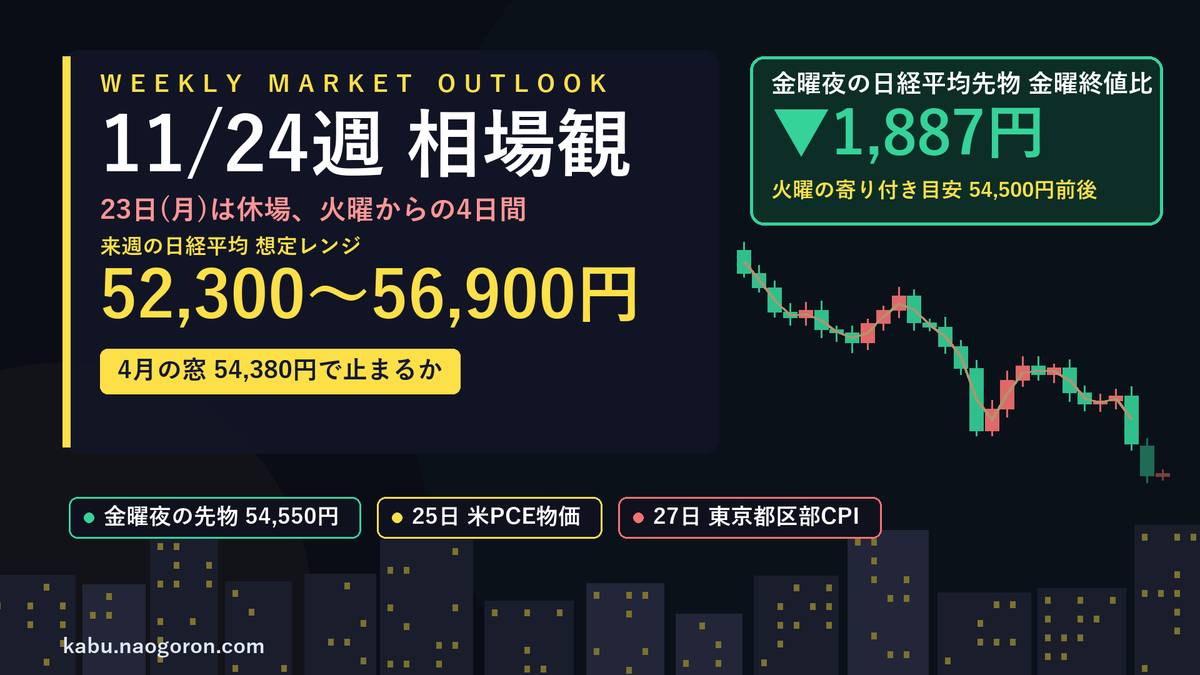
① 先週末の日本市場の動向(11/20)
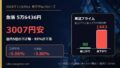
先週末20日(金)の東京市場は急落しました。日経平均は前日比3,007円56銭安(-5.06%)の56,436円65銭で、下げ幅は歴代5位です。前日の米国で、AI開発のアンソロピックが上場したあとにハイテク株が売られ、ダウが1,101ドル安となった流れを引き継ぎました。始値は892円65銭安の58,551円56銭。寄り付き後も半導体やデータセンター関連に売りが続き、57,000円を割り込みました。後場は韓国株と台湾株の大幅安、米株価指数先物の下落も重なって下げ幅を広げ、11月6日の安値56,745円81銭を下回り、この日の安値で取引を終えています。1日の値幅は2,270円83銭でした。プライム市場の売買高は30億8,563万株、売買代金は8兆6,389億円と、商いも膨らみました。
売りは市場全体に広がりました。東証プライムの値上がりは90銘柄、値下がりは1,443銘柄(93.0%)です。TOPIXは148.25ポイント安(-3.88%)の3,674.22でした。下落が目立ったのは、アドバンテスト・ソフトバンクグループ・東京エレクトロン・キオクシアHDといったAI・半導体関連と、リクルートHD・ファーストリテイリングなどの値がさ株です。33業種のうち値上がりは保険業(+0.65%)と空運業(+0.33%)の2業種だけで、東京海上HD・MS&AD・SOMPO HDの損保3社や、武田薬品工業・大塚HDなどの医薬品株が買われました。非鉄金属は1日で9.90%安です。朝方に発表された10月の全国消費者物価指数は市場予想を下回りましたが、相場の支えにはなりませんでした。3連休を前に、持ち高を減らす売りも出たとみられます。
投資家の警戒度を示す日経平均VIは33.07で、前日比+2.43と上昇しました。取引時間中には42.04まで上がっています。東証プライムの騰落レシオ(25日平均)は84.38で、16日の106.10から1週間で大きく下がりました。一般に70%以下が「底値ゾーン」とされ、まだその手前です。
■ 先週1週間の流れ — 6万円を割り込み、2つのAIイベントも反転の材料にならず
16日(月)は1,480円33銭安(-2.42%)の59,662円02銭と大幅反落し、6万円を再び割り込みました。前週末の米国で半導体株が売られた流れに加え、朝方に内閣府が発表した7-9月期の実質GDP(速報値)が年率0.1%減と、市場予想(0.2%増)を下回り4四半期ぶりのマイナス成長になったことも重荷です。寄与度ではアドバンテストが約735円、東京エレクトロンが約337円押し下げ、2銘柄で約1,071円に達しました。アドバンテストは1日で11%を超えて下げています。一方、ファーストリテイリングが約131円押し上げるなど、小売りなど内需株には買いが入り、プライム市場の値上がりは655銘柄ありました。
17日(火)は801円59銭安(-1.34%)の58,860円43銭と続落です。前日の米国で、米商務省が先端AI半導体への遠隔アクセスを制限する規制強化を打ち出し、SOX指数が5.28%下げました。エヌビディアの決算を翌朝に控えて買いは手控えられ、プライム市場の82%にあたる1,270銘柄が値下がりしています。アドバンテストが約258円、ソフトバンクグループが約109円の押し下げでした。ソフトバンクグループは5日続落で年初来安値を更新しています。
18日(水)は163円85銭高(+0.28%)の59,024円28銭と3日ぶりに反発しました。日本時間の早朝に発表されたエヌビディアの8-10月期決算が市場予想を上回り、時間外で株価が上がったことを受け、日経平均は一時700円超上昇しています。ただ買い一巡後は失速し、前引けはマイナスでした。後場に値がさの半導体株が持ち直し、アドバンテストとソフトバンクグループの2銘柄で約338円押し上げています。それでもプライム市場の7割超にあたる1,110銘柄が値下がりし、TOPIXは3日続落でした。
19日(木)は419円93銭高(+0.71%)の59,444円21銭と続伸です。アンソロピックの公開価格が仮条件の上限(78ドル)を上回る83ドルに決まったと伝わり、日経平均は一時600円あまり上がりました。しかし韓国・台湾株の下落を受けて一時マイナスに沈み、その後は持ち直しています。ソフトバンクグループが約125円、東京エレクトロンが約122円押し上げました。ここでも値下がりが897銘柄と値上がり(599銘柄)を上回り、TOPIXは小幅安です。引け後にはJTがロシア事業の経営権を事実上失ったとして1兆3,770億円の損失を計上し、今期は最終赤字7,240億円の見込み、期末配当を68円減額と発表しました。そして20日(金)は冒頭のとおりです。
1週間を通すと、日経平均は前週末(11月13日)の61,142円35銭から-4,705円70銭(-7.70%)で、2週ぶりの大幅下落です。週の高値は16日の61,389円35銭、安値は20日の56,436円65銭で、値幅は4,952円70銭でした。TOPIXは3,941.57から3,674.22へ-267.35ポイント(-6.78%)です。NT倍率は15.51から15.36へ下がり、日経平均のほうが下げは大きくなりました。東証プライム1,545銘柄の週間騰落は値上がり183、値下がり1,353、変わらず他9です。前週の戻り(+3,707円58銭)を上回る下げで、10月6日の高値70,798円62銭からは14,361円97銭(-20.29%)下の水準になりました。
需給面では、東証が19日に発表した11月第2週(9日〜13日)の投資部門別売買動向で、日経平均が3,707円上げたこの週に海外投資家が現物を3,124億円売り越し(3週連続)、先物も285億円の売り越しで、現物と先物の合算では3,410億円の売り越しでした。個人投資家も3,614億円の売り越し(4週連続)です。一方、年金の動向を映すとされる信託銀行は3,933億円の買い越し(2週連続)、自社株買いが中心とみられる事業法人は3,069億円の買い越しでした。戻りの局面でも海外勢は売りを続け、信託銀行と事業法人が買い支える形が続いています。
セクター別では東証33業種がすべて値下がりしました。前週とは正反対の結果です。最も下げたのは非鉄金属の-21.56%で、銅価格の急落を受けて三井金属・JX金属・住友金属鉱山が大きく売られました。続いてガラス・土石製品の-11.19%(日東紡績・MARUWA・東海カーボン)、銀行業の-10.98%(楽天銀行など)、卸売業(-10.09%)、鉱業(-9.58%)、電気機器(-9.15%)、証券・商品先物(-9.08%)と、資源・金融・半導体がそろって下位に並びました。下げが小さかったのは空運業(-0.33%)、小売業(-0.44%)、医薬品(-0.50%)で、内需・ディフェンシブの業種です。以下は東証33業種指数の11月20日終値の11月13日終値に対する騰落率です。
| セクター(東証33業種) | 週間騰落率(%) | コメント(下落率上位の銘柄) |
|---|---|---|
| 空運業 | -0.33% | 33業種で最も下げが小さい。JAL・ANAHD |
| 小売業 | -0.44% | ネクステージ・インターメスティック・高島屋 |
| 医薬品 | -0.50% | ネクセラファーマ・住友ファーマ・富士製薬工業 |
| その他製品 | -1.14% | フルヤ金属・TOPPAN HD・前田工繊 |
| 精密機器 | -1.52% | ブイ・テクノロジー・日本MDM・日機装 |
| 水産・農林業 | -1.61% | 極洋・サカタのタネ・Umios |
| 倉庫・運輸関連 | -2.65% | 安田倉庫・トランシティ・澁澤倉庫 |
| パルプ・紙 | -2.92% | レンゴー・トーモク・中越パルプ工業 |
| 陸運業 | -3.08% | 西武HD・山九・SBS HD |
| サービス業 | -3.42% | アンビスHD・TRE HD・ラックランド |
| 情報・通信業 | -3.63% | FIG・PKSHA・ラクス |
| 輸送用機器 | -3.90% | 川崎重工業・武蔵精密工業・三桜工業 |
| 保険業 | -4.03% | アドバンスクリエイト・ライフネット生命・FPパートナー。20日は+0.65%で首位 |
| 不動産業 | -4.60% | GA technologies・SRE HD・ミガロHD |
| 食料品 | -4.76% | JT・味の素・ファーマフーズ |
| 海運業 | -4.81% | 商船三井・日本郵船・飯野海運 |
| ゴム製品 | -4.84% | TOYO TIRE・藤倉コンポジット・横浜ゴム |
| 鉄鋼 | -4.98% | 大同特殊鋼・新日本電工・共英製鋼 |
| その他金融業 | -5.03% | ネットプロテクションズHD・プレミアグループ・日本取引所G |
| 電気・ガス業 | -5.90% | レノバ・イーレックス・北海道電力 |
| 繊維製品 | -5.95% | クラボウ・帝人・ニッケ。前週は+10.81%で首位 |
| 金属製品 | -6.13% | RS Technologies・SUMCO・東プレ |
| 化学 | -6.73% | 第一工業製薬・レゾナックHD・関東電化工業 |
| 建設業 | -7.91% | テスHD・大成建設・住友林業。前週は+10.41%で2位 |
| 機械 | -8.18% | ツバキ・ナカシマ・タツモ・ナブテスコ |
| 石油・石炭製品 | -8.51% | 出光興産・ENEOS HD・コスモエネルギーHD |
| 証券・商品先物 | -9.08% | 岡三証券G・SBI HD・野村HD |
| 電気機器 | -9.15% | ヤーマン・イビデン・アドバンテスト |
| 鉱業 | -9.58% | 日鉄鉱業・石油資源開発・INPEX |
| 卸売業 | -10.09% | レスターHD・松田産業・トーメンデバイス |
| 銀行業 | -10.98% | 楽天銀行・山形銀行・筑波銀行。前週は+9.18%で3位 |
| ガラス・土石製品 | -11.19% | 日東紡績・MARUWA・東海カーボン |
| 非鉄金属 | -21.56% | 33業種で最下位。三井金属・JX金属・住友金属鉱山 |
※週間騰落率は東証33業種指数の2026年11月13日終値から11月20日終値までの変化率(株探の業種別指数日足より筆者が算出)。33業種すべてを掲載しています。自前集計の騰落率と順位、値上がり0業種・値下がり33業種という内訳は、株探「週間ランキング【業種別騰落率】」(11月20日)の記載と一致することを確認しました。すべての業種が値下がりしたため、コメント欄の銘柄は同ランキングの「下落率上位3銘柄」です。
② 米国市場の動向(11/20)
20日(金)の米国市場は大幅続落でした。ダウ工業株30種平均は949.73ドル安(-1.93%)の48,147.33ドルと5日続落、S&P500は265.44ポイント安(-3.70%)の6,910.39、ナスダック総合は1,261.47ポイント安(-5.28%)の22,617.73です。ダウとS&P500は、終値ベースで直近の高値から10%を超えて下げる「調整局面」に入ったと伝えられています。SOX指数は10.73%安と、1日で1割を超える下げでした。
売りの中心はAI関連株です。エヌビディアは14.01%安の125.53ドル。米証券取引委員会(SEC)が同社の会計処理を調べていると報じられ、取引終盤に下げ幅を広げました。前日にはカリフォルニア州の司法長官が、同社が州の法律に違反したかどうかを調べていることも明らかになっています。AMDは13.25%安、前日に上場したアンソロピックは8.50%安の88.91ドルと反落しました。米大統領が、米国の外にデータセンターを建てる米企業に巨額の税金を課す方針を示したことも、電力のGEベルノバや建機のキャタピラーへの売りにつながっています。一方、生活必需品株は買われ、ダウは一時プラスに転じる場面もありました。
投資家の不安心理を示すVIX指数は7.45ポイント高の35.89で、取引時間中には40まで上がりました。昨年4月に米国が大規模な関税を発表した直後以来の高さです。一方、安全資産の米国債が買われ、米10年債利回りは10.0bp低い4.944%と5%を割り込みました。2年債利回りは4.65%(-13bp)です。11月のミシガン大学消費者信頼感指数(確報値)は51.5で、1年先の予想インフレ率は3.7%と速報値の4.3%から大きく下方修正されました。これで12月の大幅利上げの観測が後退し、短期金融市場では12月の利上げを完全には織り込まなくなったと伝えられています。
1週間を振り返ります。16日(月)はダウが739.38ドル安(-1.41%)、ナスダック総合が626.51ポイント安(-2.49%)です。米商務省が、シンガポール・マレーシア・タイ・インドネシア・ブラジルのデータセンター運営会社が先端半導体を取得する際に許可を求める規制を打ち出し、中国からの遠隔アクセスを制限する狙いと受け止められました。SOX指数は5.28%安です。エヌビディアをめぐっては、創業者の前CEOの復帰を求める動きが報じられた一方、取締役会は復帰を検討していないと伝わり、財務長官は経営の抜本的な刷新を求めました。
17日(火)はダウが848.75ドル安と続落し、一時1,000ドルを超えて下げました。政府機関の通信ネットワークの障害が伝わり、サイバー攻撃への懸念が広がったことも売りを誘っています。10月の小売売上高は前月比+0.2%と予想(+0.1%)をやや上回り、セントルイス連銀総裁は今後数カ月で複数回の利上げを支持すると述べました。引け後に発表されたエヌビディアの8-10月期決算は、売上高が前年同期比2.0倍の1,158億ドル、営業利益が2.2倍の775億ドルといずれも過去最高でした。決算説明会では来年度(2028年1月期)の売上高の伸びの見通しを70%から75%に引き上げています。中国向けのライセンス製品の出荷は止まっていると説明し、取締役会の会長は新しいCEOの選任を急がないと述べました。
18日(水)はダウが561.25ドル安と3日続落した一方、ナスダック総合は101.51ポイント高と5日ぶりに反発しました。エヌビディアは高く始まったものの、終値は2.89%安です。この日公表されたFOMC議事要旨(10月27〜28日開催分)では、ほぼすべての参加者が追加の利上げが適切になる可能性が高いとみており、2人が12月の利上げ幅を0.25%より大きくすることもありうると指摘していました。FRB理事も12月の0.5%の利上げの検討を改めて求めています。金は3,800ドルを割り込み、昨年9月以来の安値になりました。夜にはアンソロピックの公開価格が83ドルと、仮条件(70〜78ドル)の上限を上回る水準に決まったと伝わっています。
19日(木)はダウが1,101.11ドル安(-2.19%)、ナスダック総合が550.68ポイント安(-2.25%)と大きく下げました。この日ナスダックに上場したアンソロピックは、初値が公開価格を34%上回る111.50ドルで、一時115ドル台まで上がりましたが、その後は売りに押されて一時92ドル台まで下げ、終値は97.17ドル(公開価格比+17.07%)でした。象徴的な上場を「材料出尽くし」と受け止めた利益確定の売りや、同社株を買う資金を確保するための換金売りが、ほかのハイテク株に広がったとみられています。AMDは、ヘッジファンドが空売りを公表して7.72%安でした。格付け会社ムーディーズは、エヌビディアの格付け見通しを「ポジティブ」から「安定的」に引き下げています。20日(金)は冒頭のとおりです。
週間ではダウが-4,200.22ドル(-8.02%)、S&P500が-651.28ポイント(-8.61%)、ナスダック総合が-2,518.54ポイント(-10.02%)、ナスダック100が-2,914.76ポイント(-10.43%)の25,028.98です。SOX指数は週間で-1,737.73ポイント(-17.13%)の8,408.59と、前週の上昇(+8.05%)を大きく上回る下げになりました。エヌビディアの株価は1週間で約23%下落(13日終値162.85ドル→20日終値125.53ドル)しています。好決算でも株価が上がらなかったことは、巨額のAI投資をどう収益に結びつけるのかという疑問が市場に根強く残っていることを示しています。
金利は、週の前半は5%台で高止まりしていましたが、金曜の株安で安全資産の債券が買われ、米10年債利回りは週間で5.136%から4.944%へ-19.2bpと低下しました。それでもFRB高官からは利上げに前向きな発言が続いています。FRB理事は20日にも「辛抱強く待っていられる余裕はない」と早期の利上げを求め、フィラデルフィア連銀総裁は連続利上げも検討する用意があると述べました。一方、財務長官はFRBに対し、過去のデータではなく先行きを重視した判断を求めています。
③ 時間外取引・サンデーダウ・サンデーナスダックの状況
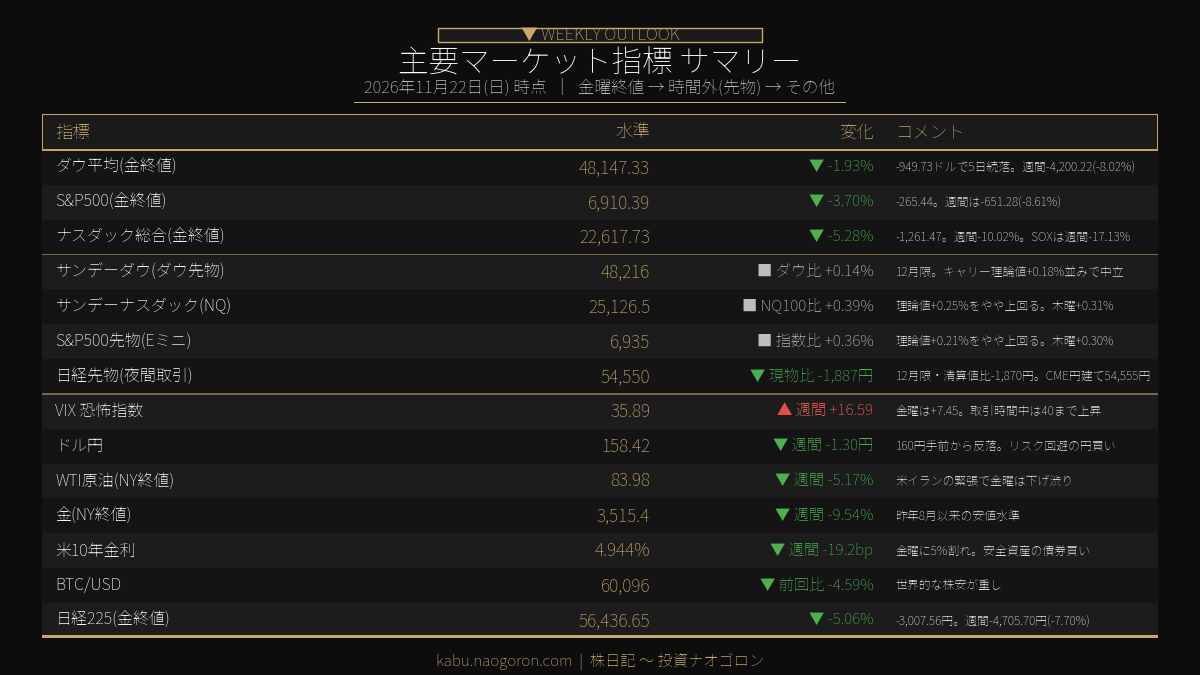
週末の時間外(先物)市場です。サンデーダウ(ダウ先物・12月限)は48,216ドルで、金曜の現物終値48,147.33ドルに対して+68.67ドル(+0.14%)。サンデーナスダック(ナスダック100先物)は25,126.5で、ナスダック100比+97.52ポイント(+0.39%)、S&P500先物(Eミニ)は6,935で現物比+24.61ポイント(+0.36%)です。3指数とも現物を上回っていますが、その大部分は先物に特有の上乗せ分です。
株価指数先物の理論価格は現物+(短期金利−配当利回り)×残存期間で決まります。12月限の満期(12月18日)までは28日です。短期金利を約3.9%、配当利回りをダウ約1.6%・ナスダック100約0.6%・S&P500約1.2%とすると、理論上の上乗せはそれぞれ約0.18%・0.25%・0.21%。実際の乖離(+0.14%・+0.39%・+0.36%)は、ダウがほぼ理論値どおり、ナスダックとS&P500がやや上回る程度です。19日(木)時点の乖離もダウ先物+0.17%、ナスダック100先物+0.31%、S&P500先物+0.30%で、大きくは変わっていません。金曜の急落のあとも先物で一段と売られたわけではなく、今週のサンデーダウ・サンデーナスダックは「ほぼ中立」と読むのが妥当です。米国は冬時間で、先物の週末の終値は金曜17時(米東部時間)、日本時間の土曜7時の値です。
一方、日経先物は現物を大きく下回って週末を迎えました。大阪取引所の夜間取引の日経225先物(2026年12月限)は54,550円で、前日清算値比1,870円安。金曜の現物終値56,436円65銭と比べると1,886円65銭安(-3.34%)です。出来高は2万6,797枚と膨らみました。日経225miniは54,545円(-1,875円)、TOPIX先物は3,599ポイント(現物終値比-75.22)、JPX日経400先物は32,800(-600)です。シカゴ日経平均先物は円建て54,555円(大取終値比1,865円安)、ドル建て54,590円(同1,830円安)でした。東京の大引け後に米国でハイテク株が一段と売られた分を、先物がすでに織り込んでいる形です。24日(火)の寄り付きは、金曜終値から1,900円前後下の54,500円近辺が出発点になりそうです。ただ、東京が休みの23日(月)にも米国市場は開くため、その結果しだいで火曜の寄り付きはさらに上下に離れる可能性があります。
為替は円高に振れました。ドル円は20日のNY市場で158円42銭で引け、前週末(159円72銭)から1円30銭の円高です。週の半ばには160円の手前まで円安が進みましたが、日本の当局による介入への警戒に加え、金曜はリスク回避の円買いと米金利の低下でドルが売られました。ユーロ円も173円78銭まで下げ、ほぼ1年ぶりの円高・ユーロ安です。原油はWTIが週間で-5.17%の83.98ドル、金は週間で-9.54%の3,515.4ドルと大きく下げ、昨年8月以来の安値水準です。下表・下図では、まず金曜終値の通常指標(ダウ・S&P500・ナスダック)を示し、その後に時間外のサンデーダウ・サンデーナスダック等の先物、続いてVIX・為替・商品などの指標を並べています。
| 指標 | 水準(単位は各行) | 変化 | コメント |
|---|---|---|---|
| ダウ平均(金終値) | 48,147.33ドル | -1.93% | -949.73ドルで5日続落。週間は-4,200.22(-8.02%) |
| S&P500(金終値) | 6,910.39 | -3.70% | -265.44。週間は-651.28(-8.61%) |
| ナスダック総合(金終値) | 22,617.73 | -5.28% | -1,261.47。週間は-2,518.54(-10.02%) |
| ナスダック100(金終値) | 25,028.98 | 週間 -10.43% | 週間-2,914.76。金曜は-5.61% |
| SOX指数(金終値) | 8,408.59 | 週間 -17.13% | 週間-1,737.73。金曜は-10.73% |
| サンデーダウ(ダウ先物) | 48,216ドル | ダウ比 +0.14% | 12月限。キャリー理論値+0.18%並み。木曜は+0.17% |
| サンデーナスダック(NQ) | 25,126.5 | NQ100比 +0.39% | キャリー理論値+0.25%をやや上回る。木曜は+0.31% |
| S&P500先物(Eミニ) | 6,935 | 指数比 +0.36% | キャリー理論値+0.21%をやや上回る。木曜は+0.30% |
| 日経225先物(夜間取引) | 54,550円 | 現物比 -1,886.65円 | 12月限。前日清算値比-1,870円 |
| CME日経先物(円建て) | 54,555円 | 大取終値比 -1,865円 | ドル建ては54,590円(同-1,830円) |
| VIX(恐怖指数) | 35.89 | 週間 +16.59 | 金曜は+7.45。取引時間中は40まで上昇 |
| ドル円 | 158.42円 | 週間 -1.30円 | 160円手前から反落。リスク回避の円買い |
| WTI原油(NY終値) | 83.98ドル | 週間 -5.17% | 金曜は+0.77ドル。米イランの緊張で下げ渋り |
| 金(NY終値) | 3,515.4ドル | 週間 -9.54% | 金曜は-170.1ドル。昨年8月以来の安値水準 |
| 米10年債利回り | 4.944% | 週間 -19.2bp | 金曜に5%割れ。2年債は4.65% |
| BTC/USD | 60,096ドル | 前回比 -4.59% | 世界的な株安が重し。前回記事は62,988ドル |
| 日経225(金終値) | 56,436.65円 | -5.06% | -3,007.56円。週間は-4,705.70円(-7.70%) |
※「サンデーダウ」は金曜の時間外取引終了時点(米東部時間17時=日本時間土曜7時)のダウ先物の値と現物終値の乖離を指しています。CME先物は金曜17時ET〜日曜18時ETが閉場のため、日曜午前の日本時間にリアルタイム値は存在しません。期近は12月限で、現物との乖離には満期までの金利と配当の差(キャリー)が含まれます(グレー表示にしているのはこのためです)。ダウ・S&P500・ナスダック・米10年債利回り・WTI・金・VIX・シカゴ日経先物の終値は株探「米国市場データ」(11月20日)、日経先物・TOPIX先物は株探「日経225先物:21日夜間取引終値」、ドル円は株探「NY為替概況」(11月20日)の記載に基づきます。米株先物・ナスダック100・SOX・BTCは週末時点の米国ヤフー・ファイナンスの値を採用しています。BTCの騰落率は前回記事の掲載値(62,988ドル)との比較です。
④ 週末の国際情勢ハイライト
| 項目 | リスクレベル | 状況・影響 |
|---|---|---|
| AI・半導体(エヌビディア) | 高 | 好決算でも株価は週間約23%安。SECの会計調査報道、州司法長官の調査、格付け見通しの引き下げ |
| AI関連のIPO(アンソロピック) | 高 | 公開価格83ドル・初値111.50ドル。上場2日目は8.50%安の88.91ドル |
| 米金融政策 | 高 | 議事要旨は12月の追加利上げに前向き。金曜の株安で利上げの織り込みはやや後退 |
| 中東(米国・イラン) | 中〜高 | 17日に米国がイランのケシム島を攻撃。大規模攻撃の再開を検討との報道 |
| ロシア・ウクライナ | 中〜高 | 米中ロ首脳会談の直後に最大級の攻撃。ポーランドにミサイルが落下 |
| 米中ロ・台湾 | 中 | 19日に深センで米中ロ首脳会談。中国の国家主席は台湾統一の実現を改めて宣言 |
| 為替(円) | 中 | ドル円は160円の手前から反落し158円42銭。リスク回避の円買い |
| 米国の政治・財政 | 中 | 12月11日がつなぎ予算の期限。海外データセンターへの課税方針も |
| 日本の景気・物価 | 中 | 7-9月期GDPは年率-0.1%。10月全国CPIは予想下回る。27日に東京都区部CPI |
■ エヌビディア — 好決算でも止まらない売り、経営と規制の不安
先週の最大の材料だったエヌビディアの決算は、数字の上では強い内容でした。8-10月期の売上高は1,158億ドルで14四半期連続、営業利益は775億ドルで6四半期連続の過去最高です。来年度の売上高の伸びの見通しも75%に引き上げ、「需要が供給を大きく上回っている」と説明しました。発表直後は時間外で株価が上がり、18日の東京市場でもアドバンテストなどが買われています。
しかし、株価は週後半に崩れました。背景には経営体制と規制をめぐる不安があります。創業者の前CEOの復帰を求める声に対し、取締役会は復帰を検討しておらず、外部の人材会社を使って後任を探しています。米大統領が前CEOの復帰に「異存はない」と述べる一方、財務長官は社外からの新CEOの起用を促すなど、政権内でも見方が分かれました。19日にはムーディーズが格付け見通しを引き下げ、カリフォルニア州の司法長官による調査も明らかになり、20日にはSECが会計処理を調べていると報じられて14.01%安となっています。中国向けのライセンス製品の出荷は止まっており、米商務省は東南アジアなどのデータセンターを通じた中国への遠隔アクセスの制限にも動きました。日本ではアドバンテスト・東京エレクトロン・ソフトバンクグループ・イビデンなど、日経平均への影響が大きい銘柄が直接の影響を受けます。
■ アンソロピックの上場 — 好スタートが「材料出尽くし」に
対話型AI「クロード」を手がけるアンソロピックは19日にナスダックに上場しました。公開価格は仮条件(70〜78ドル)を上回る83ドルで、初値は111.50ドルと公開価格を34%上回りました。私募と合わせた調達額は最大で904億ドルと、過去最大規模とされています。同社の10月末時点の年換算の売上高は810億ドルに拡大しています。一方、計算能力の確保などで契約上の支払い義務は約9,010億ドルに膨らんでいると伝えられています。
ところが、上場初日から株式市場全体は大きく下げました。投資家が象徴的なイベントを機に利益を確定させたことに加え、同社株を買う資金を確保するためにほかのハイテク株が売られたとの見方が出ています。上場2日目の20日には、アンソロピック自身も8.50%安の88.91ドルと反落しました。市場では「AI投資をどう収益化するかという根本的な疑問は解消されていない」との指摘が出ており、同社株が公開価格(83ドル)を守れるかが、AI関連株全体の心理を測る目安になりそうです。日本では、同業のオープンAIに出資するソフトバンクグループが19日に買われ、20日は急落して3,000円を割り込みました。
■ 米Fed — 議事要旨は利上げに前向き、株安で織り込みはやや後退
18日公表のFOMC議事要旨(10月27〜28日開催分)では、ほぼすべての参加者が追加の利上げが適切になる可能性が高いとみていたことが分かりました。2人の参加者は、12月の利上げ幅を0.25%より大きくすることも妥当かもしれないと指摘しています。FRB理事は12月の0.5%の利上げの検討を改めて求め、セントルイス連銀総裁は2027年春までに実質金利を約1%引き上げる必要があるとの見方を示しました。FRB副議長は「AI関連のインフラ整備が需要と物価に上昇圧力をかけている」と述べています。
ただ、ニューヨーク連銀総裁は「劇的な対応が必要な状況ではない」と大幅利上げに否定的で、FRB内でも0.5%の利上げは少数派とみられています。20日のミシガン大学調査では予想インフレ率が大きく下がり、株安も重なって12月の利上げの織り込みはやや後退しました。来週は25日(水)夜に10月の個人消費支出(PCE)物価指数が発表されます。FRBが重視する物価指標で、結果が落ち着いていれば利上げ観測が和らぎ、上振れれば再び強まります。26日(木)未明には地区連銀経済報告(ベージュブック)も公表されます。
■ 中東 — 米国とイランの小競り合いが激化
米国は17日、イランのケシム島を攻撃しました(イラン側は死傷者なしと発表)。報道によると、イランは過去1週間にバーレーンやクウェートの米軍施設を複数回攻撃し、ホルムズ海峡を通る船舶への攻撃も強めています。米国は2つの空母打撃群で海上封鎖を敷いており、米国が新たな大規模攻撃に踏み切る可能性が高まっているとの見方も伝えられました。サウジアラビアでは、イエメンの武装組織による攻撃で首都リヤドの政府系ファンドの本部ビルが損傷しています。
米大統領は18日に「イランとの協議は極めて順調」と述べて原油が下げましたが、20日にはイランが示した案を「容認できない」と発言し、原油は持ち直しました。米議会では、12月11日に期限を迎えるつなぎ予算をめぐり、民主党がイラン戦争への資金拠出を原則禁じる条項を盛り込むよう提案しています。原油と石油・海運株は、政権の発言と現地の衝突しだいで上下しやすい状況が続きます。
■ 米中ロ首脳会談・ウクライナ・アジア
中国・深センで開かれたアジア太平洋経済協力会議(APEC)に合わせ、19日に米国・中国・ロシアの3首脳が会談しました。3カ国は、石油精製品の生産と供給の拡大、エネルギーの安定供給、核リスクの低減に向けた対話で協力する方針を示しています。日本の首相もロシア大統領と約30分対話し、日本の立場を伝えました。一方、中国の国家主席は台湾統一を必ず実現すると改めて宣言し、19日の台湾株は大きく下げました。
ところが首脳会談の数時間後、ロシア軍はウクライナ全土にこれまでで最大級の攻撃を行いました。ウクライナ大統領によると、弾道ミサイル27発を含む110発以上のミサイルと400機超の無人機が発射され、首都キーウなどで停電や断水が起きています。攻撃の最中にはロシアのミサイル2発と無人機1機がポーランド東部に落下しました。ロシア大統領は和平協議の継続に意欲を示していますが、次回の日程は決まっていません。
アジアの株式市場も大きく下げました。20日は台湾加権指数が6%超安、韓国総合株価指数が5%超安で、サムスン電子は7%安、SKハイニックスは5.9%安でした。台湾の当局は1日の空売りの上限を3%から1%へさらに厳しくしましたが、下げは止まっていません。台湾株は時価総額の約8割をハイテク株が占め、エヌビディアをめぐる不安の影響を受けやすい市場です。来週は28日(土)に台湾の統一地方選挙、29日(日)にOPECプラスの閣僚級会合が予定されています。
国内では、7-9月期のGDP(速報値)が年率0.1%減と4四半期ぶりのマイナス成長でした。20日の10月全国消費者物価指数は市場予想を下回り、27日(金)には11月の東京都区部消費者物価指数が発表されます。日銀の12月の利上げを占う材料です。為替は週の半ばに160円の手前まで円安が進みましたが、金曜は158円台に戻しました。
※本稿では、特定の個人による相場見通しや予想レンジの引用は行わず、公表された指標・決定事項・公人の発言と、筆者が確定日足から算出したテクニカル水準のみを根拠としています。
⑤ 来週(11/24〜11/27)の日本市場の見通し
以上を踏まえた来週の東京市場の見通しです。23日(月)は勤労感謝の日で休場のため、来週は24日(火)〜27日(金)の4営業日です。米国は26日(木)が感謝祭で休場、27日(金)は短縮取引になります。出発点は金曜終値56,436円65銭ですが、金曜夜の日経平均先物は54,550円、CME円建ては54,555円と、すでに約1,900円下で取引を終えています。サンデーダウはほぼ中立ですが、東京が休みの23日(月)にも米国市場は開くため、その値動きがそのまま24日(火)の寄り付きの「窓」になります。日経平均VIは33.07と高い水準です。
テクニカル面を確認します。金曜終値は5日移動平均58,685円52銭を2,249円、25日移動平均61,662円26銭を5,226円(-8.47%)、200日移動平均62,264円97銭を5,828円(-9.36%)下回っています。75日移動平均は64,737円93銭です。ボリンジャーバンド(25日)の標準偏差は2,395円10銭で、-2σが56,872円06銭、-3σが54,476円96銭です。金曜終値は-2σを435円下回り、統計的には「売られすぎ」の領域に入りました。金曜夜の先物(54,550円)は、ほぼ-3σの水準にあたります。
値幅の目安として、日経平均VIの33.07を使います。VIは今後1カ月の想定変動率を年率で表したもので、これを4営業日に換算すると約4.2%、上下およそ2,300〜2,400円が「1標準偏差」の目安です。下値の節目として、3月31日の安値50,558円91銭から10月6日の高値70,798円62銭までの上昇(20,239円71銭)に対する押しを計算すると、61.8%押しが58,290円48銭、2/3押しが57,305円48銭、76.4%押しが55,335円48銭です。金曜は2/3押しを割り込み、先物は76.4%押しも下回っています。
さらに下の目安になるのが、4月に開いた上向きの窓です。4月7日の高値53,916円35銭と4月8日の安値54,380円02銭の間に約464円の窓が残っており、その後の下げでもまだ埋まっていません。その下には4月6日・7日の安値53,205円93銭・53,156円94銭、4月2日の安値52,273円07銭が並びます。上値の側では、4月9日の終値55,895円32銭、そして金曜に割り込んだ11月6日の安値56,745円81銭が、今度は戻りの壁になりやすい水準です。
■ 一目均衡表の「雲」で来週の位置を確認する
本稿では以降「雲」という言葉を使うので、先に何を指すのかを整理しておきます。一目均衡表は、過去の高値と安値の平均から「買い方と売り方の力が釣り合う価格」を割り出すテクニカル指標です。中心となるのが次の2本で、これらを26営業日先に前倒しして描くのが最大の特徴です。
- 先行スパン1 = (転換線+基準線)÷2 / 転換線は過去9営業日、基準線は過去26営業日の高値と安値の平均
- 先行スパン2 = 過去52営業日の高値と安値の平均
この2本に挟まれた帯が「雲」です。読み方はシンプルで、株価が雲より上にあれば上昇基調で雲の上限が下値の支えになり、雲より下にあれば下降基調で雲の下限が上値の抵抗になると考えます。株価が雲の中にあるときは、方向感を探っている「もみ合い」の状態です。雲が厚いほどその壁は破られにくく、薄いほど抜けやすくなります。26営業日先まで先に描かれているので、「来週どこに支えや壁があるか」を先に地図として持てるのが実務上の利点です。
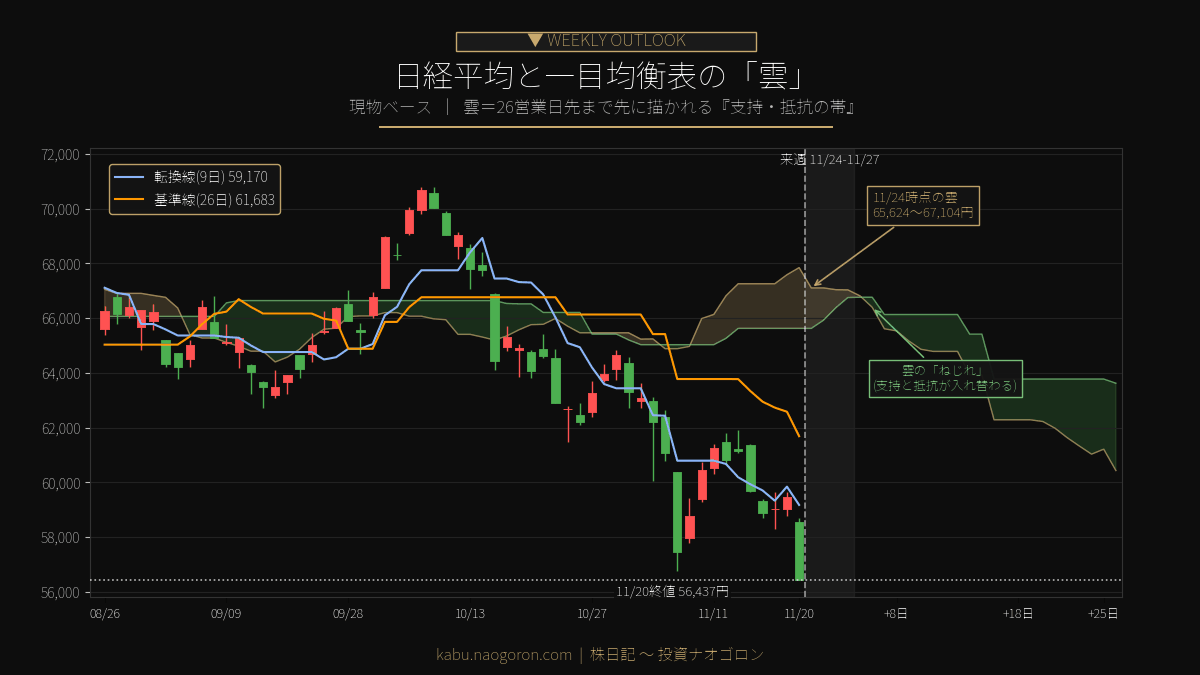
現在地を確認します。11月20日時点の雲は65,623円76銭〜67,845円49銭で、金曜終値56,436円65銭は雲の下限を9,187円11銭下回る「雲の下」にあります。前週末(4,481円下)から差は2倍以上に広がりました。転換線は59,169円57銭、基準線は61,682円98銭で、金曜終値は転換線を2,733円、基準線を5,246円下回っています。前週は転換線を上回って「短期の戻り」を示していましたが、再び下回ったことで、短期・中期とも下向きの形に戻りました。
来週の雲の形も確認しておきます。24日(火)の雲は65,623円76銭〜67,104円04銭、25日(水)は65,924円16銭〜67,104円04銭、26日(木)は66,373円43銭〜67,038円80銭、27日(金)は66,751円04銭〜67,031円31銭です。雲は急速に薄くなり、12月1日ごろに「ねじれ」を迎えます。ただ、雲の下限までは金曜終値から16%を超える上昇が必要で、来週の値動きの範囲では雲は意識されない遠い壁です。来週は雲よりも、-2σ(56,872円)と11月6日の安値(56,746円)が実質的な上値の目安になります。
※本稿の一目均衡表・移動平均・ボリンジャーバンド・押し/戻し・窓の数値は、株探の日経平均(現物)確定日足から筆者が算出したものです。営業日は東京市場の立会日で数えています。日経225先物ベースのテクニカル水準は夜間取引の値動きを含むため、現物ベースとは異なります。本文と図表は現物ベースで統一しています。
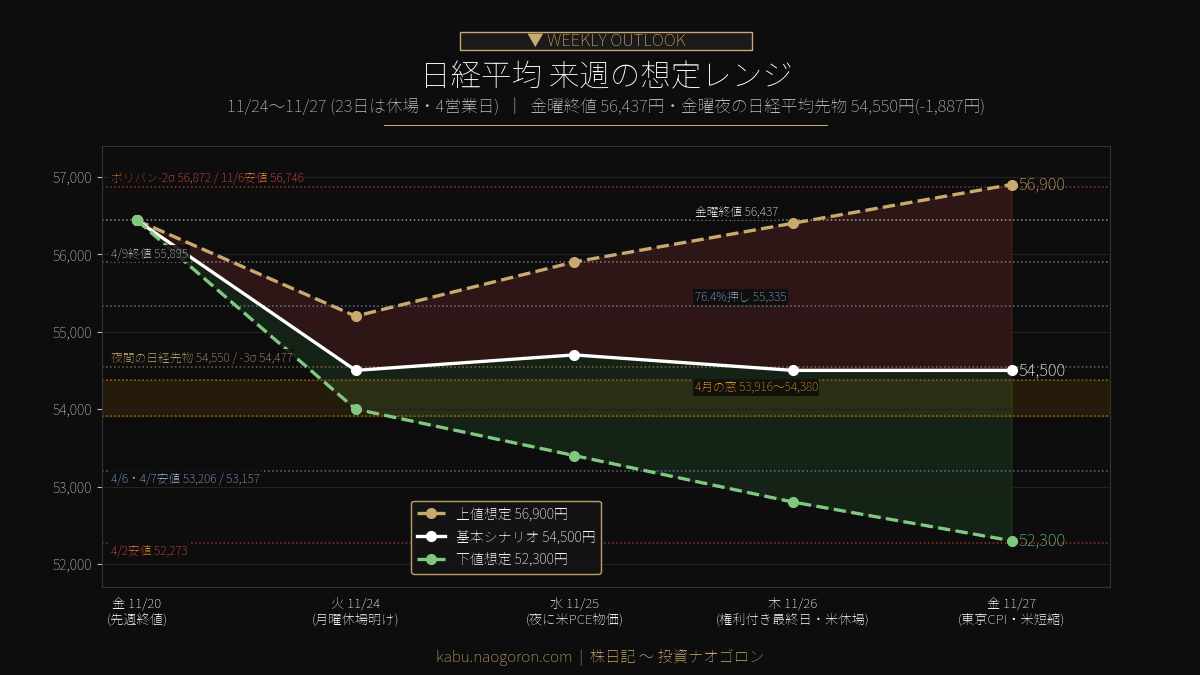
以上から、上値想定56,900円/基本シナリオ54,500円/下値想定52,300円を来週の想定レンジとします。金曜終値56,436円65銭からは+0.82%/-3.43%/-7.33%です。基本シナリオは金曜夜の先物(54,550円)の水準に置き、そこから上は約2,400円、下は約2,200円と、日経平均VIから求めた4営業日の1標準偏差(約2,300円)前後の幅を取っています。金曜終値ではなく先物の水準を中心に置いたため、レンジ全体は金曜終値より下にずれています。根拠はそれぞれ、ボリンジャーバンドの-2σと11月6日の安値、金曜夜の先物と-3σ、4月2日の安値に置いています。
■ 上値想定 56,900円:金曜終値を回復し、-2σと11月6日安値まで戻すシナリオ
上値のメドを56,900円に置く根拠は、ボリンジャーバンドの-2σ56,872円06銭と、11月6日の安値56,745円81銭がこの水準に並ぶことです。11月6日の安値は先週まで下値の支えでしたが、金曜に割り込んだことで、今度は戻り売りが出やすい壁になります。先物の水準(54,550円)から見ると、そこまでの途中には76.4%押しの55,335円、4月9日の終値55,895円、金曜終値の56,437円があります。火曜の寄り付きが先物どおりに安く始まった場合、まずは金曜終値を取り戻せるかが最初の試金石です。
このシナリオを支える材料は三つあります。第一に売られすぎの指標。金曜終値は-2σを下回り、25日移動平均からの下方乖離は8%を超えました。騰落レシオも84%台まで下がっています。第二に米金利の低下と円高の一服。米10年債利回りは5%を割り込み、25日(水)のPCE物価指数が落ち着けば、12月の大幅利上げへの警戒が和らぐ可能性があります。第三に需給。11月第2週も信託銀行(3,933億円)と事業法人(3,069億円)が合わせて約7,000億円を買い越しており、26日(木)は11月末の配当の権利付き最終日です。
■ 下値想定 52,300円:4月の窓を埋め、4月上旬の安値圏まで下げるシナリオ
下値のメドは52,300円に置きます。この水準には4月2日の安値52,273円07銭があります。そこまでの途中には、4月8日に開いた窓(53,916円〜54,380円)、4月6日・7日の安値53,206円・53,157円があります。先物の水準から窓を埋めにいく動きになれば、4月上旬の安値圏まで下げる可能性があります。さらに下には、3月31日の安値50,558円91銭があります。
警戒すべき材料は主に四つです。第一に23日(月)の米国市場。東京が休みの間に米国でハイテク株の売りが続けば、火曜の寄り付きで一度に織り込むことになります。第二にエヌビディアとアンソロピックの株価。SECの調査の行方や、アンソロピックが公開価格(83ドル)を割り込むかどうかは、日本の半導体株に直結します。第三に米国の物価と金利。25日のPCE物価指数が上振れれば、12月の利上げ観測が再び強まります。第四に地政学。米国のイランへの大規模攻撃や、ロシアの攻撃がNATO加盟国のポーランドに広がる展開になれば、リスク回避の動きが強まります。
■ 基本シナリオ 54,500円:先物の水準を出発点に、窓の上で値固め
最も可能性が高いとみるのが、54,500円前後を中心とした値固めです。54,500円は金曜夜の先物54,550円とCME円建て54,555円とほぼ同じ水準で、ボリンジャーバンドの-3σ54,477円と、4月の窓の上限54,380円のすぐ上にあります。火曜の寄り付きで金曜夜の先物の下げを織り込んだあと、4月の窓の上限を下値の目安に、米国の祝日を挟んで方向を探るというイメージです。下値には窓の上限54,380円、上値には76.4%押しの55,335円と4月9日の終値55,895円があり、54,000円〜56,000円の範囲での値動きを想定します。
週の流れのイメージは次のとおりです。23日(月・祝)は東京が休場の一方、夜に欧米の11月の購買担当者景気指数(PMI)速報値が発表され、米国市場は通常どおり開きます。24日(火)は3連休明けで、金曜夜の先物の下げと月曜の米国市場の動きを寄り付きで一度に織り込む日です。日本の11月PMI(速報値)、10月の全国スーパー売上高があり、夜には米11月消費者信頼感指数が発表されます。米国ではデル・テクノロジーズ、アナログ・デバイセズ、HPなどが決算を発表します。
25日(水)は朝に10月の企業向けサービス価格指数、40年国債の入札があり、TOKIUMが東証グロースに新規上場します。夜は米10月の個人消費支出(PCE)物価指数・個人所得、7-9月期GDP改定値、耐久財受注がまとめて発表され、26日未明に新築住宅販売件数とベージュブックが続きます。26日(木)は11月末の配当の権利付き最終日で、米国は感謝祭で休場です。午後に9月の景気動向指数(改定値)があり、日銀審議委員の講演も予定されています。27日(金)は朝8時30分に11月の東京都区部消費者物価指数が発表され、27日は配当の権利落ち日にあたります。米国は短縮取引で、年末商戦の始まりとなるブラックフライデーです。
物色面では、売り込まれたAI・半導体株に自律反発の買いが入るか、それとも先週の金曜のように内需・ディフェンシブへの資金の逃避が続くかが焦点です。先週は保険・空運・小売・医薬品が相対的に下げが小さく、20日には損保3社が逆行高でした。国内の主要企業の決算はほぼ一巡し、来週の東京は手掛かりが少なくなります。米国の休場と短縮取引を挟む4日間で、米国のハイテク株の動きと月末の権利取りが相場を左右しやすい1週間になりそうです。
■ 来週の注目イベント
- 11/23(月・祝):東京市場は休場(勤労感謝の日)。独11月製造業・サービス業PMI(17:30)、ユーロ圏11月製造業・サービス業PMI(18:00)、英11月PMI(18:30)、米11月製造業・サービス業PMI(23:45)、米2年国債入札。米国はHPエンタープライズ、ズーム・コミュニケーションズが決算。
- 11/24(火):ニューヨーク連銀総裁の講演(6:00)、日本11月PMI速報値、10月全国スーパー売上高(14:00)、独11月Ifo景況感指数(18:00)、米9月S&Pケースシラー住宅価格・FHFA住宅価格指数(23:00)、米11月コンファレンスボード消費者信頼感指数(25日0:00)、米11月リッチモンド連銀製造業指数、米5年国債入札。インド・ベトナム市場は休場。米国はデル・テクノロジーズ・アナログ・デバイセズ・オートデスク・ワークデイ・ダラー・ツリー・HP・ベスト・バイ、欧州はメドトロニック、中国はシャオミが決算。
- 11/25(水):10月企業向けサービス価格指数(8:50)、豪10月消費者物価指数(9:30)、40年国債入札、10月外食売上高(14:00)、10月全国百貨店売上高(14:30)、独7-9月期GDP確報値(16:00)、米7-9月期GDP改定値・10月個人所得・個人消費支出(PCE)・耐久財受注・新規失業保険申請件数(22:30)、米10月新築住宅販売件数(26日0:00)、ベージュブック(26日4:00)、米7年国債入札。TOKIUMが東証グロースに新規上場(公開価格1,620円)。米国はディア、中国は理想汽車が決算。
- 11/26(木):11月末の配当の権利付き最終日、9月景気動向指数改定値(14:00)、日銀審議委員の講演・記者会見、独12月GfK消費者信頼感(16:00)、ユーロ圏10月マネーサプライ(18:00)、韓国中銀の政策金利発表。米国市場は感謝祭で休場。米国はマーベル・テクノロジーが決算。
- 11/27(金):11月東京都区部消費者物価指数(8:30)、週間対外及び対内証券売買契約等の状況(8:50)、中国1-10月工業企業利益(10:30)、独11月失業率(17:55)、ユーロ圏11月景況感指数(19:00)、米10月卸売在庫(22:30)。米国市場は短縮取引(ブラックフライデー)。中国は美団が決算。
- 週末:28日(土)に台湾の統一地方選挙、29日(日)にスペインの総選挙とOPECプラスの閣僚級会合。
- その先:米国のつなぎ予算の期限は12月11日、日米の物価指標を経て、12月のFOMCと日銀の金融政策決定会合に焦点が移ります。
■ 戦略・スタンス
来週は「火曜の寄り付きで先物の下げを織り込んだあと、4月の窓の上限(54,380円)を守れるかを確かめるまでは、下げた銘柄を慌てて買い向かわない」を基本スタンスとします。先週は1日の値幅(高値と安値の差)が678円〜2,271円で、日経平均VIは33台と高い水準です。1日で1,000〜2,000円の値動きは前提にしておく必要があります。
具体的な組み立ては次の4点です。①23日(月)の米国市場を確認してから動く。東京が休みの間の米国の動きが、火曜の寄り付きの窓の大きさを決めます。②半導体株はエヌビディアとアンソロピックの株価を見てから。SOX指数は先週17.13%下げ、金曜だけで10.73%安でした。下げ止まりを確認する前に買い向かうのは避けます。③TOPIXと騰落銘柄数を併せて見る。先週は18日・19日に日経平均が上がってもTOPIXは下げ、値下がり銘柄が多い状態が続きました。日経平均だけでなく市場全体が戻るかを区別して見ます。④権利取りの日程を意識する。26日(木)が11月末の権利付き最終日で、27日(金)が権利落ち日です。
リスク管理では三点。第一に夜間のイベントです。23日の米国市場、24日夜の消費者信頼感指数、25日夜のPCE物価指数は、いずれも東京の取引がない時間に結果が出るため、翌朝の寄り付きで一度に織り込まれます。第二に寄与度の偏り。先週はアドバンテストが16日に1銘柄で約735円押し下げ、18日には約255円押し上げました。少数の値がさ株の値動きで指数が数百円単位で振れる前提で臨みます。第三に米国の祝日。26日の休場と27日の短縮取引で米国の商いが細るため、少ない売買で値が飛びやすくなる点にも注意が必要です。
最後に中期の視点を添えます。日経平均は10月6日の高値から20.29%下にあり、5日線・25日線・75日線・200日線・転換線・基準線をすべて下回っています。3月末からの上昇の2/3を押し、金曜夜の先物は76.4%押しも下回りました。一方で、金曜終値は-2σを下回り、統計的には売られすぎの領域にあります。4月の窓(53,916円〜54,380円)の上で下げ止まれるか、それとも窓を埋めて4月上旬の安値圏まで下げるか。来週は米国の祝日を挟む4日間で、その分かれ目を確かめることになります。
チャート(TradingView)
日経225(INDEX:NKY)・ドル円(FX:USDJPY)・S&P 500(FOREXCOM:SPXUSD)の主要チャートです。本文の数値と合わせてご確認ください。
免責事項:本記事は情報提供のみを目的としたものであり、特定の銘柄や取引手法を推奨するものではありません。記載した数値は執筆時点で確認できた公開情報に基づいていますが、正確性・完全性を保証するものではありません。想定レンジやシナリオは筆者の分析であり、将来の値動きを保証するものではありません。投資判断は必ずご自身の責任と判断で行ってください。
コメント