① 先週末の日本市場の動向(10/2)
先週末2日(金)の東京市場は反落しました。日経平均は前日比647円26銭安(-0.94%)の68,309円46銭で、3日ぶりの下落です。始値は643円26銭安の68,313円46銭、高値68,741円49銭、安値68,132円16銭と、寄り付き後は68,300円付近でのもみ合いに終始しました。一時は下げ幅が800円を超えています。直前の30日・1日の2日間で3,400円以上上昇していたため、高値警戒感からの利益確定売りが優勢となり、夜に米9月雇用統計の発表を控えて持ち高を調整する動きも出ました。プライム市場の売買高は25億1,171万株、売買代金は8兆2,978億円です。
中身はかなり弱い一日でした。TOPIXは40.98ポイント安(-0.99%)の4,091.00と、下落率は日経平均を上回っています。東証プライムの値上がりは215銘柄(全体の約13%)、値下がりは1,306銘柄で、8割以上の銘柄が下落しました。業種別では非鉄金属・鉱業・石油・石炭製品が上昇した一方、証券・商品先物、不動産業、その他金融業が下落しています。半導体関連は高安まちまちで、フジクラ・古河電気工業など電線株とアドバンテストが買われ、東京エレクトロンは売られるという分かれ方でした。
寄与度をみると、マイナス寄与の最大はソフトバンクグループの316円34銭で、東京エレクトロンが242円72銭、ファーストリテイリングが79円29銭と続きます。この3銘柄だけで約638円を押し下げ、下げ幅647円のほぼ全部にあたります。一方でアドバンテストは1銘柄で220円06銭を押し上げ、フジクラが46円52銭で続きました。日経平均の構成銘柄では値上がり51・値下がり173です。日経平均VI(ボラティリティー・インデックス)は22.58で、前日比では0.34ポイント低下したものの、前週末の20.30より2.28ポイント高い水準にあります。
■ 先週1週間の流れ — 前半は金利と原油、後半はマイクロン
28日(月)は6日ぶりの反落でした。前週末の米半導体株高を受けて一時は6万7,000円台(高値67,034円74銭)を回復しましたが、買いは続かず、486円58銭安の65,877円62銭と安値引けです。新発10年国債利回りが再び3.1%台に迫るなど長期金利の上昇が警戒され、5日続伸のあとの利益確定売りが出ました。この日は9月末の権利付き最終売買日で、配当狙いの買いも観測されましたが、全体を支えるには至りません。東証33業種で上昇したのは保険・銀行・電気・ガス・サービスの4業種だけでした。
29日(火)は配当落ち日です。前日の米株安と原油高を受けて売りが先行し、一時6万5,000円を割り込んで安値64,699円49銭を付けました。終値は396円35銭安の65,481円27銭。値下がりはプライム全体の8割を超えました。ただし配当落ちによる押し下げ分は日経平均ベースで380円前後と試算されており、これを差し引けば実質的には小幅安です。引け際には先物主導の買いで急速に下げ渋りました。TOPIXは70.87ポイント安(-1.72%)でした。
流れが変わったのは30日(水)です。1,272円45銭高(+1.94%)の66,753円72銭と急反発し、東証33業種すべてが上昇しました。サウジアラビアの主要パイプラインが半分復旧したと伝わって原油価格が下がり、国内の長短金利も低下。先物を絡めた海外投資家の買いも観測され、売買代金は4日ぶりに9兆円台(9兆1,212億円)に乗せています。寄与度はソフトバンクグループ317円79銭、ファーストリテイリング172円98銭、東京エレクトロン155円88銭の順で、日経平均の構成銘柄は値上がり206・値下がり18と、上昇の裾野が広い一日でした。
そして10月1日(木)。日本時間の早朝に米マイクロン・テクノロジーが6-8月期決算を発表し、売上高・1株利益とも市場予想を上回ったうえ、9-11月期の売上高見通し(600〜630億ドル)も予想(567.7億ドル)を上回りました。これを受けて半導体株が一斉に買われ、日経平均は2,203円00銭高(+3.30%)の68,956円72銭、高値は68,995円30銭と6万9,000円まであと4円70銭に迫りました。寄与度はアドバンテストが1銘柄で722円75銭、東京エレクトロン386円83銭、ソフトバンクグループ219円25銭で、この3銘柄だけで1,328円83銭、上げ幅の約6割です。一方、日経平均の構成銘柄は値上がり108・値下がり115と、むしろ値下がりのほうが多い状態でした。TOPIXは+0.57%にとどまり、33業種で上昇したのは11業種だけです。同じ朝の日銀短観(9月調査)は、大企業製造業の業況判断DIがプラス24で、6月調査のプラス22から改善しました(市場予想はプラス25)。
1週間を通すと、日経平均は前週末(9月25日)の66,364円20銭から+1,945円26銭(+2.93%)の上昇で、3週続伸です。週の高値は1日の68,995円30銭、安値は29日の64,699円49銭で、値幅は4,295円81銭と大きく振れました。一方、TOPIXは4,128.59から4,091.00へ-37.59ポイント(-0.91%)と3週ぶりに反落しています。日経平均をTOPIXで割ったNT倍率は前週末の16.07から16.70へ上昇しました。東証プライム1,545銘柄の週間騰落は値上がり305、値下がり1,230、変わらず他10で、値上がりは約2割にすぎません。前週の約61%から一気に細りました。指数は上がったが、大半の銘柄は下がった1週間です。
需給面では、東証が1日に発表した9月第4週(24〜25日)の投資部門別売買動向で、海外投資家は現物を930億円売り越し(3週連続)、一方で先物は6,398億円の買い越しで、現物と先物の合計では5,468億円の買い越し(4週連続)でした。年金基金の売買を映すとされる信託銀行は3,673億円の売り越しで7週連続です。
セクター別では東証33業種のうち値上がりは7業種、値下がりは26業種でした。値上がり率トップは非鉄金属の+8.42%で、古河電気工業・フジクラ・三井金属と電線・非鉄株が買われています。2位は電気機器の+3.56%、3位はガラス・土石製品の+1.88%。下落率トップはその他金融業の-5.59%で、鉄鋼-5.57%、石油・石炭製品-5.48%、証券・商品先物-5.36%、保険業-5.34%と続きます。なお業種別指数は配当を含まない価格指数のため、29日の配当落ちの分だけ、配当利回りの高い業種ほど騰落率が押し下げられている点に注意してください。以下は東証33業種指数の10月2日終値の9月25日終値に対する騰落率です。
| セクター(東証33業種) | 週間騰落率(%) | コメント(代表銘柄) |
|---|---|---|
| 非鉄金属 | +8.42% | 33業種で最上位。古河電気工業・フジクラ・三井金属。電線株に資金集中 |
| 電気機器 | +3.56% | アドバンテスト・シンフォニア・レーザーテック。マイクロン決算で半導体が急伸 |
| ガラス・土石製品 | +1.88% | 日東紡・MARUWA・フジボウHD。半導体材料の一角 |
| 金属製品 | +1.80% | SUMCO・RSテクノロジーズ・トーカロ |
| 機械 | +0.61% | サムコ・ユニオンツール・PILLAR |
| 精密機器 | +0.55% | 東京精密・リガクHD・ブイ・テクノロジー |
| 化学 | +0.10% | 旭有機材・レゾナック・デクセリアルズ。値上がり7業種の末尾 |
| サービス業 | -0.34% | メンバーズ・タナベCG・キャリアデザインC(下落率上位) |
| 小売業 | -0.38% | ケーズHD・力の源HD・日本瓦斯 |
| 情報・通信業 | -0.96% | ネクソン・トランヴィア・ポールHD |
| ゴム製品 | -1.29% | フコク・三ツ星ベルト・ニッタ |
| その他製品 | -1.45% | NISSHA・クリナップ・オカムラ |
| 食料品 | -1.74% | オリオンビール・理研ビタミン・亀田製菓 |
| 海運業 | -2.34% | 飯野海運・川崎汽船・日本郵船 |
| 卸売業 | -3.08% | トーメンデバイス・ヨコレイ・東邦HD |
| 繊維製品 | -3.17% | ワコールHD・小松マテーレ・三陽商会 |
| 建設業 | -3.21% | インフロニア・奥村組・安藤ハザマ |
| 銀行業 | -3.25% | SBI新生銀行・群馬銀行・第四北越FG。前週の上昇から反落 |
| 空運業 | -3.40% | JAL・ANAHD |
| 電気・ガス業 | -3.49% | 西部ガスHD・北海道ガス・中部電力 |
| パルプ・紙 | -3.99% | 大王製紙・特種東海製紙・北越コーポレーション |
| 鉱業 | -4.24% | 石油資源開発・INPEX・日鉄鉱業 |
| 輸送用機器 | -4.40% | 三菱自動車・極東開発工業・いすゞ |
| 陸運業 | -4.61% | ニッコンHD・西日本鉄道・NANKAI |
| 不動産業 | -4.81% | パーク24・タスキHD・京阪神ビル。金利上昇が逆風 |
| 水産・農林業 | -4.90% | Umios・ニッスイ・ホクト |
| 倉庫・運輸関連 | -5.02% | 三菱倉庫・安田倉庫・渋沢倉庫 |
| 医薬品 | -5.03% | 中外製薬・生化学工業・キッセイ薬品 |
| 保険業 | -5.34% | アドバンスクリエイト・ソニーFG・かんぽ生命 |
| 証券・商品先物 | -5.36% | SBIHD・極東証券・アイザワ証券G |
| 石油・石炭製品 | -5.48% | コスモエネHD・出光興産・ENEOS。G7の備蓄放出で原油が下落 |
| 鉄鋼 | -5.57% | 菱製鋼・共英製鋼・JFEHD |
| その他金融業 | -5.59% | 33業種で最下位。イオンFS・ジャックス・クレディセゾン |
※週間騰落率は東証33業種指数の2026年9月25日終値から10月2日終値までの変化率(株探の業種別指数日足より筆者が算出)。33業種すべてを掲載しています。自前集計の騰落率と順位、値上がり7業種・値下がり26業種という内訳は、株探「週間ランキング【業種別騰落率】」(10月2日)の記載と一致することを確認しました。代表銘柄は同ランキングの記載(値上がり業種は上昇率上位、値下がり業種は下落率上位の3銘柄)に基づきます。業種別指数は配当落ち(9月29日)の影響を含みます。
② 米国市場の動向(10/2)
2日(金)の米国市場は3指数そろって上昇しました。ダウ工業株30種平均は250.40ドル高(+0.49%)の51,176.96ドルと続伸、S&P500は56.27ポイント高(+0.73%)の7,722.72、ナスダック総合は319.27ポイント高(+1.19%)の27,190.86です。ナスダック総合は年初来高値(9月22日の27,244.28)まであと53.42ポイントに迫りました。
きっかけは9月の雇用統計です。非農業部門雇用者数は前月比+2.9万人と、市場予想の+9.0万人を大きく下回り、8月分も16.2万人から13.3万人へ下方修正されました。失業率は4.2%と予想(4.1%)に反して上昇し、6月以来の高さです。平均時給は前月比+0.1%、前年比+3.0%とどちらも予想を下回り、賃金の伸びも鈍っています。これで10月のFOMCでの追加利上げ観測が後退し、株が買われました。さらに主要7カ国(G7)が原油とディーゼル燃料の緊急備蓄を最大1億バレル放出すると発表し、燃料価格への懸念も和らいでいます。セクター別では自動車・自動車部品と半導体・同製造装置が上昇し、耐久消費財・アパレルが下落しました。個別では7-9月期の世界販売が予想を上回ったテスラが上昇し、決算で慎重な見通しを示したナイキは続落しています。
ただし金利は下がりきりませんでした。米10年債利回りは雇用統計の直後に5.15%まで低下したあと、5.30%近くまで切り返し、株探「米国市場データ」の終値は5.279%(前日比+0.039)です。ダラス連銀総裁は「あと50bpの利上げが必要」との考えを示し、シカゴ連銀総裁も「依然としてインフレが問題」で10月会合では全ての選択肢を排除しないと述べました。利上げ観測は後退したものの、金利の水準そのものは高止まりという状態です。
1週間を振り返ります。28日(月)は米国とイランの交渉を巡る不透明感と長期金利の上昇で、ダウが347.11ドル安と反落し、ナスダックも248.34ポイント下げました。この日は金が152.8ドル安と急落しています。29日(火)もダウは131.59ドル安。消費者信頼感指数とJOLTS求人件数がさえず、FOMC参加者から追加利上げを支持する発言も出ました。30日(水)は8月の個人消費支出(PCE)物価指数で、FRBが重視するコア指数が前年比+3.0%と予想(+3.3%)を下回り、ナスダックは反発しましたが、原油高で長期金利が上昇に転じ、ダウは443.87ドル安の3日続落。10年債利回りは5.288%まで上昇しました。同日の引け後にマイクロンが決算を発表しています。1日(木)はダウが20.51ドル高と4日ぶりに小反発。米大統領が中間選挙後の対イラン攻撃の激化に言及して原油が上昇しましたが、FRBのジェファーソン副議長が「次の行動を決めるにはもっと時間が必要」と述べ、早期利上げ懸念が後退しました。
週間ではダウが-651.66ドル(-1.26%)、S&P500が-20.69ポイント(-0.27%)と下落した一方、ナスダック総合は+122.14ポイント(+0.45%)、ナスダック100は+199.80ポイント(+0.65%)の30,807.93、SOX(フィラデルフィア半導体株)指数は+467.74ポイント(+3.69%)の13,136.67と上昇しました。ダウが下がり、半導体が上がるという構図は前週と同じで、半導体指数は2週で約10%上昇したことになります。東京市場で1日に半導体株が主導したのも、この流れの延長です。
金利は週間で米10年債利回りが5.160%から5.279%へ+11.9bpの上昇です。30年債は5.62%で、2年-10年のスプレッドは44.90bpと前週の30.30bpから広がり、イールドカーブのスティープ化(長短金利差の拡大)が進みました。政策金利の先行きを映す2年債より、長期債の利回り上昇が目立つのが特徴です。恐怖指数(VIX)は15.31(前日比-1.08)で、週間では+0.44ポイントでした。
③ 時間外取引・サンデーダウ・サンデーナスダックの状況
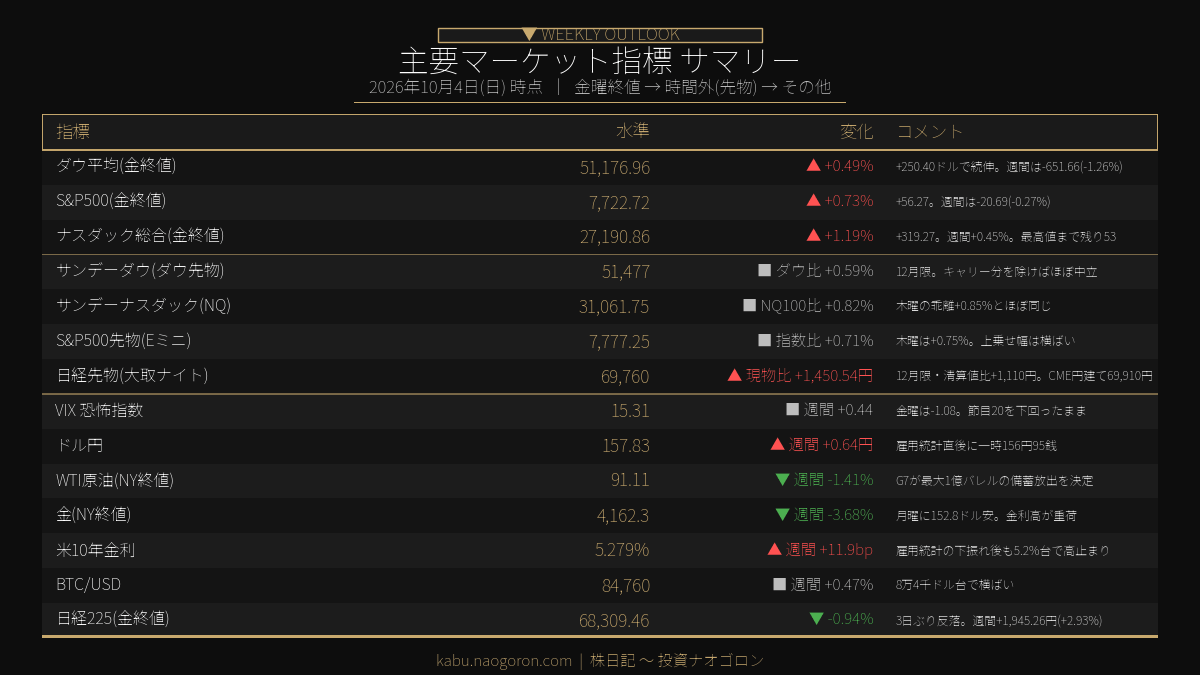
週末の時間外(先物)市場です。サンデーダウ(ダウ先物・12月限)は51,477ドルで、金曜の現物終値51,176.96ドルに対して+300.04ドル(+0.59%)。サンデーナスダック(ナスダック100先物)は31,061.75で、ナスダック100比+253.82ポイント(+0.82%)、S&P500先物(Eミニ)は7,777.25で現物比+54.53ポイント(+0.71%)です。3指数とも現物を0.6〜0.8%上回っていますが、これをそのまま「週明けの米国株は高い」と読むのは早計です。
理由は期近が12月限であることです。株価指数先物の理論価格は現物+(短期金利−配当利回り)×残存期間で決まり、12月限の満期(12月18日)までは77日あります。短期金利を約3.9%、配当利回りをダウ約1.6%・ナスダック100約0.6%・S&P500約1.2%とすると、理論上の上乗せはそれぞれ約0.49%・0.70%・0.57%。実際の乖離(+0.59%・+0.82%・+0.71%)は、理論値を0.10〜0.14%ほど上回るだけです。もう一つの物差しとして1日(木)時点の乖離と比べると、ダウ先物+0.62%、ナスダック100先物+0.85%、S&P500先物+0.75%で、金曜のほうがわずかに小さいくらいです。今週のサンデーダウ・サンデーナスダックは、金曜の現物高をそのまま映した「ほぼ中立」と読むのが妥当です。
一方で、日経先物は大きく上振れて週末を迎えました。大阪取引所ナイトセッションの日経225先物(2026年12月限)は69,760円で、前日清算値比1,110円高。金曜の現物終値68,309円46銭と比べると1,450円54銭高(+2.12%)です。出来高は1万4,182枚。夜間取引では3日0時に69,950円まで上昇する場面もありました。日経225miniは69,710円(+1,080円)、TOPIX先物は4,154ポイント(+53.5ポイント)で、TOPIX現物終値比63.00ポイント高、JPX日経400先物は37,300(+550)です。シカゴ日経平均先物は円建て69,910円(大取終値比1,260円高)、ドル建て69,935円(同1,285円高)で、CMEの円建ては一時70,180円と7万円台に乗せる場面もありました。
米国の先物と違って、日経先物の乖離はキャリー(金利と配当の差)では説明できない大きさです。9月末の配当落ちを通過したあとの12月限は、現物との理論上の差が小さくなっています。2日の日中取引の清算値68,650円の時点ですでに現物終値を340円54銭上回っていましたが、夜間の上昇分1,110円は、東京の引け後に出た米雇用統計の下振れ・G7の備蓄放出・米半導体株高を織り込んだものです。週明けの東京は、8月14日の高値69,608円24銭を上回る水準から寄り付く可能性が高いことを前提に、来週の見通しを組み立てる必要があります。
為替はやや円安です。ドル円は週末時点で157円83銭と、前週末の157円19銭から週間64銭の円安でした。1日には米大統領の対イラン発言を受けた原油高で158円27銭まで上昇し、2日は雇用統計の下振れで一時156円95銭まで下落したあと、シカゴ連銀総裁のタカ派発言で買い戻されて157円87銭で引けています。ユーロ円は177円25銭、ドル指数(DXY)は101.93です。下表・下図では、まず金曜終値の通常指標(ダウ・S&P500・ナスダック)を示し、その後に時間外のサンデーダウ・サンデーナスダック等の先物、続いてVIX・為替・商品などの指標を並べています。
| 指標 | 水準(単位は各行) | 変化 | コメント |
|---|---|---|---|
| ダウ平均(金終値) | 51,176.96ドル | +0.49% | +250.40ドルで続伸。週間は-651.66(-1.26%) |
| S&P500(金終値) | 7,722.72 | +0.73% | +56.27。週間は-20.69(-0.27%) |
| ナスダック総合(金終値) | 27,190.86 | +1.19% | +319.27。週間は+122.14(+0.45%)。年初来高値まで残り53.42 |
| ナスダック100(金終値) | 30,807.93 | 週間 +0.65% | 週間+199.80 |
| SOX指数(金終値) | 13,136.67 | 週間 +3.69% | 週間+467.74。2週で約10%上昇 |
| サンデーダウ(ダウ先物) | 51,477ドル | ダウ比 +0.59% | 12月限。キャリー理論値+0.49%を小幅に上回るだけ。1日は+0.62% |
| サンデーナスダック(NQ) | 31,061.75 | NQ100比 +0.82% | 1日の乖離+0.85%とほぼ同じ。方向感は出ていない |
| S&P500先物(Eミニ) | 7,777.25 | 指数比 +0.71% | 1日は+0.75%。上乗せ幅は横ばい |
| 日経225先物(大取ナイト) | 69,760円 | 現物比 +1,450.54円 | 12月限。前日清算値比+1,110円。8月高値69,608円を上回る |
| CME日経先物(円建て) | 69,910円 | 大取終値比 +1,260円 | ドル建ては69,935円(同+1,285円)。一時70,180円 |
| VIX(恐怖指数) | 15.31 | 週間 +0.44 | 金曜-1.08。節目20を下回ったまま |
| ドル円 | 157.83円 | 週間 +0.64円 | 1日に158円27銭、2日は雇用統計で一時156円95銭 |
| WTI原油(NY終値) | 91.11ドル | 週間 -1.41% | G7が最大1億バレルの備蓄放出を決定。2日は一時88.03ドル |
| 金(NY終値) | 4,162.3ドル | 週間 -3.68% | 28日に152.8ドル安。金利高と原油安が重荷 |
| 米10年債利回り | 5.279% | 週間 +11.9bp | 雇用統計後に5.15%まで低下も切り返す。30年債は5.62% |
| BTC/USD | 84,760ドル | 週間 +0.47% | 8万4千ドル台で横ばい |
| 日経225(金終値) | 68,309.46円 | -0.94% | -647.26円で3日ぶり反落。週間は+1,945.26円(+2.93%) |
※「サンデーダウ」は金曜の時間外取引終了時点(米東部時間17時)のダウ先物の値と現物終値の乖離を指しています。CME先物は金曜17時ET〜日曜18時ETが閉場のため、日曜午前の日本時間にリアルタイム値は存在しません。期近は12月限で、現物との乖離には満期までの金利と配当の差(キャリー)が含まれます(グレー表示にしているのはこのためです)。ダウ・S&P500・ナスダック・米10年債利回り・WTI・金・VIX・シカゴ日経先物の終値は株探「米国市場データ」(10月2日)、日経先物・TOPIX先物は株探「日経225先物:3日夜間取引終値」の記載に基づきます。米株先物・ナスダック100・SOX・ドル円・BTCは週末時点のYahoo Financeの値を採用しています。
④ 週末の国際情勢ハイライト
| 項目 | リスクレベル | 状況・影響 |
|---|---|---|
| 米国・イラン | 高 | 米大統領はイランの停戦案を拒否。3個目の空母打撃群を派遣し、中間選挙後の攻撃再開を検討と報道 |
| 原油と石油備蓄 | 中〜高 | G7が最大1億バレルの緊急放出を決定。WTIは一時88ドル台も、中東次第で反発リスク |
| 米金融政策 | 中〜高 | 雇用統計の下振れで10月利上げ観測は後退。ただ10年債は5.2%台で高止まり |
| 日本の政治と金利 | 中 | 5日に臨時国会召集、首相の所信表明演説。6日に植田総裁あいさつと10年債入札 |
| AI・半導体 | 中 | マイクロンは売上高見通しが予想を上回る。英中銀総裁はAIブーム後の調整に警鐘 |
| 中国・アジア | 低〜中 | 中国は7日まで国慶節で休場。香港ハンセン指数は2日に-2.60%と約3カ月ぶり安値 |
| ロシア・ウクライナ | 低 | 先週は日本株に直接効く新たな材料は乏しい |
■ 中東 — 米大統領はイランの停戦案を拒否、3個目の空母打撃群を派遣へ
前週は「ホルムズ海峡の段階的な再開」に向けた協議への期待で原油が下がりましたが、先週は協議の停滞と軍事的な緊張の高まりが目立ちました。30日には米国とイランの戦闘終結に向けた協議に目立った進展が見られないと伝わり、原油が反発。1日には米大統領が11月の中間選挙後に対イラン攻撃を激化させる可能性を警告しています。米紙の報道によれば、イラン側は米国の港湾封鎖の解除を条件にホルムズ海峡の運航再開や核開発協議を提案していましたが、米大統領はこの「7日間の停戦提案」を拒否し、「合意が成立しなければ攻撃を再開する」との姿勢を鮮明にしたとされます。
軍事面では、米国防総省が中東に3個目の空母打撃群と海兵隊の艦艇を追加派遣することが判明したと報じられました。中東の米軍兵力は最大1万人規模で増強される見通しで、派遣部隊は11月末までに現地に到着する予定です。中東にはすでに5万人を超える米軍が展開しており、空母打撃群が3個体制になるのは4月の停戦成立以来とされます。「11月の中間選挙」と「11月末の部隊到着」が重なる日程は、原油市場が今後意識し続ける材料になりそうです。2日の香港市場では、中東情勢の緊迫化によるエネルギー供給への懸念も重なり、ハンセン指数が2.60%安と約3カ月ぶりの安値を付けました。
これに対して、供給側では原油価格を抑える政策が相次ぎました。29日にはサウジアラビアの主要パイプラインが半分復旧したと伝わり、30日には米政権が戦略石油備蓄から最大4,000万バレルを追加放出すると報じられました。そして2日にはG7が原油とディーゼル燃料の緊急備蓄を最大1億バレル、今後4カ月かけて放出すると声明を出しています。NYMEXのWTI先物11月限は2日に一時88.03ドルまで下落し、9月1日以来1カ月ぶりの安値を付けました。株探「NY(WTI)原油」の週末終値は91.11ドルで、週間-1.41%です。「軍事的な緊張」と「備蓄放出」が綱引きをしている状態で、原油は来週も中東のニュースに大きく振らされる可能性があります。日本株では先週、石油・石炭製品(-5.48%)と鉱業(-4.24%)が下位に並びました。
■ 米Fed — 雇用統計の下振れで10月利上げ観測は後退、金利水準は高止まり
先週はインフレと雇用の両面で、利上げを急ぐ必要性を弱める指標が続きました。30日の8月PCE物価指数は総合が前年比+3.4%(予想+3.7%)、コアが+3.0%(予想+3.3%)と、どちらも予想を下回りました。2日の9月雇用統計は非農業部門雇用者数が+2.9万人(予想+9.0万人)、失業率4.2%と、労働市場の減速を示す内容です。一方で、9月ADP雇用統計は+9.0万人と予想(+7.5万人)を上回り、4-6月期GDP確定値は前期比年率+2.2%と改定値(+1.5%)から上方修正されるなど、景気の強さを示すデータも出ています。
FRB高官の発言も割れました。29日にニューヨーク連銀総裁が追加利上げに性急な対応は不要との考えを示し、1日にはジェファーソン副議長が次の行動を決めるまでもっと時間が必要になる可能性を指摘しました。一方で、2日にはダラス連銀総裁があと50bpの利上げが必要、シカゴ連銀総裁が依然としてインフレが問題で、10月会合では全ての選択肢を排除しないと述べています。米大手証券のエコノミストには、追加利上げの時期の予想を10月から12月に変更する動きも出ました。次回FOMCは10月27-28日です。来週は8日(日本時間)に9月会合の議事要旨が公表されます。
注意したいのは、利上げ観測が後退しても長期金利が下がらないことです。10年債利回りは1日に一時5.35%まで上昇し、雇用統計の直後に5.15%まで下がったあと、週末は5.279%で引けました。2年-10年のスプレッドは44.90bpまで広がっています。政策金利の見通しが和らいでも、長期債には財政やインフレの先行きへの不安から売りが出ているという読み方ができます。株式市場にとっては、利上げの有無より、10年債5%台という金利水準そのものが重荷になりやすい局面です。
■ 日本 — 短観は改善、5日に臨時国会が召集
1日に発表された日銀短観(9月調査)では、大企業製造業の業況判断DIがプラス24と、6月調査のプラス22から2ポイント改善しました。市場予想(プラス25)はわずかに下回っています。2日発表の9月の東京都区部消費者物価指数は前年比2.7%上昇で、伸び率は2025年11月以来の大きさと伝えられています。国内の長期金利は28日に新発10年債利回りが再び3.1%台に迫る場面があり、30日には長短金利とも低下しました。
来週は政治と金融政策の日程が続きます。5日(月)に臨時国会が召集され、衆院本会議で高市首相が所信表明演説を行う予定です。6日(火)には植田日銀総裁と片山財務相兼金融担当相が全国証券大会であいさつし、同じ日に10年国債の入札があります。8日(木)には30年国債の入札と、日銀支店長会議・地域経済報告(さくらリポート)が控えています。財政運営に関する発言や国債入札の結果は、国内の長期金利を通じて銀行株・不動産株や、株式全体のバリュエーションに影響します。先週は銀行業が-3.25%、不動産業が-4.81%と下位に沈みました。
■ AI・半導体 — マイクロンの決算と、AIブームへの警鐘
先週の東京市場を動かした最大の材料はマイクロン・テクノロジーの6-8月期決算でした。調整後1株利益は33.42ドル(予想31.83ドル)、売上高は542.3億ドル(予想514.9億ドル)で、コア・データセンター部門の売上高は180.0億ドルと予想(113.4億ドル)を大幅に上回りました。9-11月期の見通しは売上高600〜630億ドル、1株利益37.15〜39.15ドルで、いずれも予想を上回っています。AIデータセンター向けの高帯域幅メモリー(HBM)需要が急増しているほか、他用途のメモリーでも供給不足が生じていると説明されています。
ただし、米国でのマイクロン株の反応は鈍く、1日は一時1%安でした。同社株はすでに年初来で約270%上昇しており、好材料はある程度織り込まれているとの指摘があります。英国では中銀総裁がAIブーム後の調整が市場に衝撃を与える恐れに言及しました。東京市場では日経平均の上昇の大部分を、アドバンテスト・東京エレクトロン・ソフトバンクグループなど少数の値がさ株が生んでいるため、半導体株の値動き次第で指数が数百円単位で振れやすい状態です。
■ 中国・欧州・ロシア
中国本土市場は国慶節の連休で10月1日から休場し、8日(木)に取引を再開します。連休前には中国の小規模な景気支援策に失望が広がったと伝わりました。米中間では、G20会合の場で米通商代表が中国の強制労働や過剰生産能力への懸念が取り上げられたと述べています。欧州では、ドイツの9月消費者物価指数が約3年ぶりの高水準となり、ユーロ圏でもインフレ圧力が意識されています。ロシア・ウクライナ情勢からは、先週は日本株に直接効く新たな材料は出ていません。
※本稿では、特定の個人による相場見通しや予想レンジの引用は行わず、公表された指標・決定事項・公人の発言と、筆者が確定日足から算出したテクニカル水準のみを根拠としています。
⑤ 来週(10/5〜10/9)の日本市場の見通し
以上を踏まえた来週の東京市場の見通しです。来週は祝日がなく、10月5日(月)から9日(金)まで5営業日すべて立会があります。ただし翌週の12日(月)はスポーツの日で休場なので、9日(金)は3連休前の最終日にあたり、しかも株価指数オプション10月限の特別清算指数(SQ)の算出日です。米国も12日はコロンバスデーで債券市場が休場になります(株式市場は通常取引)。海外では中国が7日まで休場し、韓国は5日と9日、台湾は9日が休場です。
来週の最大の前提は、週明けの寄り付きが大きく上に窓を開けて始まる可能性が高いことです。大取ナイトは69,760円、CME円建ては69,910円で、金曜の現物終値68,309円46銭を1,400〜1,600円上回っています。この水準は8月14日の高値69,608円24銭を上回り、7万円の節目まで残り300円弱です。8月14日の高値は、8月から9月にかけての調整局面の起点になった価格で、戻り売りが出やすい「前の高値」にあたります。
テクニカル面を確認します。金曜終値68,309円46銭は、5日移動平均67,075円76銭、25日移動平均65,531円78銭、75日移動平均66,764円87銭、200日移動平均60,309円51銭のすべてを上回っています。ボリンジャーバンド(25日)の標準偏差は1,333円27銭で、+1σは66,865円05銭、+2σは68,198円32銭。金曜終値は+2σを111円14銭上回り、1日の終値68,956円72銭は+2σを大きく超えていました。+2σの外側は統計的に「行き過ぎ」とされる領域で、週明けに先物どおり69,700円台で始まれば、+2σからさらに1,500円程度上に離れることになります。上昇の勢いが強いことの裏返しですが、短期的な過熱も意識される水準です。
値幅の目安として、日経平均VIの22.58も参考になります。VIは今後1カ月の想定変動率を年率で表したもので、これを1週間に換算すると約3.1%、金曜終値から上下およそ2,140円が「1標準偏差」の目安です。8月14日の高値69,608円24銭から9月14日の安値62,726円18銭までの下げに対しては、金曜終値で約81%、1日の高値で約91%を取り戻しました。先物の水準(69,760円)は、この下げをほぼ全部取り戻した位置にあたります。その上の目標は、6月30日の高値70,667円00銭、7月1日の高値71,962円34銭、そして6月22日に付けた最高値72,831円73銭です。
■ 一目均衡表の「雲」で来週の位置を確認する
本稿では以降「雲」という言葉を使うので、先に何を指すのかを整理しておきます。一目均衡表は、過去の高値と安値の平均から「買い方と売り方の力が釣り合う価格」を割り出すテクニカル指標です。中心となるのが次の2本で、これらを26営業日先に前倒しして描くのが最大の特徴です。
- 先行スパン1 = (転換線+基準線)÷2 / 転換線は過去9営業日、基準線は過去26営業日の高値と安値の平均
- 先行スパン2 = 過去52営業日の高値と安値の平均
この2本に挟まれた帯が「雲」です。読み方はシンプルで、株価が雲より上にあれば上昇基調で雲の上限が下値の支えになり、雲より下にあれば下降基調で雲の下限が上値の抵抗になると考えます。株価が雲の中にあるときは、方向感を探っている「もみ合い」の状態です。雲が厚いほどその壁は破られにくくなります。26営業日先まで先に描かれているので、「来週どこに支えや壁があるか」を先に地図として持てるのが実務上の利点です。
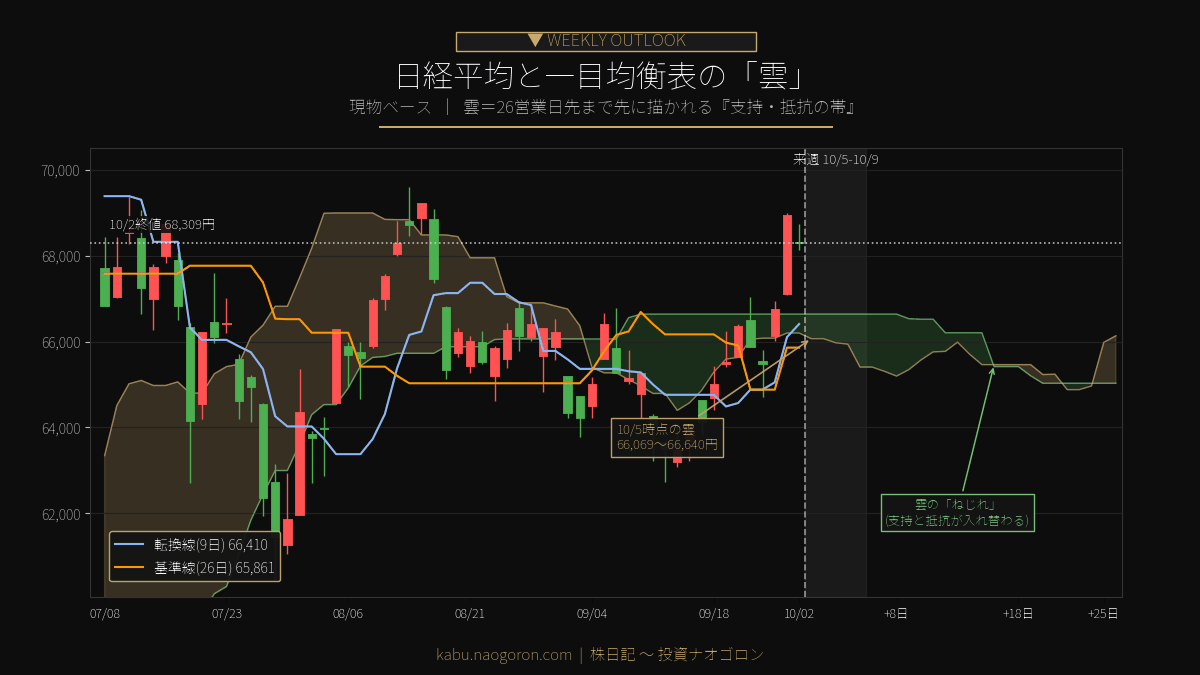
現在地を確認します。10月2日時点の雲は66,199円84銭〜66,640円32銭で、金曜終値68,309円46銭は雲の上限を1,669円14銭上回る「雲の上」にあります。日経平均は9月30日の終値で雲の上限を上抜けており、終値で雲の上に出たのは9月7日以来、約3週間ぶりです。前週末の時点では「雲の中」でしたから、雲の中 → 雲の上へと1段階改善しました。転換線は66,409円93銭、基準線は65,860円74銭で、どちらも株価の下にあります。
来週の雲の形も確認しておきます。雲の上限は66,640円32銭で5営業日とも変わりません。一方で雲の下限は5日の66,068円71銭から、9日には65,405円33銭まで切り下がり、雲の厚みは572円→1,235円と厚くなっていきます。雲の上限は金曜終値の約1,700円下にあり、来週の値動きの範囲では、雲は「遠くの支え」という位置づけです。直近の下値の支えとしては、雲より手前にある5日移動平均(67,075円76銭)と、1日に開けた窓(9月30日高値66,946円14銭〜10月1日安値67,081円66銭)が先に意識されます。なお、先行き26営業日の雲は16営業日目で「ねじれ」(先行スパン1と2の交差)を迎えます。
※本稿の一目均衡表・移動平均・ボリンジャーバンドの数値は、株探の日経平均(現物)確定日足から筆者が算出したものです。日経225先物ベースのテクニカル水準は夜間取引の値動きを含むため、現物ベースとは異なります。本文と図表は現物ベースで統一しています。
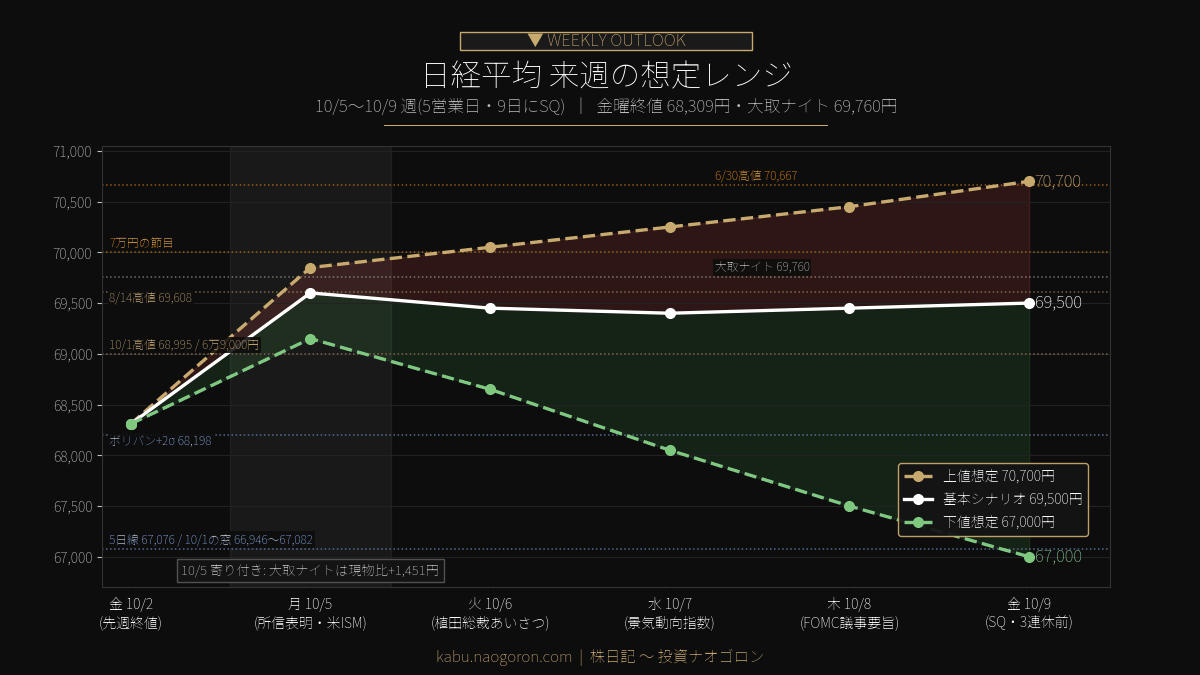
以上から、上値想定70,700円/基本シナリオ69,500円/下値想定67,000円を来週の想定レンジとします。金曜終値68,309円46銭からは+3.50%/+1.74%/-1.92%です。基本シナリオと上値想定は、週明けの窓開けスタートを前提にしています。下値想定は金曜終値からは-1.92%ですが、大取ナイト69,760円からみると約4%下にあたる点に注意してください。
■ 上値想定 70,700円:8月高値と7万円を抜けて、6月30日高値を試すシナリオ
上値のメドを70,700円に置く根拠は、7万円の節目の上にある次の価格帯が、6月30日の高値70,667円00銭だからです。週明けに先物どおり69,700円台で始まれば、まず8月14日の高値69,608円24銭を上回った状態になり、次に7万円の節目が試されます。7万円を上抜けると、6月下旬から7月上旬にかけて何度も上値を抑えられた70,000〜70,700円の価格帯に入ります。70,700円は、日経平均VIから求めた1週間の1標準偏差の上限(約70,450円)をわずかに上回る水準で、上方向の「強めのシナリオ」の上限という位置づけです。
このシナリオを支える材料は三つあります。第一に米国の利上げ観測の後退。雇用統計とPCE物価指数がそろって予想を下回ったことで、10月利上げへの警戒は和らいでいます。第二に半導体の強さ。SOX指数は2週で約10%上昇し、マイクロンはメモリー価格の強さが続くとの見通しを示しました。来週は9日(金)に安川電機、8日(木)にローツェなど、日本の半導体・設備投資関連の決算も出ます。第三に原油の供給不安の後退。G7の備蓄放出で原油価格が落ち着けば、インフレ懸念の後退を通じて株式の追い風になります。ただし制約もあります。1日の上昇は値上がり銘柄より値下がり銘柄のほうが多く、TOPIXは週間で下落しました。指数を押し上げる力が少数の銘柄に偏っているため、上値追いを続けるには半導体以外への買いの広がりが必要です。
■ 下値想定 67,000円:窓埋めと過熱の解消が進むシナリオ
下値のメドは67,000円に置きます。この水準には6万7,000円の節目、5日移動平均67,075円76銭、そして1日に開けた窓(66,946円14銭〜67,081円66銭)が集まっています。窓はまだ埋まっておらず、急騰の起点になった窓を埋めに行く動きは、短期的な過熱が冷めるときの典型的なパターンです。週明けに先物どおりの高寄りとなれば、2日の高値68,741円49銭との間に新たな窓が開くため、途中の関門はまず68,741円付近の窓埋め、次に+2σの68,198円になります。
警戒すべき材料は主に四つです。第一に中東情勢の急変。米大統領はイランの停戦案を拒否し、3個目の空母打撃群の派遣も報じられています。原油の急反発→米長期金利の上昇→ハイテク株安という経路は、先週前半(28〜29日)に実際に起きたことです。第二に国内の長期金利。5日の所信表明演説、6日の10年債入札、8日の30年債入札と、財政と国債需給を意識させる日程が続きます。第三に半導体株の利益確定。マイクロン株の反応が鈍かったように、好材料が出ても株価が上がらない局面に入れば、寄与度の大きい少数銘柄の下げが、そのまま指数の下げになります。2日のソフトバンクグループと東京エレクトロンの2銘柄で約559円を押し下げたのが、その一例です。第四にSQと3連休前の持ち高調整。9日はSQ算出日で、翌週は3連休です。週後半はポジションを軽くする動きが出やすくなります。
■ 基本シナリオ 69,500円:高寄りのあと、8月高値の近辺でもみ合い
最も可能性が高いとみるのが、69,500円前後でのもみ合いです。69,500円は8月14日の高値69,608円24銭と6万9,000円の節目の間で、週明けの先物水準(69,760円)をやや下回る位置にあります。窓を開けて始まったあと、「前の高値」と7万円の手前で戻り売りに押され、+2σからの行き過ぎを少し修正するというイメージです。上値には8月高値と7万円、下値には1日の高値68,995円30銭と6万9,000円があり、この2つの節目に挟まれた1,000円程度の範囲で方向感を探る展開を想定します。
週の流れのイメージは次のとおりです。5日(月)は高寄りが予想され、朝方の値動きで戻り売りの強さを確かめる日になります。衆院本会議で首相の所信表明演説があり、夜には米9月ISM非製造業景況指数が出ます。6日(火)は植田日銀総裁のあいさつと10年債入札、夜に米8月貿易収支。7日(水)は8月の毎月勤労統計と景気動向指数。8日(木)は日本時間の早朝にFOMC議事要旨、朝に8月の国際収支、午後に9月の景気ウォッチャー調査があり、日銀のさくらリポートも公表されます。中国市場が再開し、引け後にはファーストリテイリングの決算が出ます。9日(金)はSQ算出日で、引け後に安川電機の決算、夜に米10月ミシガン大学消費者態度指数(速報値)が発表されます。
物色面では、半導体と電線株への資金の集中がどこまで続くかが焦点です。先週は非鉄金属(+8.42%)と電気機器(+3.56%)に資金が集まり、33業種のうち26業種が下落しました。8日のファーストリテイリングの決算は、日経平均への寄与度が大きい銘柄の決算として指数にも影響します。また、配当落ちを通過したあとの高配当株(銀行・保険・商社など)に再び買いが入るかどうかも、TOPIXの行方を左右します。
■ 来週の注目イベント
- 10/5(月):臨時国会召集、衆院本会議で高市首相が所信表明演説。日銀「需給ギャップと潜在成長率」、9月サービス業PMI、9月消費者態度指数(14:00)、ユーロ圏9月サービス業PMI改定値(17:00)、ユーロ圏8月卸売物価指数(18:00)、米9月サービス業PMI改定値(22:45)、米9月ISM非製造業景況指数(23:00)。中国・韓国市場は休場。国内は霞ヶ関キャピタル・ネクステージ・クリエイトSD・不二越・トーセイなどが決算を発表。
- 10/6(火):植田日銀総裁と片山財務相兼金融担当相が全国証券大会であいさつ、10年国債入札(10:30)、独8月製造業新規受注(15:00)、ユーロ圏8月小売売上高(18:00)、米8月貿易収支(21:30)、ニューヨーク連銀総裁の討議参加(22:05)、ボウマンFRB副議長の講演(23:45)、米3年国債入札。中国市場は休場。国内はパルHD・ノート・サカタのタネ・サンエーなど。
- 10/7(水):8月毎月勤労統計(8:30)、8月景気動向指数速報値(14:00)、独8月鉱工業生産(15:00)、米10年国債入札、中国9月外貨準備高、インド準備銀行の政策金利発表。中国市場は休場。国内はABCマート・ツルハHDなど。
- 10/8(木):FOMC議事要旨(9月会合分、3:00)、米8月消費者信用残高(4:00)、8月国際収支(8:50)、対外対内証券売買契約等の状況(8:50)、30年国債入札(10:30)、9月景気ウォッチャー調査(14:00)、日銀支店長会議・地域経済報告(さくらリポート)、ECB議事要旨(9月会合分)、米新規失業保険申請件数(21:30)、米8月卸売在庫(23:00)、米30年国債入札。中国市場が取引再開。国内はファーストリテイリング・セブン&アイHD・ローツェ・スギHD・吉野家HDなど。
- 10/9(金):株価指数オプション10月限のSQ算出、8月全世帯家計調査(8:30)、米10月ミシガン大学消費者態度指数速報値(23:00)、加9月失業率。韓国・台湾市場は休場。国内は安川電機・Sansan・マルマエ・古野電気・OSG・ビックカメラ・イオンFSなど。
- 祝日:来週は日本の祝日はなく、5営業日すべて立会があります。翌週12日(月)はスポーツの日で東京市場は休場のため、9日(金)は3連休前の最終日です。米国は12日がコロンバスデーで債券市場が休場(株式市場は通常取引)。
- 決算:国内は8月期決算の小売・外食が中心で、8日のファーストリテイリングと9日の安川電機が指数と半導体・設備投資関連にとっての注目です。米国ではペプシコとデルタ航空が決算を発表します。
■ 戦略・スタンス
来週は「高寄りを追いかけず、8月高値69,608円と7万円の節目での攻防を確認する」を基本スタンスとします。週明けは先物が示すとおり大きく上に窓を開けて始まる可能性が高い一方、その水準はすでに+2σの外側で、8月高値という戻り売りの節目のすぐ上です。寄り付き後に69,608円を割り込まずに推移できるかが、週の最初の判断材料になります。
具体的な組み立ては次の4点です。①半導体株は「指数の主役」だが、上げの偏りに注意。先週の日経平均の上げは、1日のアドバンテスト・東京エレクトロン・ソフトバンクグループの3銘柄だけで1,328円に達しました。寄与度の大きい銘柄の値動きで指数が数百円単位で振れる前提で、指数の数字だけで地合いを判断しないことが大切です。②TOPIXと騰落銘柄数を併せて見る。先週はTOPIXが-0.91%、プライムの約8割が下落でした。来週、TOPIXが日経平均に追いついてくるかは、上昇の裾野が広がるかどうかの目安になります。③金利敏感株は入札結果を確認してから。6日の10年債、8日の30年債の入札結果で国内金利が動けば、銀行株と不動産株の方向も変わります。④資源・エネルギー株は中東次第。石油・石炭製品(-5.48%)と鉱業(-4.24%)は備蓄放出で売られましたが、中東情勢が悪化すれば一転して買い戻される可能性があります。
リスク管理では三点。第一に週末のSQと3連休です。9日はSQ算出日で、10月限のオプションでは7万円のコールの取引が多くなっています。翌週は3連休を挟むため、連休中の中東情勢や米国市場の動きを、休み明けにまとめて受ける形になります。第二に米長期金利。10年債は5.2%台で高止まりしており、8日のFOMC議事要旨や9日のミシガン大学指数(期待インフレ率)で金利が上振れすれば、ハイテク株には逆風です。第三に中東。米大統領の発言や軍事行動の報道ひとつで、原油と金利が同時に動く状態が続いています。
最後に中期の視点を添えます。日経平均は9月30日に一目均衡表の雲を上抜けて「雲の上」に出ており、5日・25日・75日・200日の移動平均線もすべて下にあります。8月高値からの下げをほぼ取り戻し、6月の最高値(72,831円73銭)を視野に入れる位置まで戻ってきました。一方で、TOPIXと日経平均の差(NT倍率16.70)が示すように、上昇は一部の値がさ株に支えられた「狭い上昇」です。7万円の節目を終値で抜け、なおかつ上昇の裾野が広がるか。来週はこの2点を確かめる1週間になります。
チャート(TradingView)
日経225(INDEX:NKY)・ドル円(FX:USDJPY)・S&P 500(FOREXCOM:SPXUSD)の主要チャートです。本文の数値と合わせてご確認ください。
免責事項:本記事は情報提供のみを目的としたものであり、特定の銘柄や取引手法を推奨するものではありません。記載した数値は執筆時点で確認できた公開情報に基づいていますが、正確性・完全性を保証するものではありません。想定レンジやシナリオは筆者の分析であり、将来の値動きを保証するものではありません。投資判断は必ずご自身の責任と判断で行ってください。
コメント